W skrócie
O odmowie powiedz klientowi sam, telefonicznie, zanim dowie się z systemu banku. Od razu przedstaw, co wiesz o przyczynie i jaki jest następny krok. Klient może poprosić bank o pisemne wyjaśnienie oceny zdolności kredytowej (art. 70a Prawa bankowego). Kolejny wniosek ma sens, gdy przyczyna nie dotyczy wszystkich banków, np. sposobu liczenia dochodu. Gdy problem jest trwały, uczciwy plan naprawy buduje więcej zaufania niż kolejne wnioski.
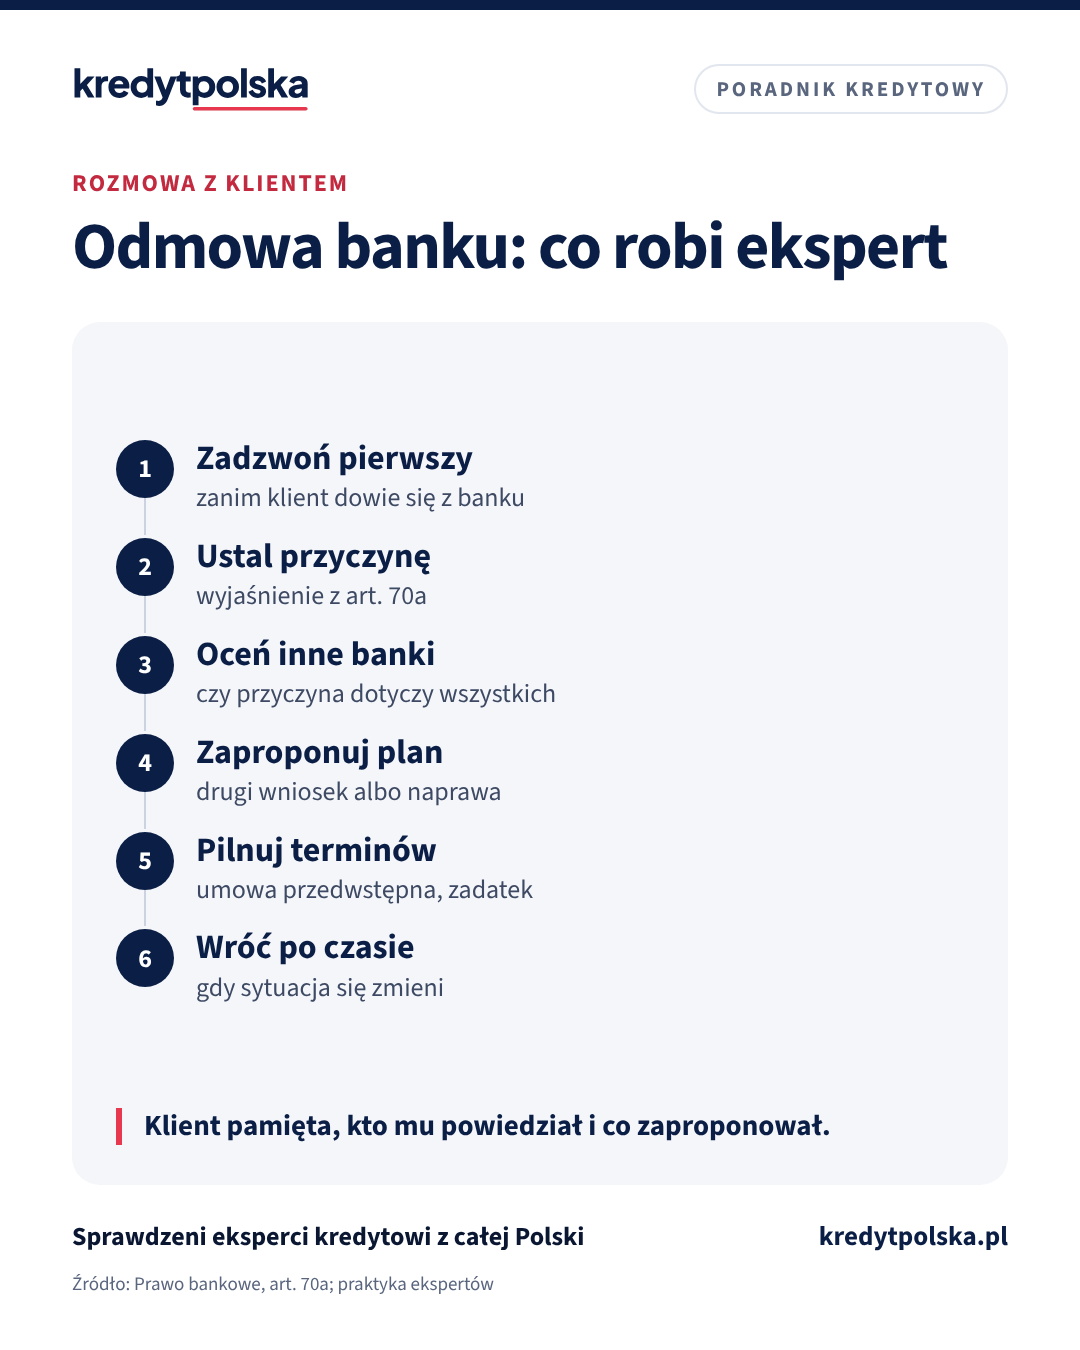
Odmowa banku to najtrudniejsza rozmowa w pracy eksperta kredytowego. Klient ma zwykle podpisaną umowę przedwstępną, wpłacony zadatek i plan przeprowadzki. To, jak przekażesz złą wiadomość i co zaproponujesz, decyduje, czy klient zostanie z Tobą i czy kiedyś Cię poleci. Poniżej opisujemy, jak przeprowadzić tę rozmowę i jakie kroki podjąć.
Powiedz pierwszy i przez telefon
Klient nie powinien dowiedzieć się o odmowie z wiadomości w bankowości internetowej. Zadzwoń, gdy tylko poznasz decyzję. Wiadomość mailowa czy SMS przy takiej informacji wygląda na ucieczkę od rozmowy. Zacznij od faktu, bez długiego wstępu, a potem od razu przejdź do tego, co dalej.
Narzędzia
Sprawdź na swoich liczbach
Narzędzie
Twój profil eksperta
Profil z wpisem KNF i opiniami Google już może być w rankingu Twojego miasta. Przejmij go za 0 zł i uzupełnij.
Narzędzie
Profil w każdej wersji
Zobacz, co widzi klient na profilu 0 zł, w PRO i z wyróżnieniem, zanim cokolwiek wybierzesz.
Ustal przyczynę
Banki rzadko podają przyczynę odmowy szczegółowo w samej decyzji. Klient ma jednak prawo zapytać. Zgodnie z art. 70a Prawa bankowego bank na wniosek osoby fizycznej ubiegającej się o kredyt przekazuje pisemne wyjaśnienie dotyczące dokonanej oceny jej zdolności kredytowej. Pomóż klientowi złożyć taki wniosek. Przyczyna zmienia cały plan: inna jest strategia przy zbyt niskim dochodzie, inna przy wpisie w BIK, a jeszcze inna przy zastrzeżeniach do nieruchomości.
Czy wniosek w innym banku ma sens
| Przyczyna odmowy | Inny bank | Co zrobić |
|---|---|---|
| Sposób liczenia dochodu | często tak | bank, który liczy ten dochód korzystniej |
| Staż albo rodzaj umowy | często tak | bank z łagodniejszym wymogiem stażu |
| Wycena niższa niż cena | czasem | wyższy wkład albo inny bank |
| Opóźnienia w BIK | rzadko od razu | plan naprawy historii |
| Za wysokie zobowiązania | rzadko | spłata albo zamknięcie limitów |
Kolejny wniosek bez zmiany sytuacji, który kończy się kolejną odmową, to dla klienta strata czasu i nerwów. Lepiej powiedzieć wprost, że teraz się nie uda, i przedstawić plan.
Twój profil w KredytPolska
Klient sprawdzi Cię, zanim zadzwoni
Profil eksperta 0 zł
Niech klient trafia na Ciebie, nie na pustą wizytówkę
Twój wpis KNF i opinie Google mogą już być w rankingu Twojego miasta. Przejmij profil za 0 zł, dodaj zdjęcie, opis i specjalizacje, a klient zobaczy Ciebie, zanim zadzwoni.
Terminy z umowy przedwstępnej
Jeśli klient ma umowę przedwstępną z terminem na uzyskanie kredytu, sprawdźcie od razu, co mówi umowa. Czy jest warunek kredytu, jaki termin, czy można go przedłużyć. Ta informacja jest często ważniejsza dla klienta niż sama przyczyna odmowy, bo od niej zależy zadatek. Jeśli trzeba, zasugeruj klientowi rozmowę ze sprzedającym albo z agentem nieruchomości o przedłużeniu terminu.
Plan naprawy, gdy teraz się nie da
Gdy przyczyna jest trwała, przygotuj z klientem prosty plan na kilka miesięcy: spłata kart i limitów, wyższy wkład, dłuższy staż, poprawa historii w BIK. Zapisz datę, kiedy się odezwiesz. Klient, który dostał uczciwą ocenę i plan, często wraca po pół roku. Klientom ten temat opisujemy w artykule odmowa kredytu hipotecznego, który możesz przesłać po rozmowie.
Czytaj dalej
Następne pytania w tym temacie
Kredyt krok po kroku · 8 min
Odmowa kredytu hipotecznego: 12 powodów i co zrobić dalej
Dlaczego bank odmawia kredytu hipotecznego, jak uzyskać wyjaśnienie oceny zdolności (art. 70a Prawa bankowego) i kiedy złożyć wniosek w innym banku.
Ten sam dział · 5 min
Pierwsza rozmowa z klientem: plan konsultacji dla eksperta kredytowego
Jak poprowadzić pierwszą rozmowę z klientem kredytu hipotecznego: przygotowanie, pytania, informacje, które musisz przekazać przed usługą, podsumowanie na piśmie i najczęstsze błędy.
Ten sam dział · 3 min
Negatywna opinia o ekspercie kredytowym: jak odpowiedzieć
Jak ekspert kredytowy odpowiada na krytyczną opinię klienta: kiedy, jakim tonem, czego nie pisać ze względu na tajemnicę i RODO, kiedy można zgłosić opinię do usunięcia i jak z niej skorzystać.
Czego nie robić
- Nie obwiniaj banku ani klienta. Opisz fakty.
- Nie składaj wniosków w kilku bankach naraz bez planu, tylko po to, żeby „gdzieś przeszło”.
- Nie proponuj „poprawienia” dokumentów. To prosta droga do odpowiedzialności karnej klienta i Twojej.
- Nie znikaj. Brak kontaktu po odmowie to najczęstszy powód krytycznych opinii.
Po rozmowie
Wyślij krótkie podsumowanie: co wiadomo o przyczynie, jakie są opcje, jaki jest następny krok i kiedy się odezwiesz. Nawet jeśli tym razem klient nie dostanie kredytu, ma powód, żeby pamiętać Cię dobrze. Ekspert, który zachował się uczciwie w trudnej sytuacji, dostaje często bardzo dobre opinie. Więcej o pierwszych etapach współpracy w artykule pierwsza rozmowa z klientem.
Praca z klientem
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy bank musi podać przyczynę odmowy kredytu?
Na wniosek osoby fizycznej ubiegającej się o kredyt bank przekazuje pisemne wyjaśnienie dotyczące oceny jej zdolności kredytowej (art. 70a Prawa bankowego).
Kiedy składać wniosek w innym banku po odmowie?
Gdy przyczyna nie dotyczy wszystkich banków, np. sposób liczenia dochodu, staż albo rodzaj umowy. Przy problemach w BIK albo za wysokich zobowiązaniach lepszy jest plan naprawy.
Jak przekazać klientowi odmowę?
Telefonicznie, sam i jak najszybciej, zanim klient zobaczy decyzję w banku. Od razu powiedz, co wiesz o przyczynie i jaki jest następny krok.
Co z zadatkiem przy odmowie kredytu?
To zależy od umowy przedwstępnej, zwłaszcza od warunku kredytowego i terminu. Sprawdźcie ją od razu po decyzji banku.
Źródła
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Napisz do redakcji, uzupełnimy artykuł.
Czytaj też
Dla ekspertów kredytowych · 6 min
Jak zdobyć klientów jako ekspert kredytowy: 10 źródeł od A do Z
Skąd ekspert kredytowy bierze klientów: polecenia, agenci nieruchomości, deweloperzy, Google, profil w rankingu, social media i pracodawcy. Co działa od pierwszego tygodnia, a co po roku.
Dla ekspertów kredytowych · 4 min
Jak prosić klientów o opinie: poradnik dla eksperta kredytowego
Kiedy i jak poprosić klienta o opinię po kredycie hipotecznym, co napisać w wiadomości, gdzie zbierać opinie i czego zabrania prawo: fałszywe opinie, nagrody za oceny, wybiórcze prośby.
Dla ekspertów kredytowych · 4 min
Współpraca z agentami nieruchomości: jak ekspert kredytowy buduje polecenia
Jak ekspert kredytowy nawiązuje współpracę z agentami nieruchomości i deweloperami: co agent zyskuje, jak zacząć rozmowę, jak informować o postępach i na co uważać przy wynagrodzeniu za polecenie.
Dla ekspertów kredytowych · 4 min
Klient po wypłacie kredytu: jak utrzymać kontakt i dostawać polecenia
Jak ekspert kredytowy utrzymuje kontakt z klientem po wypłacie kredytu: kalendarz kontaktów, koniec okresu stałej stopy, refinansowanie, zgody na wiadomości i prośba o polecenie.