W skrócie
Klient, który mówi „pójdę od razu do swojego banku”, zwykle nie wie, że warunki kredytu w różnych bankach mogą się mocno różnić, a ekspert porównuje je w jednej rozmowie. Wartość eksperta najlepiej pokazać na liczbach: różnica w racie i całkowitym koszcie między bankami, czas, który klient oszczędza, i pomoc przy dokumentach. Czasem uczciwą odpowiedzią jest: przy Pana sytuacji własny bank może wystarczyć.
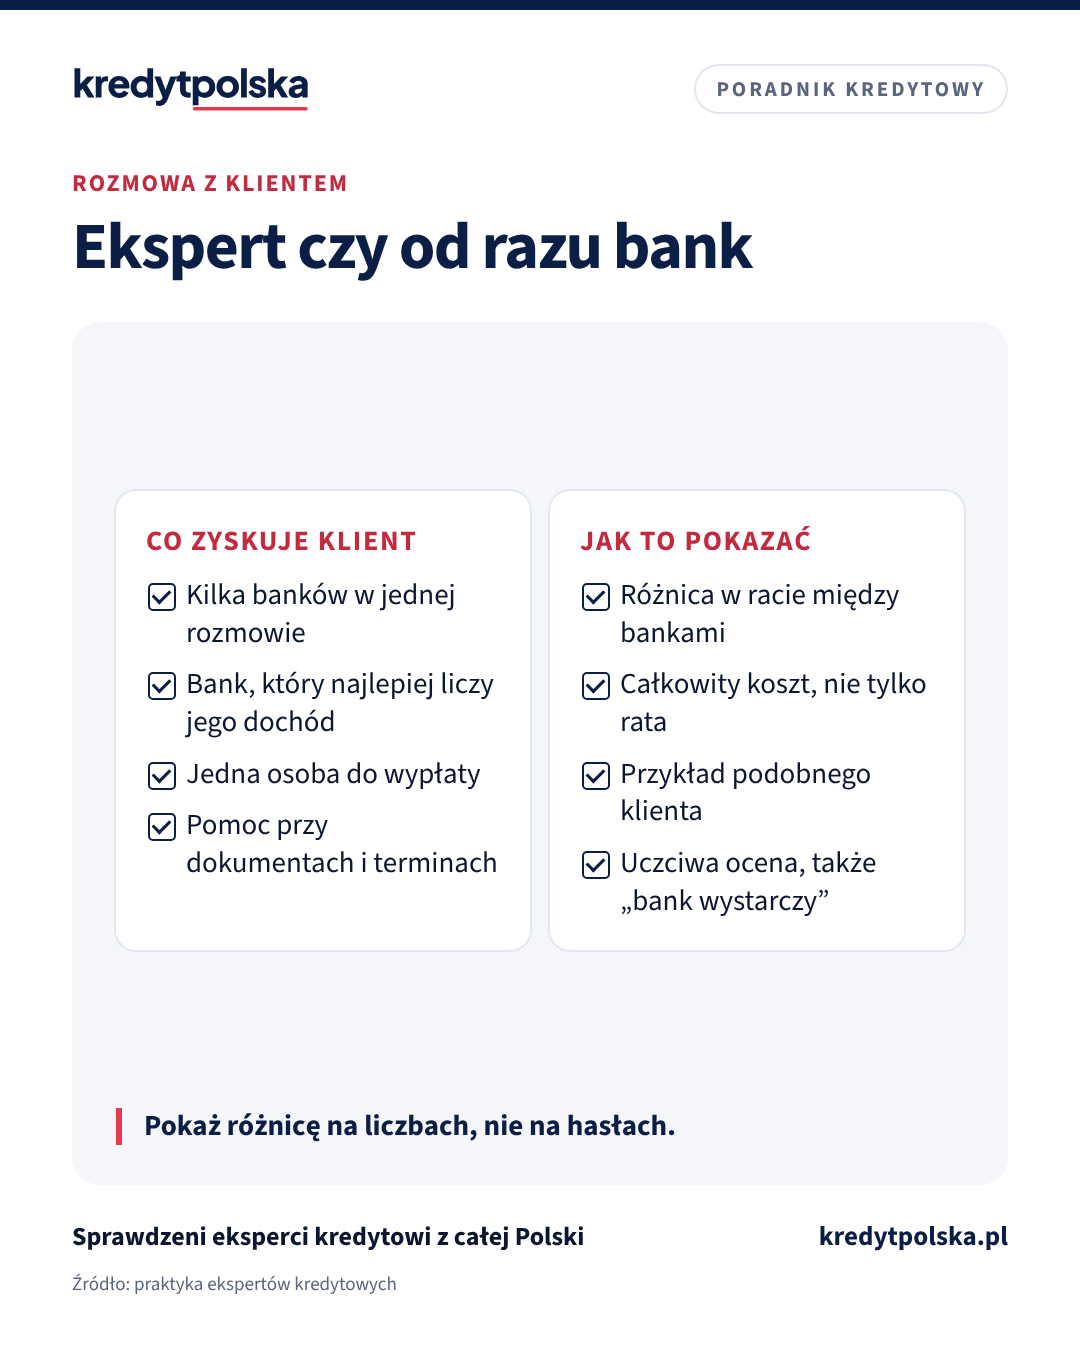
„Mam konto w banku od dwudziestu lat, pójdę do nich”. „Inny ekspert obiecał mi niższą ratę”. Każdy ekspert kredytowy słyszy takie zdania. Odpowiedź nie powinna być obroną ani krytyką banku. Najlepiej działa pokazanie klientowi, co konkretnie zyska, na jego własnych liczbach.
Dlaczego klient chce iść do banku
Klient ufa swojemu bankowi, bo go zna. Często też nie wie, że warunki kredytu hipotecznego w różnych bankach mogą się mocno różnić, i że bank, w którym ma konto, nie zawsze daje najlepszą ofertę ani najwyższą zdolność. Niektórzy obawiają się też ukrytych kosztów eksperta. To trzy rzeczy, które warto wyjaśnić spokojnie.
Narzędzia
Sprawdź na swoich liczbach
Narzędzie
Twój profil eksperta
Profil z wpisem KNF i opiniami Google już może być w rankingu Twojego miasta. Przejmij go za 0 zł i uzupełnij.
Narzędzie
Profil w każdej wersji
Zobacz, co widzi klient na profilu 0 zł, w PRO i z wyróżnieniem, zanim cokolwiek wybierzesz.
Pokaż różnicę na liczbach
Zamiast „u mnie będzie taniej” pokaż porównanie dla sytuacji klienta: marża, RRSO, rata i całkowity koszt w kilku bankach. Nawet niewielka różnica w marży przy kredycie na 25 lat oznacza dziesiątki tysięcy złotych. Klient, który zobaczy to w tabeli, sam wyciągnie wniosek. Przykładowe różnice między bankami klient może sprawdzić w naszym rankingu kredytów hipotecznych i na stronie porównanie banków. Gdy podajesz konkretne oferty, pamiętaj o zasadach z artykułu reklama kredytu hipotecznego.
Nie tylko rata
- Zdolność. Banki różnie liczą dochód z działalności, B2B, premii czy umów zlecenie. Ekspert wie, gdzie klient dostanie wymaganą kwotę.
- Czas. Jedna rozmowa zamiast wizyt w kilku oddziałach.
- Terminy. Pilnowanie umowy przedwstępnej, wyceny i decyzji.
- Jedna osoba. Ktoś, kto zna sprawę od pierwszej rozmowy do wypłaty.
Twój profil w KredytPolska
Klient sprawdzi Cię, zanim zadzwoni
Profil eksperta 0 zł
Niech klient trafia na Ciebie, nie na pustą wizytówkę
Twój wpis KNF i opinie Google mogą już być w rankingu Twojego miasta. Przejmij profil za 0 zł, dodaj zdjęcie, opis i specjalizacje, a klient zobaczy Ciebie, zanim zadzwoni.
Wynagrodzenie: powiedz to sam
Obawa przed kosztem eksperta zniknie, gdy powiesz wprost, kto Ci płaci i że klient dostanie to na piśmie przed rozpoczęciem usługi. Klienci, którzy pytają o to w internecie, czytają u nas, że wynagrodzenie eksperta zwykle płaci bank, a warunki kredytu są takie same jak przy wizycie w oddziale. Opisujemy to też w artykule ekspert kredytowy czy bank, który możesz klientowi przesłać.
Kiedy klient porównuje Cię z innym ekspertem
Nie krytykuj konkurencji. Zapytaj, co zaproponował drugi ekspert, i porównaj konkretnie: bank, marża, RRSO, koszty dodatkowe. Jeśli ktoś obiecał coś niemożliwego, np. pewną decyzję albo ratę niższą niż u wszystkich, powiedz spokojnie, dlaczego to mało prawdopodobne. Klient zapamięta, kto mówił uczciwie.
Czytaj dalej
Następne pytania w tym temacie
Eksperci kredytowi · 7 min
Ekspert kredytowy czy bank: co się bardziej opłaca
Kto płaci ekspertowi kredytowemu, co zyskujesz, porównując banki przez pośrednika, i kiedy wystarczy iść prosto do banku. Porównanie w tabeli.
Ten sam dział · 5 min
Pierwsza rozmowa z klientem: plan konsultacji dla eksperta kredytowego
Jak poprowadzić pierwszą rozmowę z klientem kredytu hipotecznego: przygotowanie, pytania, informacje, które musisz przekazać przed usługą, podsumowanie na piśmie i najczęstsze błędy.
Eksperci kredytowi · 7 min
Ile kosztuje doradca kredytowy (ekspert)? Kto płaci i ile
Kto płaci ekspertowi kredytowemu, jak liczy się prowizja od banku, co ekspert musi Ci ujawnić przed usługą i kiedy może pobrać opłatę od klienta.
Kiedy przyznać, że bank wystarczy
Zdarza się, że klient ma prostą sytuację i bardzo dobrą ofertę od swojego banku. Powiedz to. Klient, któremu uczciwie powiedziałeś, że tym razem nie potrzebuje Twojej pomocy, wróci przy kolejnym kredycie i poleci Cię znajomym. To inwestycja, nie strata.
Opinie robią resztę
Klient, który waha się między bankiem a ekspertem, często sprawdza opinie innych klientów. Profil z opiniami i wpisem KNF w jednym miejscu, np. profil eksperta w KredytPolska, odpowiada na pytanie „czy mogę mu zaufać”, zanim klient je zada.
Praca z klientem
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Jak odpowiedzieć klientowi, który chce iść do swojego banku?
Pokaż na jego liczbach różnicę w racie, RRSO i całkowitym koszcie między bankami. Jeśli jego bank naprawdę jest najlepszy, powiedz to uczciwie.
Czy kredyt przez eksperta jest droższy niż w banku?
Zwykle nie. Wynagrodzenie eksperta płaci najczęściej bank, a warunki kredytu są takie same jak przy wizycie w oddziale.
Co zrobić, gdy inny ekspert obiecał niższą ratę?
Porównaj konkretne propozycje: bank, marżę, RRSO i koszty. Nie krytykuj konkurencji, wyjaśnij spokojnie, co jest realne.
Czy warto mówić klientowi, że nie potrzebuje eksperta?
Tak, jeśli to prawda. Uczciwa ocena buduje zaufanie, a klient wraca przy kolejnym kredycie i poleca Cię dalej.
Źródła
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Napisz do redakcji, uzupełnimy artykuł.
Czytaj też
Dla ekspertów kredytowych · 6 min
Jak zdobyć klientów jako ekspert kredytowy: 10 źródeł od A do Z
Skąd ekspert kredytowy bierze klientów: polecenia, agenci nieruchomości, deweloperzy, Google, profil w rankingu, social media i pracodawcy. Co działa od pierwszego tygodnia, a co po roku.
Dla ekspertów kredytowych · 4 min
Jak prosić klientów o opinie: poradnik dla eksperta kredytowego
Kiedy i jak poprosić klienta o opinię po kredycie hipotecznym, co napisać w wiadomości, gdzie zbierać opinie i czego zabrania prawo: fałszywe opinie, nagrody za oceny, wybiórcze prośby.
Dla ekspertów kredytowych · 4 min
Współpraca z agentami nieruchomości: jak ekspert kredytowy buduje polecenia
Jak ekspert kredytowy nawiązuje współpracę z agentami nieruchomości i deweloperami: co agent zyskuje, jak zacząć rozmowę, jak informować o postępach i na co uważać przy wynagrodzeniu za polecenie.
Dla ekspertów kredytowych · 4 min
Klient po wypłacie kredytu: jak utrzymać kontakt i dostawać polecenia
Jak ekspert kredytowy utrzymuje kontakt z klientem po wypłacie kredytu: kalendarz kontaktów, koniec okresu stałej stopy, refinansowanie, zgody na wiadomości i prośba o polecenie.