W skrócie
Siedlisko można kupić na kredyt hipoteczny. Bank finansuje część mieszkalną: dom z podwórzem i ogrodem na działce z własną księgą wieczystą. Grunt rolny wokół domu kupuje się zwykle za gotówkę albo kredytem dla rolników. Przykładowo BOŚ Bank w regulaminie od 17 kwietnia 2026 r. kredytuje nieruchomość zagrodową do 2 ha. Osoba, która nie jest rolnikiem, kupi nieruchomość rolną mniejszą niż 1 ha, a od 0,3 ha Krajowy Ośrodek Wsparcia Rolnictwa ma miesiąc na decyzję o pierwokupie.
Siedlisko, czyli dom na wsi z zabudowaniami gospodarczymi i ziemią rolną, to marzenie wielu osób z miasta. Na kredyt hipoteczny da się je kupić, a najprościej idzie to wtedy, gdy rozdzielisz dwie rzeczy: część mieszkalną, którą bank chętnie przyjmie pod hipotekę, i grunt rolny, który zwykle kupuje się osobno. Poniżej wyjaśniamy, czym jest siedlisko dla banku, kto może kupić ziemię rolną, jak zbudować dom na siedlisku i jak zaplanować finansowanie.
Czym jest siedlisko dla banku
„Siedlisko” to nazwa z ogłoszeń, a nie pojęcie prawne. Bank patrzy na dokumenty: księgę wieczystą, ewidencję gruntów i przeznaczenie w miejscowym planie (MPZP) albo decyzję o warunkach zabudowy (WZ). W planach i decyzjach siedlisko to najczęściej zabudowa zagrodowa, czyli dom i budynki gospodarcze związane z gospodarstwem rolnym.
Dobrym przykładem jest regulamin kredytów hipotecznych BOŚ Banku obowiązujący od 17 kwietnia 2026 r. Bank finansuje w nim zakup nieruchomości zagrodowej albo przeznaczonej pod zabudowę zagrodową do 2 ha. Nieruchomością zagrodową nazywa działkę wyodrębnioną z gruntów rolnych, nie większą niż 2 ha, z domem, budynkami gospodarczymi, podwórzem i ogrodem, dla której jest lub będzie prowadzona osobna księga wieczysta. Inną nieruchomość rolną ten bank przyjmie tylko w wyjątkach albo wtedy, gdy kredyt zabezpiecza inna nieruchomość. Inne banki mają własne zasady, a część siedlisk nie finansuje, więc warunki trzeba sprawdzić w kilku miejscach.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Najprostsza droga: podziel siedlisko na dwie części
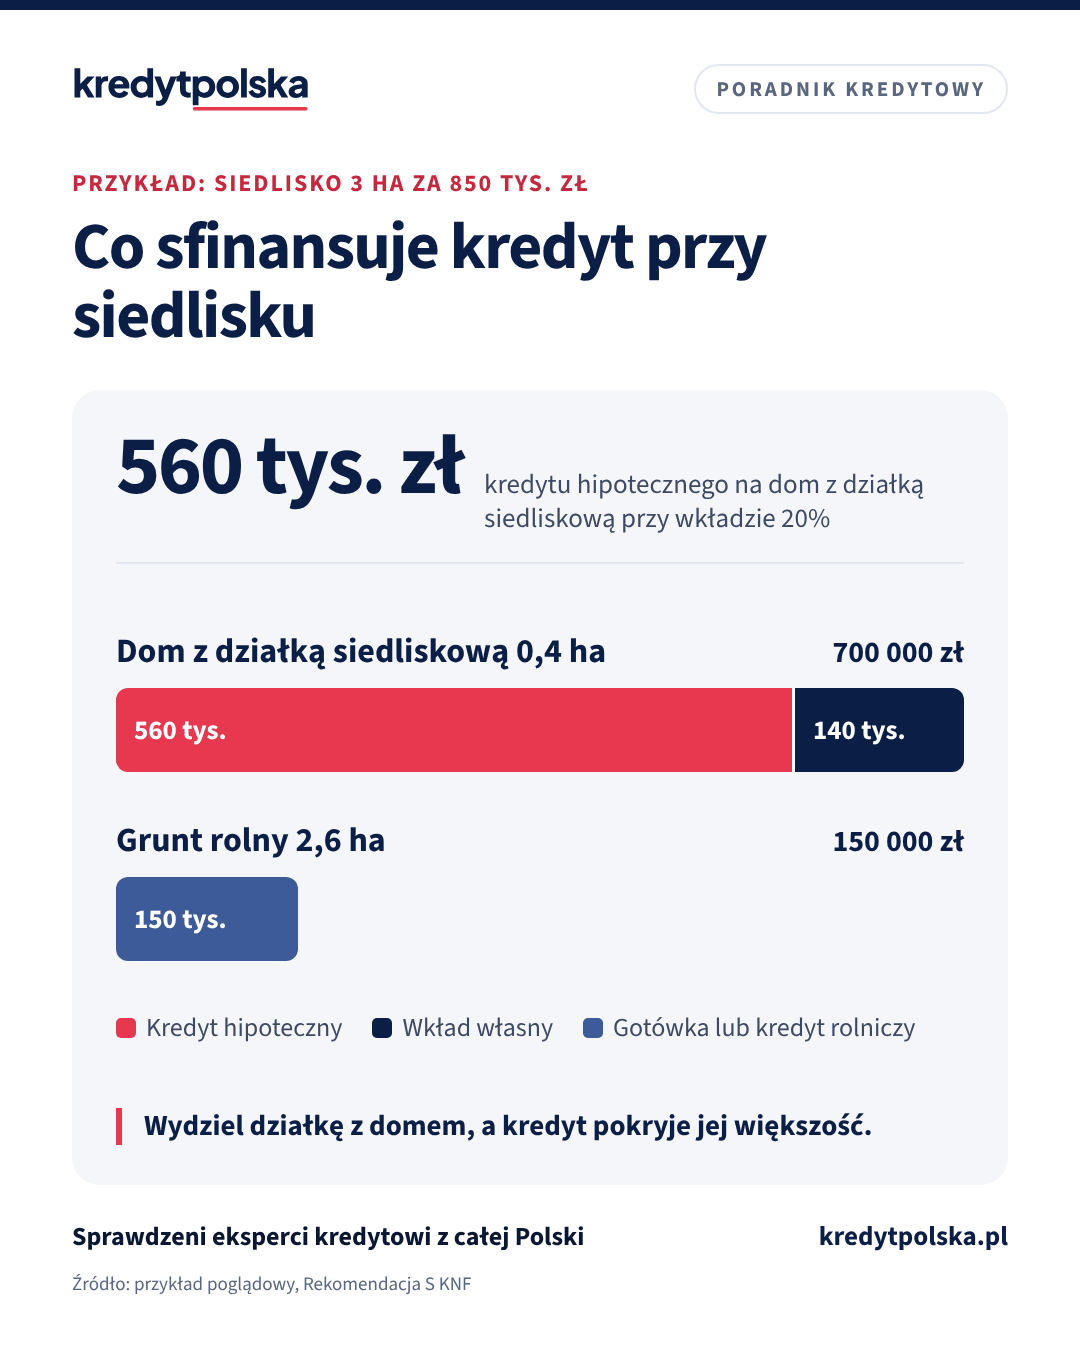
Najwięcej banków otwiera się przed kupującym, gdy dom z najbliższym otoczeniem stanowi osobną działkę z własną księgą wieczystą. Wtedy hipoteka obejmuje to, co bank umie wycenić i w razie potrzeby sprzedać: dom z działką siedliskową. Pola, łąki czy sad kupujesz osobno, za gotówkę albo kredytem przeznaczonym dla rolników.
| Część siedliska | Wartość | Jak sfinansować |
|---|---|---|
| Dom z działką siedliskową 0,4 ha | 700 000 zł | kredyt 560 tys. zł + wkład 140 tys. zł |
| Grunt rolny 2,6 ha | 150 000 zł | gotówka lub kredyt rolniczy |
Przykład poglądowy. Wkład 20% to próg z Rekomendacji S KNF, część banków przy siedliskach chce więcej.
Jeśli sprzedający ma jedną działkę z domem i polem, podział robi geodeta na jego wniosek, a urząd go zatwierdza. Uzgodnij to w umowie przedwstępnej: kto zleca podział, w jakim terminie i co, jeśli urząd go nie zatwierdzi. Bank zapyta też, czy nowa działka ma dostęp do drogi publicznej, bezpośrednio albo przez służebność wpisaną do księgi wieczystej. Jak czytać wypis i wyrys z ewidencji, opisujemy w artykule wypis i wyrys do kredytu.
Kto może kupić siedlisko z ziemią rolną
Zakup nieruchomości rolnej reguluje ustawa o kształtowaniu ustroju rolnego. Najważniejsza jest powierzchnia użytków rolnych w nieruchomości:
| Użytki rolne | Kto kupi | KOWR |
|---|---|---|
| poniżej 0,3 ha | każdy, ustawy się nie stosuje | bez udziału |
| od 0,3 ha do mniej niż 1 ha | każdy | prawo pierwokupu |
| 1 ha i więcej | rolnik indywidualny albo za zgodą KOWR | prawo pierwokupu |
Stan prawny na 1 listopada 2026 r., ustawa o kształtowaniu ustroju rolnego i informacje KOWR. Wyjątki są opisane niżej.
Rolnik indywidualny to w uproszczeniu osoba z kwalifikacjami rolniczymi, która od co najmniej 5 lat mieszka w gminie, gdzie leży jedna z jej nieruchomości rolnych, i osobiście prowadzi gospodarstwo do 300 ha. Kto nie spełnia tych warunków, może kupić 1 ha i więcej od osoby bliskiej (np. rodzica, rodzeństwa), w spadku albo za zgodą Dyrektora Generalnego KOWR, wydaną w decyzji przed zawarciem umowy.
Ustawa nie dotyczy też gruntów, które w MPZP przeznaczono na cele inne niż rolne, nawet jeśli w ewidencji są polem. Dlatego przed zakupem warto sprawdzić plan: działka siedliskowa z przeznaczeniem mieszkaniowym nie jest dla ustawy nieruchomością rolną.
Prawo pierwokupu KOWR a termin wypłaty kredytu
Gdy kupujesz nieruchomość rolną od 0,3 ha, notariusz spisuje najpierw umowę warunkową: kupisz ją, jeśli KOWR nie skorzysta z pierwokupu. KOWR ma miesiąc od doręczenia umowy na decyzję. Dopiero potem podpisujesz umowę przenoszącą własność, a bank wypłaca kredyt. Zaplanuj ten miesiąc w umowie przedwstępnej i w terminie ważności decyzji kredytowej.
Pięć lat po zakupie
Nabywca nieruchomości rolnej co do zasady przez 5 lat prowadzi gospodarstwo i nie może jej w tym czasie sprzedać ani oddać w posiadanie bez zgody KOWR. Są wyjątki, m.in. zakup od osoby bliskiej, dziedziczenie i działki mniejsze niż 1 ha w granicach administracyjnych miasta. Notariusz oceni, czy obowiązki dotyczą konkretnej transakcji, i warto o to zapytać przed umową przedwstępną.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Budowa domu na siedlisku
Jeśli na działce nie ma domu albo chcesz postawić nowy, bank potrzebuje podstawy do budowy: MPZP z przeznaczeniem pod zabudowę albo decyzji WZ. Dla zabudowy zagrodowej ustawa o planowaniu przewiduje ułatwienie: gdy gospodarstwo jest większe niż średnie w danej gminie, nie trzeba spełniać wymogu sąsiedztwa innych budynków. To rozwiązanie dla rolników. Osoba, która nie prowadzi gospodarstwa, buduje zwykle zwykły dom jednorodzinny, więc potrzebuje planu albo WZ dla zabudowy mieszkaniowej.
Po reformie planowania nowe WZ wydaje się co do zasady tylko na obszarach uzupełnienia zabudowy wyznaczonych w planie ogólnym gminy. Zanim zapłacisz zadatek za siedlisko pod budowę, zapytaj w urzędzie gminy, co plan ogólny przewiduje dla tej działki. Więcej o reformie piszemy w artykule kredyt na działkę.
Odrolnienie, czyli wyłączenie gruntu z produkcji rolnej
Na gruntach rolnych pod budynek trzeba często uzyskać od starosty decyzję o wyłączeniu gruntu z produkcji rolnej, zanim złożysz projekt do pozwolenia na budowę. Najprościej jest na glebach słabszych klas (IV–VI pochodzenia mineralnego), które zwykle tego nie wymagają. Na najlepszych glebach (klasy I–III) zmiana przeznaczenia wymaga zgody ministra do spraw rozwoju wsi i bywa trudna. Przy domu jednorodzinnym należność i opłaty roczne nie powstają do 0,05 ha, a przy zabudowie zagrodowej do 0,05 ha, jeśli to najwyżej 30% gruntu pod zabudową zagrodową i zobowiążesz się dalej prowadzić gospodarstwo.
Gdy podstawa do budowy jest gotowa, kredyt wygląda tak samo jak przy każdym domu: projekt, kosztorys, pozwolenie lub zgłoszenie i wypłata w transzach. Opisujemy to w artykule kredyt na budowę domu.
Wkład własny i wycena siedliska
Rekomendacja S KNF pozwala bankom finansować do 80% wartości nieruchomości mieszkalnej, a do 90% z dodatkowym zabezpieczeniem. Przy siedliskach banki często chcą więcej wkładu albo zabezpieczenia na innej nieruchomości, bo rzeczoznawca ma w okolicy mniej podobnych transakcji do porównania. Dwie rzeczy pomagają:
- Ziemia jako wkład. Jeśli już masz grunt i budujesz na wydzielonej działce, jej wartość z wyceny może być wkładem własnym, jak przy każdej budowie.
- Hipoteka na innej nieruchomości. Część banków przyjmie zabezpieczenie na mieszkaniu w mieście, a siedlisko kupisz bez hipoteki. Bank wycenia wtedy mieszkanie, nie siedlisko.
Twoja zdolność kredytowa liczy się jak przy każdym kredycie hipotecznym. Sprawdzisz ją w kalkulatorze zdolności kredytowej.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.
Zdolność kredytowa i dochody · 8 min
Kredyt hipoteczny dla rolnika: dochód z hektarów, KRUS i dopłaty
Kredyt hipoteczny dla rolnika w KRUS: jak bank liczy dochód z hektarów przeliczeniowych (5 479 zł z 1 ha za 2025 r.), dopłaty, sprzedaż płodów, dokumenty i przykład.
Ten sam dział · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Siedlisko dla rolnika
Jeśli prowadzisz gospodarstwo, masz więcej możliwości. Ziemię rolną możesz kupić kredytem preferencyjnym z dopłatą ARiMR (linia Z, zakup użytków rolnych), dostępnym w bankach współpracujących z Agencją. Ten kredyt jest przeznaczony na ziemię, a dom finansuje się kredytem hipotecznym. Jak bank liczy dochód z gospodarstwa, wyjaśniamy w artykule kredyt hipoteczny dla rolnika.
Jakie dokumenty przygotować
- odpis księgi wieczystej albo numer księgi, a przy podziale: mapa z projektem podziału i decyzja zatwierdzająca podział,
- wypis i wyrys z ewidencji gruntów z klasami gleb i użytkami,
- wypis z MPZP albo decyzja o warunkach zabudowy,
- przy nieruchomości rolnej od 0,3 ha: umowa warunkowa i oświadczenie KOWR, że nie skorzysta z pierwokupu, albo decyzja KOWR o zgodzie na zakup,
- potwierdzenie dostępu do drogi publicznej albo służebności,
- przy budowie: decyzja o wyłączeniu gruntu z produkcji rolnej (jeśli wymagana), projekt, kosztorys i pozwolenie lub zgłoszenie.
Dokumenty o dochodach są takie same jak przy każdym kredycie. Pełną listę znajdziesz w artykule dokumenty do kredytu hipotecznego.
Kredyt na siedlisko krok po kroku
- Sprawdź dokumenty siedliska: księgę wieczystą, ewidencję gruntów, MPZP lub WZ i dostęp do drogi.
- Policz użytki rolne i ustal, czy ustawa o kształtowaniu ustroju rolnego obejmuje zakup, a jeśli tak, czy masz prawo kupić.
- Zapytaj 2–3 banki, czy sfinansują tę nieruchomość i na jakiej działce chcą hipotekę. Pomoże w tym ekspert kredytowy.
- Podpisz umowę przedwstępną z terminem na podział działki, decyzję KOWR i decyzję kredytową oraz ze zwrotem zadatku przy odmowie banku.
- Wycena i decyzja kredytowa, potem umowa warunkowa, jeśli KOWR ma pierwokup.
- Umowa przenosząca własność i wypłata kredytu sprzedającemu.
Siedlisko wymaga więcej przygotowań niż mieszkanie, ale gdy dokumenty są uporządkowane, bank ocenia je jak każdy dom. Ekspert kredytowy podpowie, które banki finansują siedliska w Twojej okolicy, zanim zapłacisz zadatek.
Dom: kupić gotowy, dokończyć czy zostać w mieście
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy dostanę kredyt hipoteczny na siedlisko?
Tak, w części banków. Najłatwiej, gdy dom z podwórzem i ogrodem leży na osobnej działce z własną księgą wieczystą. Na przykład BOŚ Bank w regulaminie od 17 kwietnia 2026 r. kredytuje nieruchomość zagrodową do 2 ha. Grunt rolny zwykle kupuje się osobno.
Czy muszę być rolnikiem, żeby kupić siedlisko?
Nie, jeśli użytki rolne w nieruchomości mają mniej niż 1 ha. Przy 1 ha i więcej kupi je rolnik indywidualny, osoba bliska sprzedającego albo ktoś, kto dostanie zgodę Dyrektora Generalnego KOWR.
Ile trwa zakup siedliska z prawem pierwokupu KOWR?
Do czasu kredytu dolicz co najmniej miesiąc. Przy nieruchomości rolnej od 0,3 ha najpierw podpisuje się umowę warunkową, a KOWR ma miesiąc od jej doręczenia na decyzję. Bank wypłaca kredyt po umowie przenoszącej własność.
Czy mogę zbudować dom na działce rolnej?
Tak, jeśli MPZP przewiduje tam zabudowę albo dostaniesz decyzję o warunkach zabudowy. Często potrzebna jest też decyzja o wyłączeniu gruntu z produkcji rolnej. Na najlepszych glebach klas I–III jest to najtrudniejsze.
Ile wkładu własnego trzeba na siedlisko?
Rekomendacja S KNF pozwala na 20% wkładu przy nieruchomości mieszkalnej, ale przy siedliskach banki często chcą więcej. Wkładem może być też grunt, który już masz, albo zabezpieczenie na innej nieruchomości.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 11 kwietnia 2003 r. o kształtowaniu ustroju rolnego (ISAP)
- KOWR: Pierwokup, prawo pierwokupu w praktyce (26.08.2026)
- KOWR: najczęściej zadawane pytania o obrót nieruchomościami rolnymi
- Ustawa z 27 marca 2003 r. o planowaniu i zagospodarowaniu przestrzennym (ISAP)
- Ustawa o ochronie gruntów rolnych i leśnych, art. 12b (lexlege)
Pokaż wszystkie źródła (9)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Mieszkanie, dom, działka · 11 min
Kredyt hipoteczny na zakup domu: wycena i koszty
Kredyt na gotowy dom z rynku wtórnego: wkład i LTV, wycena domu z działką, księga wieczysta i legalność budynku, ubezpieczenie, PCC i notariusz, transza na remont oraz przykład raty.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 8 min
Kredyt hipoteczny na remont domu lub mieszkania i wykończenie
Remont na kredyt: hipoteczny, gotówkowy czy wykończenie w kredycie na zakup. Porównanie rat i odsetek, kosztorys, transze i rozliczenie faktur w banku.