W skrócie
Na dom drewniany lub szkieletowy dostaniesz kredyt hipoteczny na tych samych zasadach co na murowany, jeśli stoi na fundamencie, ma pozwolenie albo zgłoszenie i jest przystosowany do mieszkania przez cały rok. Bank i rzeczoznawca dokładniej sprawdzają technologię, wykonawcę i jakość drewna, więc warto od razu przygotować projekt, umowę z wykonawcą, kosztorys i certyfikaty materiałów. Polisa na dom o konstrukcji palnej zwykle kosztuje więcej, dlatego porównaj kilka ofert przed umową kredytu.
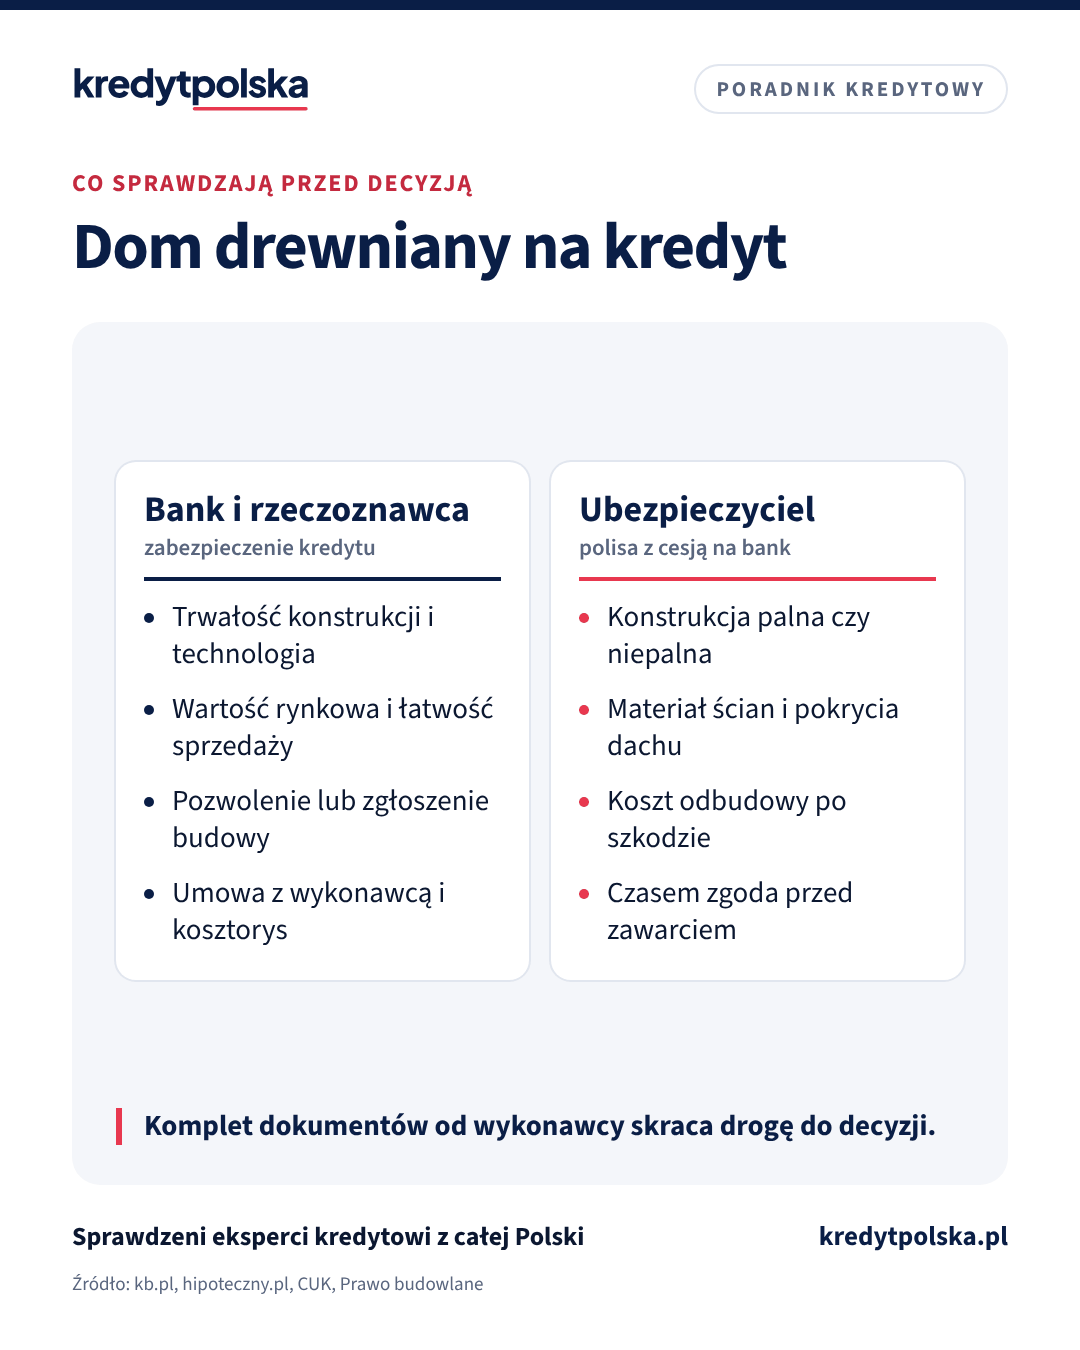
Dom szkieletowy, z bali albo z drewnianych prefabrykatów to dla banku zwykły dom jednorodzinny, jeśli jest budynkiem w rozumieniu Prawa budowlanego. Większość dużych banków finansuje taką budowę i zakup. Różnica jest w szczegółach: rzeczoznawca dokładniej opisuje technologię, bank chce więcej dokumentów od wykonawcy, a ubezpieczyciel traktuje drewno jako konstrukcję palną. Poniżej zbieramy, co przygotować, żeby te etapy przeszły sprawnie.
Domy modułowe, budowę systemem gospodarczym i dom na działce rodziców opisujemy w artykule kredyt na dom modułowy i na działce rodziców, a ogólne zasady budowy na kredyt w tekście kredyt na budowę domu.
Kiedy bank da kredyt na dom drewniany
Bank udziela kredytu hipotecznego na nieruchomość, którą może obciążyć hipoteką. Według Prawa budowlanego (art. 3 pkt 2) budynek to obiekt trwale związany z gruntem, wydzielony z przestrzeni przegrodami, z fundamentami i dachem. Według Kodeksu cywilnego (art. 48) taki budynek jest częścią działki. Materiał ścian nie ma tu znaczenia. Dom drewniany spełnia więc warunki banku, gdy:
- stoi na fundamencie na Twojej działce z księgą wieczystą,
- ma pozwolenie na budowę albo skuteczne zgłoszenie (przy domu do 70 m² zasady opisujemy w artykule dom do 70 m² bez pozwolenia a kredyt),
- jest domem całorocznym, z ogrzewaniem i instalacjami do stałego mieszkania. Drewniany domek sezonowy bank ocenia jak dom letniskowy, o czym piszemy w tekście kredyt na dom letniskowy.
Domek na kołach albo ustawiony bez fundamentu jest w świetle prawa rzeczą ruchomą, więc nie może być zabezpieczeniem hipotecznym. Taki zakup finansuje się kredytem gotówkowym.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Jak bank i rzeczoznawca wyceniają dom drewniany
Wartość domu dla banku ustala rzeczoznawca majątkowy w operacie szacunkowym. Przy domu drewnianym ocenia te same rzeczy co przy murowanym: trwałość konstrukcji, wartość rynkową, to, jak łatwo byłoby dom sprzedać, i zgodność z przepisami. Na co zwraca uwagę przy tej technologii:
- Rodzaj konstrukcji. Szkielet drewniany, bale, prefabrykowane panele czy drewno klejone to różne technologie, więc operat opisuje, z czego i jak dom jest zbudowany.
- Jakość drewna. Do szkieletu stosuje się drewno konstrukcyjne klasy co najmniej C24, suszone komorowo do wilgotności około 15–18%, z oznakowaniem CE. Konstrukcję projektuje się według normy PN-EN 1995-1-1 (Eurokod 5).
- Ochrona przed wilgocią i stan techniczny. Przy domu używanym rzeczoznawca opisuje stan elewacji, dachu, podwalin i ślady zawilgocenia. Dobrze wykonany dom szkieletowy z suszonego drewna C24 może służyć 80–100 lat.
- Transakcje w okolicy. Wartość rynkową rzeczoznawca porównuje z cenami podobnych domów. Gdy domów drewnianych w okolicy sprzedaje się mało, porównuje je z domami o zbliżonym standardzie i metrażu.
Jeśli wycena wyjdzie niższa od ceny albo kosztorysu, masz kilka dróg: dopłacić z wkładu własnego, wskazać rzeczoznawcy dodatkowe transakcje albo zamówić wycenę w innym banku. Jak powstaje operat i jak się od niego odwołać, opisujemy w artykule operat szacunkowy. Kwotę kredytu bank liczy od tej wyceny według Rekomendacji S KNF, zwykle do 80% wartości, a do 90% z dodatkowym zabezpieczeniem.
Dokumenty przy budowie domu drewnianego
Banki i ubezpieczyciele oczekują przy domach szkieletowych pełnych planów budowlanych, certyfikatów materiałów i szczegółowego kosztorysu. Przygotuj:
- prawomocne pozwolenie na budowę albo zgłoszenie z potwierdzeniem, że urząd nie wniósł sprzeciwu,
- projekt budowlany z opisem technologii,
- umowę z wykonawcą lub producentem domu z harmonogramem płatności,
- kosztorys, często na druku banku,
- certyfikaty i deklaracje właściwości użytkowych drewna i płyt (klasa drewna, oznakowanie CE),
- dziennik budowy i dane kierownika budowy,
- dokumenty działki: numer księgi wieczystej, wypis i wyrys z ewidencji gruntów.
Budowy bez pozwolenia lub zgłoszenia i bez kierownika budowy banki nie akceptują. Gotowy komplet dokumentów od wykonawcy to jeden z lepszych sygnałów, że firma jest doświadczona. Listę dopasowaną do Twojej sytuacji wygenerujesz w narzędziu lista dokumentów do kredytu.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Transze a zaliczka dla wykonawcy
Bank wypłaca kredyt na budowę w transzach, po kolejnych etapach i inspekcji. Pierwsza transza to zwykle najwyżej 25–30% kwoty. Firmy budujące domy szkieletowe i prefabrykowane często chcą na start 30–60% wartości, bo zamawiają materiał i produkują ściany w hali. Różnicę pokrywa się zwykle z wkładu własnego. Najprościej od razu uzgodnić z wykonawcą harmonogram płatności dopasowany do transz banku i pokazać go w banku przed wnioskiem. Jak bank rozlicza etapy: transze kredytu na budowę i kosztorys. Harmonogram i odsetki od transz policzysz w kalkulatorze kredytu na budowę domu.
Kupno gotowego domu drewnianego
Przy zakupie domu z rynku wtórnego bank potrzebuje tych samych dokumentów co przy domu murowanym, opisanych w artykule kredyt na zakup domu. Sprzedawca przekazuje też świadectwo charakterystyki energetycznej. Przy drewnie warto dodatkowo:
- poprosić sprzedawcę o projekt, rok budowy i dane wykonawcy, bo rzeczoznawca opisze technologię dokładniej,
- zamówić przegląd inżyniera budownictwa przed umową przedwstępną: wilgoć, stan drewna, impregnacja, dach, podwaliny,
- sprawdzić w urzędzie, czy dom ma pozwolenie na użytkowanie albo zawiadomienie o zakończeniu budowy.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 3 min
Kredyt na dom modułowy, szkieletowy i budowę na działce rodziców
Czy bank da kredyt hipoteczny na dom modułowy, prefabrykowany lub szkieletowy, budowę systemem gospodarczym i dom na działce rodziców: warunki, dokumenty, pułapki i jak to rozwiązać.
Ten sam dział · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Ten sam dział · 3 min
Transze kredytu na budowę domu i kosztorys: jak bank wypłaca pieniądze
Jak bank wypłaca kredyt na budowę domu: kosztorys i harmonogram, liczba transz, inspekcje przed każdą wypłatą, rozliczenie faktur, odsetki w trakcie budowy.
Ubezpieczenie domu o konstrukcji palnej
Bank wymaga polisy od ognia i innych zdarzeń losowych z cesją na bank. Dom, którego ściany nośne są z drewna, ubezpieczyciele zaliczają do konstrukcji palnych i zwykle stosują wyższą taryfę. Część firm wymaga zgody przed zawarciem umowy albo takich domów nie ubezpiecza. W przykładowym porównaniu CUK dla domu 100 m² wartego 400 tys. zł polisa na mury przy konstrukcji palnej kosztowała od 492 zł do 1 549 zł rocznie, zależnie od ubezpieczyciela. Różnice są duże, a polisę możesz kupić w banku albo u dowolnego ubezpieczyciela, jeśli spełnia wymagania banku. Dlatego opłaca się porównać kilka ofert przed podpisaniem umowy kredytu. Jakie warunki stawia bank, opisujemy w tekście ubezpieczenie nieruchomości do kredytu.
Jak zwiększyć szanse na dobrą decyzję
- Wybierz wykonawcę z dokumentami. Projekt, certyfikaty drewna i jasny harmonogram płatności ułatwiają pracę bankowi i rzeczoznawcy.
- Zapytaj kilka banków o technologię przed wnioskiem. Zasady oceny domów drewnianych są w wewnętrznych procedurach banków, których banki nie publikują.
- Zaplanuj zaliczkę z wkładu. Gdy wykonawca chce więcej na start, niż wyniesie pierwsza transza, odłóż tę kwotę wcześniej.
- Policz polisę razem z ratą. Wyższa składka to stały koszt, który warto znać przed wyborem oferty.
Ekspert kredytowy podpowie, które banki najsprawniej finansują wybraną technologię, zanim złożysz wniosek.
Dom: kupić gotowy, dokończyć czy zostać w mieście
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy bank da kredyt hipoteczny na dom szkieletowy?
Tak. Większość dużych banków finansuje budowę i zakup domów szkieletowych na tych samych zasadach co murowanych, jeśli dom stoi na fundamencie, ma pozwolenie albo zgłoszenie i jest całoroczny.
Czy dom drewniany bank wycenia niżej?
Nie z założenia. Wartość ustala rzeczoznawca na podstawie stanu technicznego, jakości wykonania i cen podobnych domów w okolicy. Przy domu drewnianym dokładniej opisuje technologię i jakość drewna.
Jakie dokumenty są potrzebne do kredytu na dom szkieletowy?
Pozwolenie na budowę albo zgłoszenie, projekt budowlany, umowa z wykonawcą z harmonogramem płatności, kosztorys, certyfikaty materiałów, dziennik budowy i dokumenty działki z numerem księgi wieczystej.
Czy ubezpieczenie domu drewnianego jest droższe?
Zwykle tak, bo ubezpieczyciele zaliczają drewniane ściany nośne do konstrukcji palnych. Różnice między firmami są duże, więc warto porównać kilka ofert przed umową kredytu.
Czy dostanę kredyt hipoteczny na domek drewniany bez fundamentu?
Nie. Domek bez fundamentu albo na kołach jest rzeczą ruchomą, więc bank nie może ustanowić na nim hipoteki. Taki zakup finansuje się kredytem gotówkowym.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 7 lipca 1994 r. Prawo budowlane (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 29 sierpnia 2014 r. o charakterystyce energetycznej budynków (ISAP)
- KNF, Rekomendacja S
- kb.pl: Banki i ubezpieczyciele traktują domy szkieletowe gorzej (14.01.2026)
Pokaż wszystkie źródła (10)Zwiń listę źródeł
- hipoteczny.pl: Kredyt na dom modułowy lub prefabrykowany (aktualizacja 19.02.2026)
- money.pl: Bank sfinansuje nam dom modułowy lub szkieletowy? (8.12.2019)
- CUK Ubezpieczenia: Palna konstrukcja dachu lub ścian a ubezpieczenie domu (aktualizacja 20.07.2026)
- Inżynier Budownictwa: Konstrukcja szkieletowa domu jednorodzinnego, normy i materiały (17.08.2026)
- kb.pl: Prawdziwa trwałość domów szkieletowych (22.07.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Prawo i formalności · 8 min
Operat szacunkowy: ile kosztuje wycena nieruchomości i co, gdy jest niższa
Kto robi wycenę nieruchomości do kredytu, ile kosztuje operat szacunkowy i co zrobić, gdy bank wyceni mieszkanie niżej niż cena: LTV, wkład, odwołanie.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 8 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.