
W skrócie
Skargę na bank zaczynasz od reklamacji w samym banku, który ma 30 dni na odpowiedź, a w szczególnie skomplikowanej sprawie do 60 dni. Gdy bank odmówi, Twoim sporem zajmie się Rzecznik Finansowy (postępowanie polubowne za 50 zł, udział banku obowiązkowy), Sąd Polubowny przy KNF, jeśli bank się zgodzi, albo sąd. UOKiK i KNF nie rozstrzygają pojedynczych sporów: UOKiK ściga praktyki wobec wielu klientów, a KNF nadzoruje banki. Sama odmowa kredytu nie jest podstawą skargi, ale masz prawo do pisemnego wyjaśnienia oceny zdolności.
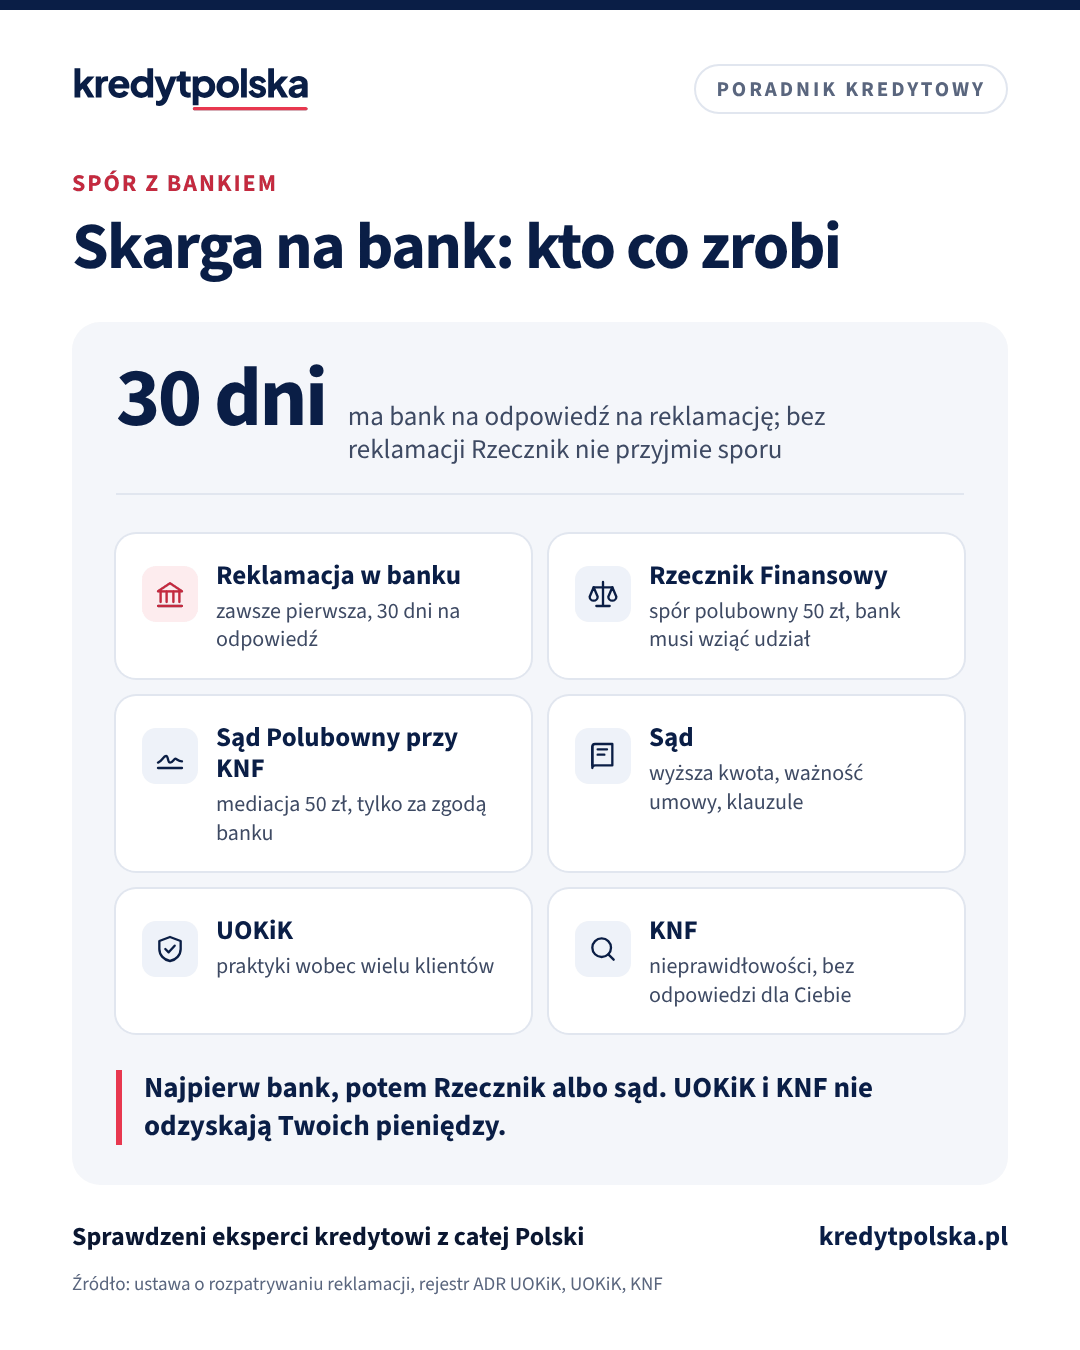
„Skarga na bank” w praktyce oznacza kilka różnych dróg, a wybór złej zwykle wydłuża sprawę. Rzecznik Finansowy nie przyjmie sprawy bez reklamacji, UOKiK nie odzyska Twoich pieniędzy, a KNF nie odpowiada na przesłane informacje o nieprawidłowościach. Poniżej znajdziesz, dokąd iść z konkretną sprawą przy kredycie hipotecznym, co możesz zrobić po odmowie kredytu i po zmianie warunków umowy oraz gotowe wzory pism.
Twoja sprawa: od czego zacząć
| Sprawa | Pierwszy krok | Gdy to nie pomoże |
|---|---|---|
| Bank odmówił kredytu | wniosek o wyjaśnienie oceny zdolności | inny bank; reklamacja, gdy bank milczy |
| Bank pobrał za dużo albo źle policzył | reklamacja w banku | Rzecznik Finansowy, Sąd Polubowny, sąd |
| Nowa opłata albo zmiana regulaminu | reklamacja z pytaniem o podstawę w umowie | Rzecznik Finansowy, sąd |
| Zapis w umowie wygląda na niedozwolony | analiza umowy, reklamacja | sąd; zawiadomienie do UOKiK |
| Bank tak samo traktuje wielu klientów | zawiadomienie do UOKiK | równolegle: reklamacja i Rzecznik |
| Bank łamie przepisy nadzorcze | informacja do KNF | równolegle: reklamacja i Rzecznik |
Tabela pokazuje typową kolejność. Do sądu możesz pójść w każdej chwili, bez Rzecznika i bez Sądu Polubownego.
Bank odmówił kredytu: co Ci się należy
Bank nie musi udzielić kredytu. Prawo bankowe uzależnia kredyt od zdolności kredytowej (art. 70 ust. 1), a ocenę robi bank według własnego modelu, więc sama odmowa nie narusza prawa i skarga zwykle jej nie zmieni. Masz za to prawo do informacji: na Twój wniosek, złożony w ciągu roku od otrzymania oceny, bank w 30 dni wyjaśnia na piśmie, co wpłynęło na ocenę zdolności (art. 70a Prawa bankowego). Wniosek przygotujesz w generatorze pism, a pozostałe prawa po odmowie opisujemy w artykule odmowa kredytu hipotecznego.
Skarga ma sens dopiero wtedy, gdy bank nie odpowie na wniosek w 30 dni albo w BIK są błędne dane, które zaszkodziły ocenie. Wtedy składasz reklamację: w pierwszym przypadku w banku, który odmówił, w drugim w banku, który przekazał błędne dane.
Narzędzia
Sprawdź na swoich liczbach
Przygotuj
lista do odhaczenia i wydruku
Narzędzie
Lista dokumentów do druku
Wybierz dochód i nieruchomość, wydrukuj listę i odhaczaj.
Koszty poza ceną, około
w tym PCC 12 000 zł, notariusz i sąd; bez kosztów kredytu
Narzędzie
Koszty zakupu mieszkania
Notariusz, PCC, sądowe opłaty i koszty banku w jednym zestawieniu.
Bank zmienił warunki umowy: kiedy może, a kiedy nie
Umowa kredytu musi określać oprocentowanie i warunki jego zmiany oraz warunki dokonywania zmian umowy (art. 69 ust. 2 pkt 5 i 10 Prawa bankowego). Dlatego wyższa rata po wzroście WIBOR przy oprocentowaniu zmiennym zwykle wynika z samej umowy, a nie ze zmiany jej warunków. Problem zaczyna się, gdy bank wprowadza nową opłatę, podnosi istniejącą albo zmienia regulamin w sposób, którego umowa nie przewiduje.
- Zmieniony regulamin albo tabela opłat wiąże Cię w trakcie umowy, jeśli bank spełnił wymagania dotyczące doręczenia wzorca, a Ty nie wypowiedziałeś umowy w najbliższym terminie wypowiedzenia (art. 384¹ Kodeksu cywilnego). Czytaj więc listy o zmianach i zachowuj je.
- Postanowienie niedozwolone, czyli nieuzgodnione indywidualnie i kształtujące Twoje prawa sprzecznie z dobrymi obyczajami, z rażącym naruszeniem Twoich interesów, nie wiąże Cię, a reszta umowy obowiązuje dalej (art. 385¹ § 1 i 2 KC). W razie wątpliwości za niedozwolone uważa się m.in. zapisy, które pozwalają bankowi jednostronnie zmienić umowę bez ważnej przyczyny wskazanej w tej umowie albo podwyższyć cenę bez prawa odstąpienia od umowy (art. 385³ pkt 10 i 20 KC).
W 2026 r. UOKiK nałożył na cztery banki kary za postanowienia, które pozwalały jednostronnie zmieniać umowy i podnosić opłaty, także w kredytach hipotecznych. Decyzje nie są prawomocne. Szczegóły w aktualności UOKiK: kary dla 4 banków za klauzule zmiany opłat.
Co zrobić, gdy bank zmienił warunki:
- Poproś bank o wskazanie postanowienia umowy, na podstawie którego wprowadził zmianę, i o wyliczenie jej skutku. Przez cały czas trwania umowy bank musi bezpłatnie wyjaśniać jej postanowienia (art. 29 ust. 6 i 7 ustawy o kredycie hipotecznym).
- Złóż reklamację z żądaniem stosowania dotychczasowych warunków i zwrotu pobranych kwot.
- Po odmowie złóż wniosek do Rzecznika Finansowego.
- Gdy spór dotyczy ważności zapisu albo całej umowy, np. przy kredycie frankowym albo sporze o WIBOR, pokaż umowę prawnikowi przed pozwem.
Reklamacja w banku: zawsze pierwszy krok
Reklamację złożysz na piśmie, mailem, przez bankowość internetową albo ustnie w oddziale lub przez telefon (art. 3 ustawy o rozpatrywaniu reklamacji). Bank odpowiada w 30 dni, w szczególnie skomplikowanej sprawie do 60 dni, jeśli wcześniej poinformuje Cię o przyczynie opóźnienia. Brak odpowiedzi w terminie oznacza, że reklamację uważa się za rozpatrzoną zgodnie z Twoją wolą (art. 6–8). Wzór znajdziesz w generatorze pism, a terminy z przykładami w artykule reklamacja w banku i Rzecznik Finansowy.
Rzecznik Finansowy: interwencja albo spór polubowny
Rzecznik Finansowy zajmuje się Twoją sprawą, gdy bank nie uwzględnił reklamacji albo uznał ją, ale nie wykonał tego, co obiecał (art. 17 ust. 1 pkt 1 i 2 ustawy o rozpatrywaniu reklamacji). Masz dwie drogi:
- Interwencja: Rzecznik bada sprawę i może zwrócić się do banku o ponowne rozpatrzenie. Ustawa nie przewiduje za to opłaty.
- Postępowanie polubowne za 50 zł (z możliwością zwolnienia): bank musi wziąć udział, ale wynik nie jest wiążący (art. 36–38). Szczegóły i terminy w artykule reklamacja w banku i Rzecznik Finansowy.
Rzecznik odmówi postępowania polubownego, jeśli nie złożyłeś wcześniej reklamacji albo ta sama sprawa toczy się lub została już rozpatrzona w sądzie, w sądzie polubownym albo u innego podmiotu (art. 36 ust. 4). Gdy sprawa trafi do sądu, Rzecznik może przyłączyć się do postępowania (art. 26). Biuro Rzecznika mieści się przy ul. Nowogrodzkiej 47A, 00-695 Warszawa. Bezpłatne porady: tel. 22 333 73 26 albo 27, porady@rf.gov.pl, aktualne formularze i numer rachunku do opłaty na rf.gov.pl. Wniosek o postępowanie polubowne przygotujesz w generatorze pism.
Bezpłatna analiza
Porozmawiaj z ekspertem
Ekspert oddzwoni
bezpłatnie i bez zobowiązań, oferty 14 banków z RRSO
Ekspert z wpisem KNF
Bezpłatna rozmowa o Twoim kredycie
Przejdź przez formalności z ekspertem, krok po kroku.
Sąd Polubowny przy KNF
Sąd Polubowny przy Komisji Nadzoru Finansowego rozpatruje spory z bankami i innymi instytucjami nadzorowanymi przez KNF w trzech trybach: mediacja, uproszczony arbitraż (spory do 10 000 zł, wyżej tylko na zgodny wniosek stron) i arbitraż w sprawach powyżej 10 000 zł.
| Postępowanie | Opłata | Wynik |
|---|---|---|
| Mediacja | 50 zł | niewiążący, ugoda tylko za zgodą stron |
| Mediacja, kredyt walutowy (indeksowany lub denominowany) | 500 zł, płaci bank | niewiążący |
| Uproszczony arbitraż, spór do 10 000 zł | 150 zł | wiążący |
| Arbitraż, spór powyżej 10 000 zł | wpis 250–1 000 zł | wiążący |
Opłaty według taryfy z regulaminu Sądu Polubownego (uchwała KNF nr 344/2023) i rejestru UOKiK, odczyt 5.11.2026. Wpis w arbitrażu zależy od wartości sporu.
Najważniejsza różnica wobec Rzecznika Finansowego: mediacja i arbitraż odbywają się tylko wtedy, gdy zgodzą się obie strony, więc bank może odmówić. Zapis we wzorcu umowy, który z góry kieruje spór do sądu polubownego, w razie wątpliwości uważa się za niedozwolony (art. 385³ pkt 23 KC). Sąd Polubowny może odmówić sprawy, gdy wartość sporu jest niższa niż 500 zł (z wyjątkami) albo gdy ta sama sprawa toczy się lub zakończyła gdzie indziej. Drugą drogą pozasądową jest Arbiter Bankowy przy ZBP, który opisujemy w artykule o reklamacji i Rzeczniku Finansowym.
UOKiK: gdy problem dotyczy wielu klientów
UOKiK nie rozstrzyga sporu między Tobą a bankiem. Zajmuje się praktykami, które mogą dotykać potencjalnie nieograniczonej liczby konsumentów, np. tym samym zapisem we wzorcu umowy albo systemem obsługi, który utrudnia reklamacje. Błędne wyliczenie odsetek w jednej umowie to według UOKiK sprawa indywidualna.
- Zawiadomienie może złożyć każdy, pisemnie na adres Urzędu: Pl. Powstańców Warszawy 1, 00-950 Warszawa. Podaj swoje dane kontaktowe, bo anonimowych zawiadomień UOKiK nie rozpatruje. Opisz praktykę, podaj nazwę banku i dołącz kopie dokumentów, np. umowy i listu o zmianie opłat.
- Skutek: postępowanie może skończyć się nakazem zaniechania praktyki i karą pieniężną. Decyzja uznająca klauzulę za niedozwoloną działa wobec banku, który ją stosował, i wobec wszystkich konsumentów, którzy zawarli z nim umowę z tą klauzulą.
- Pomoc w Twojej sprawie dają rzecznicy konsumentów w powiatach i miastach (porady, reklamacje, pisma procesowe) oraz infolinia konsumencka: 801 440 220 albo 222 66 76 76, w dni robocze w godz. 10–18.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Reklamacja w banku i Rzecznik Finansowy: terminy i koszty
Jak złożyć reklamację w banku przy kredycie hipotecznym: 30 i 60 dni, skutek braku odpowiedzi, wniosek do Rzecznika Finansowego za 50 zł, Arbiter Bankowy i sąd.
Kredyt krok po kroku · 9 min
Odmowa kredytu hipotecznego: 12 powodów i co zrobić dalej
Dlaczego bank odmawia kredytu hipotecznego, jak uzyskać wyjaśnienie oceny zdolności (art. 70a Prawa bankowego) i kiedy złożyć wniosek w innym banku.
Ten sam dział · 8 min
Prawa kredytobiorcy: co gwarantuje ustawa o kredycie hipotecznym
Prawa kredytobiorcy w jednym miejscu: formularz ESIS, 14 dni na odstąpienie, wcześniejsza spłata, zakaz sprzedaży wiązanej, wyjaśnienie oceny i reklamacja.
KNF: nieprawidłowości, nie Twój spór
Komisja Nadzoru Finansowego przyjmuje informacje o nieprawidłowościach w działaniu banków i może je wykorzystać w nadzorze. Nie zajmuje jednak stanowiska w indywidualnych sprawach, nie wydaje opinii prawnych i nie odpowiada na przesłane informacje. Informację wyślesz pisemnie na adres ul. Piękna 20, skr. pocztowa 419, 00-549 Warszawa, albo mailem na knf@knf.gov.pl. Jeśli chcesz odzyskać pieniądze, równolegle złóż reklamację w banku.
Kiedy iść do sądu
Do sądu pójdziesz, gdy bank odrzucił reklamację, a droga polubowna nic nie dała albo nie chcesz z niej korzystać. Tak jest zwykle przy wyższych kwotach i w sporach o ważność zapisów albo całej umowy. Kilka rzeczy, które warto wiedzieć:
- Sąd ocenia, czy zapis jest niedozwolony, według stanu z chwili zawarcia umowy (art. 385² KC), więc liczy się treść umowy i okoliczności jej podpisania, a nie późniejsze zachowanie banku.
- Reklamacja nie jest warunkiem pozwu, ale odpowiedź banku porządkuje dowody.
- W sprawie o ważność umowy kredytu zwykle potrzebny jest prawnik, który oceni szanse po lekturze umowy i dokumentów.
Wzory pism
W generatorze pism do banku wpiszesz swoje dane, a pismo przygotuje się samo, z podstawą prawną i do wydruku:
- Reklamacja, gdy bank pobrał za dużo, zmienił warunki albo nie wykonał umowy.
- Wyjaśnienie oceny zdolności, gdy bank odmówił kredytu albo przyznał mniej.
- Wniosek do Rzecznika Finansowego o postępowanie polubowne, gdy bank odrzucił reklamację.
- Wniosek o restrukturyzację, gdy spór dotyczy rat, których nie dajesz rady spłacać.
Zawiadomienie do UOKiK i informacja do KNF nie mają ustawowego wzoru. Wystarczy pismo z Twoimi danymi, nazwą banku, opisem praktyki z datami i kopiami dokumentów.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Gdzie złożyć skargę na bank?
Najpierw w banku, jako reklamację. Gdy bank odmówi, możesz złożyć wniosek do Rzecznika Finansowego, wystąpić do Sądu Polubownego przy KNF albo iść do sądu. UOKiK zawiadamiasz o praktykach wobec wielu klientów, a KNF o nieprawidłowościach w działaniu banku, ale żaden z nich nie rozstrzygnie Twojego sporu.
Czym różni się Rzecznik Finansowy od Sądu Polubownego przy KNF?
Przed Rzecznikiem Finansowym udział banku w postępowaniu polubownym jest obowiązkowy, a opłata wynosi 50 zł. Przed Sądem Polubownym przy KNF mediacja i arbitraż odbywają się tylko za zgodą obu stron, ale arbitraż kończy się rozstrzygnięciem wiążącym. Propozycja Rzecznika nie jest wiążąca.
Czy KNF odpowie na moją skargę na bank?
Nie. KNF nie odpowiada na przesłane informacje o nieprawidłowościach i nie zajmuje stanowiska w indywidualnych sprawach. Może wykorzystać informację w nadzorze nad bankiem. Swoich pieniędzy dochodzisz reklamacją, przez Rzecznika Finansowego albo w sądzie.
Czy bank może jednostronnie zmienić warunki kredytu?
Tylko w zakresie i na warunkach, które przewiduje umowa. Zapis pozwalający jednostronnie zmienić umowę bez ważnej przyczyny wskazanej w umowie w razie wątpliwości uważa się za niedozwolony, a niedozwolony zapis nie wiąże konsumenta.
Czy UOKiK pomoże mi odzyskać pieniądze od banku?
Nie bezpośrednio. UOKiK zajmuje się praktykami wobec wielu klientów i może nałożyć na bank karę. W swojej sprawie skorzystaj z reklamacji, Rzecznika Finansowego, rzecznika konsumentów albo sądu. Decyzję UOKiK możesz przywołać w swoim sporze.
Masz pytanie?
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej, tekst jedn. Dz.U. 2026 poz. 823 (ISAP)
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe, tekst jedn. Dz.U. 2026 poz. 38, art. 69, 70 i 70a (ISAP)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym, tekst jedn. Dz.U. 2025 poz. 720, art. 24 i 29 (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny, tekst jedn. Dz.U. 2026 poz. 795, art. 384¹–385³ (ISAP) (sprawdzono 5.11.2026)
- Ustawa z 23 września 2016 r. o pozasądowym rozwiązywaniu sporów konsumenckich, art. 33 (ISAP)
Pokaż wszystkie źródła (14)Zwiń listę źródeł
- UOKiK, rejestr podmiotów polubownego rozwiązywania sporów: Rzecznik Finansowy
- UOKiK, rejestr podmiotów polubownego rozwiązywania sporów: Sąd Polubowny przy KNF
- KNF: Regulamin Sądu Polubownego przy KNF z taryfą opłat (uchwała nr 344/2023, PDF)
- UOKiK: naruszanie interesów konsumentów i zawiadomienie
- UOKiK: niedozwolone klauzule
- UOKiK: pomoc dla konsumentów
- KNF: sposób przyjmowania informacji o nieprawidłowościach
- Rzecznik Finansowy (sprawdzono 5.11.2026)
- ZBP: Sąd Polubowny przy KNF
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Po podpisaniu umowy · 7 min
Pozew o WIBOR po wyroku TSUE C-471/24: co dalej w 2026 roku
Co orzekł TSUE w sprawie C-471/24 o kredytach z WIBOR, jakie argumenty zostały w sporach, jak orzekają sądy i co zmienia przejście z WIBOR na POLSTR.
Prawo i formalności · 8 min
Jakie dokumenty do kredytu hipotecznego? Pełna lista na 2026
Jakie dokumenty do kredytu hipotecznego: etat, B2B i JDG (KPiR, ryczałt, PIT), emerytura, dochód z zagranicy, rynek wtórny, pierwotny, budowa i działka.
Prawo i formalności · 8 min
Umowa przedwstępna przy kredycie: zadatek czy zaliczka?
Umowa przedwstępna zwykła czy notarialna, zadatek a zaliczka według art. 394 KC, klauzula na wypadek odmowy kredytu i zapisy, których wymaga bank.
Prawo i formalności · 8 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.