W skrócie
Kredyt na mikrokawalerkę jest możliwy, ale bank najpierw sprawdza, co kupujesz. Nie ma jednego minimalnego metrażu dla wszystkich banków: każdy bank ustala go w wewnętrznych zasadach i ich nie publikuje. Największe znaczenie ma status w księdze wieczystej. Legalnie wyodrębnione mieszkanie poniżej 25 m² w starszym budynku bank może sfinansować jak zwykłe mieszkanie, a lokal użytkowy urządzony jak kawalerka finansuje na zasadach lokalu użytkowego, z wyższym wkładem.
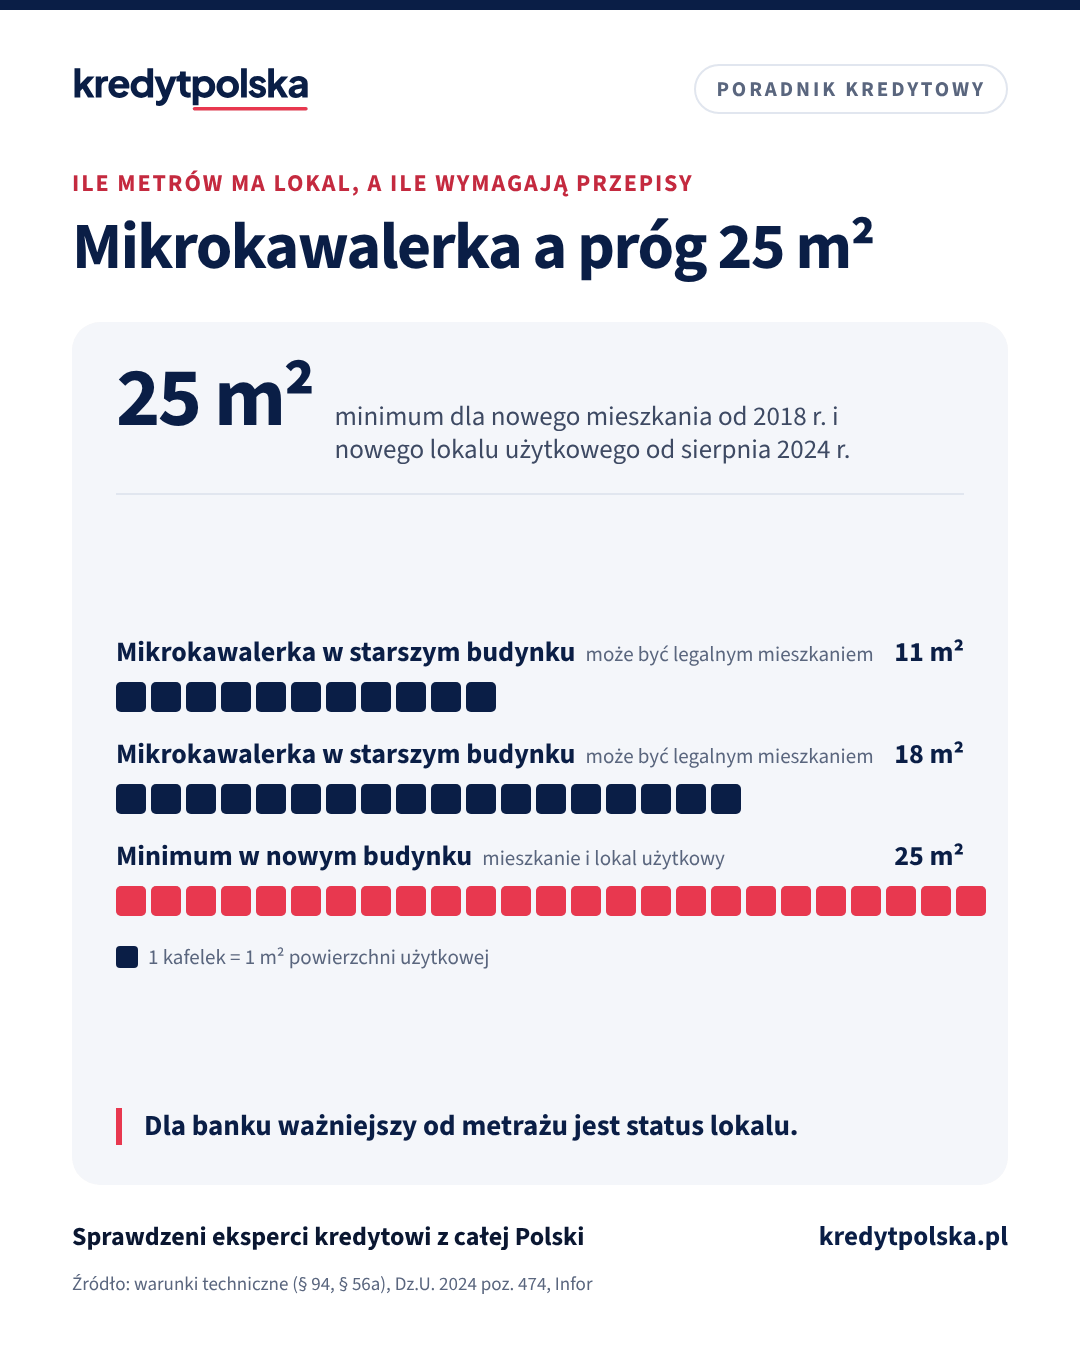
Mała kawalerka to dla wielu osób najtańszy sposób na własne mieszkanie albo pierwszą inwestycję na wynajem. Przy lokalach poniżej 25 m² bank zadaje jednak więcej pytań niż przy zwykłym mieszkaniu. Poniżej wyjaśniamy, skąd bierze się próg 25 m², jakie rodzaje mikrokawalerek są na rynku i jak każdy z nich wpływa na kredyt.
Czy jest minimalny metraż do kredytu
Nie ma przepisu, który ustala minimalną powierzchnię mieszkania do kredytu hipotecznego. Każdy bank decyduje sam, a swoje progi zapisuje w wewnętrznych zasadach oceny zabezpieczeń, których zwykle nie publikuje. Nie znajdziesz ich w tabeli opłat ani w ofercie. Dlatego minimalny metraż warto sprawdzić w konkretnym banku przed podpisaniem umowy rezerwacyjnej albo przedwstępnej.
W praktyce bank patrzy na trzy rzeczy:
- Status lokalu. Czy w księdze wieczystej jest lokal mieszkalny, lokal użytkowy, czy udział w większym mieszkaniu.
- Wartość i płynność. Rzeczoznawca porównuje lokal z podobnymi transakcjami. Gdy jest ich mało, wycena bywa ostrożniejsza, a od niej zależy kwota kredytu.
- Kwota kredytu. Przy taniej kawalerce potrzebna kwota może być bliska minimalnej kwocie kredytu w banku, o czym piszemy w artykule minimalna kwota kredytu hipotecznego.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Skąd próg 25 m²
Od 1 stycznia 2018 r. warunki techniczne dla nowych budynków wymagają, by mieszkanie miało co najmniej 25 m² powierzchni użytkowej (§ 94 rozporządzenia w sprawie warunków technicznych). Część inwestorów zaczęła wtedy budować mniejsze lokale jako użytkowe. Od 1 sierpnia 2024 r. także lokal użytkowy w nowym budynku musi mieć co najmniej 25 m² (§ 56a). Wyjątek to lokal na pierwszej albo drugiej kondygnacji nadziemnej z wejściem bezpośrednio z zewnątrz, a nowy wymóg nie dotyczy budynków, które dostały pozwolenie na budowę albo zgłoszenie przed 1 sierpnia 2024 r.
Przepisy nie działają wstecz. Mieszkanie o powierzchni 11, 14 czy 18 m² w starszej kamienicy albo bloku może być legalnym, wyodrębnionym lokalem mieszkalnym z własną księgą wieczystą.
Trwa wymiana rozporządzenia o warunkach technicznych. Szczegóły
Ustawa z 31 lipca 2026 r. pozwala przez 18 miesięcy od 20 września 2026 r. projektować budynki według dotychczasowych warunków.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Cztery rodzaje mikrokawalerek
| Co kupujesz | Jak to rozpoznać | Dla banku |
|---|---|---|
| Mieszkanie poniżej 25 m² w starszym budynku | lokal mieszkalny w dziale I księgi | zwykły kredyt, próg zależy od banku |
| Lokal użytkowy urządzony jak kawalerka | lokal użytkowy lub usługowy w księdze | kredyt na lokal użytkowy |
| Apartament w aparthotelu lub condohotelu | umowa z operatorem, lokal użytkowy | wiele banków nie finansuje |
| Pokój z podzielonego mieszkania | jedna księga dla całego mieszkania | udział, a nie osobny lokal |
Ocena w kolumnie „Dla banku” to typowa praktyka, nie zasada każdego banku.
Mieszkanie poniżej 25 m²
To najprostszy przypadek. Jeśli lokal jest wyodrębniony jako mieszkalny i ma własną księgę wieczystą, bank traktuje go jak każde mieszkanie: liczy zdolność, wkład własny i LTV na zwykłych zasadach. Różnica może dotyczyć tylko wewnętrznego progu powierzchni albo wartości w danym banku. Jeśli jeden bank odmówi z powodu metrażu, inny może kredyt przyznać, więc warto zapytać kilka banków.
Lokal użytkowy
Mikroapartament sprzedawany jako lokal użytkowy pozostaje lokalem użytkowym, nawet jeśli ma aneks kuchenny i łazienkę. Bank finansuje go jak lokal użytkowy: zwykle z wyższym wkładem i marżą niż mieszkanie, a cena od dewelopera zawiera 23% VAT zamiast 8%. Szczegóły i przykład liczbowy są w artykule kredyt na lokal użytkowy.
Aparthotel i condohotel
Przy apartamencie w obiekcie hotelowym kupujesz zwykle lokal użytkowy z umową na wynajem przez operatora. Wiele banków takich lokali nie finansuje albo traktuje je jak inwestycję komercyjną. Zanim wpłacisz rezerwację, zapytaj bank o konkretny obiekt. Szczegóły w artykule kredyt na condohotel i apartament inwestycyjny.
Pokój z podzielonego mieszkania
Fizyczny podział dużego mieszkania na kilka studiów nie tworzy osobnych lokali. W księdze wieczystej nadal jest jedno mieszkanie, a kupujący nabywa udział w nim. Kredyt na udział to inna sytuacja niż kredyt na własne mieszkanie, bo bank ustanawia hipotekę na udziale we wspólnej nieruchomości. Przed zakupem sprawdź, czy dla lokalu wydano zaświadczenie o samodzielności i założono osobną księgę.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt na lokal użytkowy: wkład, marża, VAT 23% i PCC
Kredyt na lokal użytkowy dla osoby prywatnej i firmy: wyższy wkład i marża, VAT 23% zamiast 8%, PCC na rynku wtórnym, wynajem lokalu i przykład liczbowy.
Ten sam dział · 8 min
Kredyt na condohotel i apartament inwestycyjny: czy bank go da i na jakich zasadach
Kredyt na apartament w condohotelu, aparthotelu albo apartament inwestycyjny: lokal użytkowy czy mieszkanie, wkład i marża, umowa z operatorem, VAT 23% i jego zwrot, brak ochrony ustawy deweloperskiej i lista do sprawdzenia przed rezerwacją.
Zdolność kredytowa i dochody · 4 min
Kredyt hipoteczny od jakiej kwoty? Minimalna kwota w bankach
Od jakiej kwoty bank udzieli kredytu hipotecznego: minimalna kwota w bankach, co zrobić, gdy potrzebujesz mniej niż 50 000 zł, i kiedy taniej wychodzi pożyczka hipoteczna albo kredyt gotówkowy.
Co sprawdzić przed rezerwacją
- dział I księgi wieczystej: czy to lokal mieszkalny i jaka jest powierzchnia, opisujemy to w artykule księga wieczysta: co sprawdzić,
- przy rynku pierwotnym: prospekt informacyjny i umowa deweloperska, czy lokal jest mieszkalny, czy użytkowy,
- zaświadczenie o samodzielności lokalu, jeśli lokal powstał z podziału większego mieszkania,
- w banku: czy finansuje lokal tej powierzchni i jakiego wkładu wymaga,
- warunek kredytu w umowie przedwstępnej, który pozwala odzyskać zadatek, gdy bank odmówi; piszemy o tym w artykule umowa przedwstępna z warunkiem kredytu.
Koszty przy zakupie
Przy mieszkaniu z rynku wtórnego płacisz zwykle 2% podatku PCC, ale przy pierwszym mieszkaniu możesz być z niego zwolniony, co opisujemy w artykule pierwsze mieszkanie bez PCC. Zwolnienie dotyczy lokalu mieszkalnego, więc przy lokalu użytkowym z niego nie skorzystasz. Przy zakupie na wynajem warto też przeczytać artykuł kredyt na mieszkanie na wynajem.
Ekspert kredytowy sprawdzi, które banki finansują lokal o danej powierzchni i statusie, zanim podpiszesz umowę rezerwacyjną.
Mieszkanie jako inwestycja
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Jaki jest minimalny metraż mieszkania do kredytu hipotecznego?
Nie ma jednego progu dla wszystkich banków. Każdy bank ustala go w wewnętrznych zasadach i zwykle ich nie publikuje, dlatego o konkretny lokal trzeba zapytać przed rezerwacją.
Czy dostanę kredyt na kawalerkę poniżej 25 m²?
Tak, jeśli to legalnie wyodrębniony lokal mieszkalny z własną księgą wieczystą, np. w starszym budynku. Bank może wtedy przyznać zwykły kredyt hipoteczny, choć część banków ma wewnętrzny próg powierzchni albo wartości.
Czy mikroapartament to mieszkanie?
Nie zawsze. Lokal sprzedawany jako użytkowy pozostaje użytkowy, nawet jeśli wygląda jak kawalerka. Bank finansuje go wtedy jak lokal użytkowy, zwykle z wyższym wkładem i marżą.
Od kiedy mieszkanie musi mieć co najmniej 25 m²?
Od 1 stycznia 2018 r. w nowych budynkach. Od 1 sierpnia 2024 r. minimum 25 m² dotyczy też nowych lokali użytkowych, z wyjątkiem lokali na pierwszej lub drugiej kondygnacji z wejściem z zewnątrz. Starsze lokale mogą być mniejsze i pozostają legalne.
Czy bank da kredyt na pokój z podzielonego mieszkania?
Taki pokój zwykle nie jest osobnym lokalem, tylko udziałem w większym mieszkaniu z jedną księgą wieczystą. To inna sytuacja niż kredyt na własne mieszkanie, więc zapytaj bank przed zakupem.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Rozporządzenie z 12 kwietnia 2002 r. w sprawie warunków technicznych, jakim powinny odpowiadać budynki (ISAP)
- § 94 warunków technicznych: wielkość powierzchni użytkowej mieszkania (arslege.pl)
- Dz.U. 2024 poz. 474: lokal użytkowy co najmniej 25 m² od 1 sierpnia 2024 r. (eli.gov.pl)
- O prawie budowlanym: stare i nowe warunki techniczne dla budynków (2.09.2026)
- 300Gospodarka: Mikrokawalerki w Polsce. Dokumenty ważniejsze niż cena za metr (17.09.2026)
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Prawo i formalności · 8 min
Operat szacunkowy: ile kosztuje wycena nieruchomości i co, gdy jest niższa
Kto robi wycenę nieruchomości do kredytu, ile kosztuje operat szacunkowy i co zrobić, gdy bank wyceni mieszkanie niżej niż cena: LTV, wkład, odwołanie.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.