W skrócie
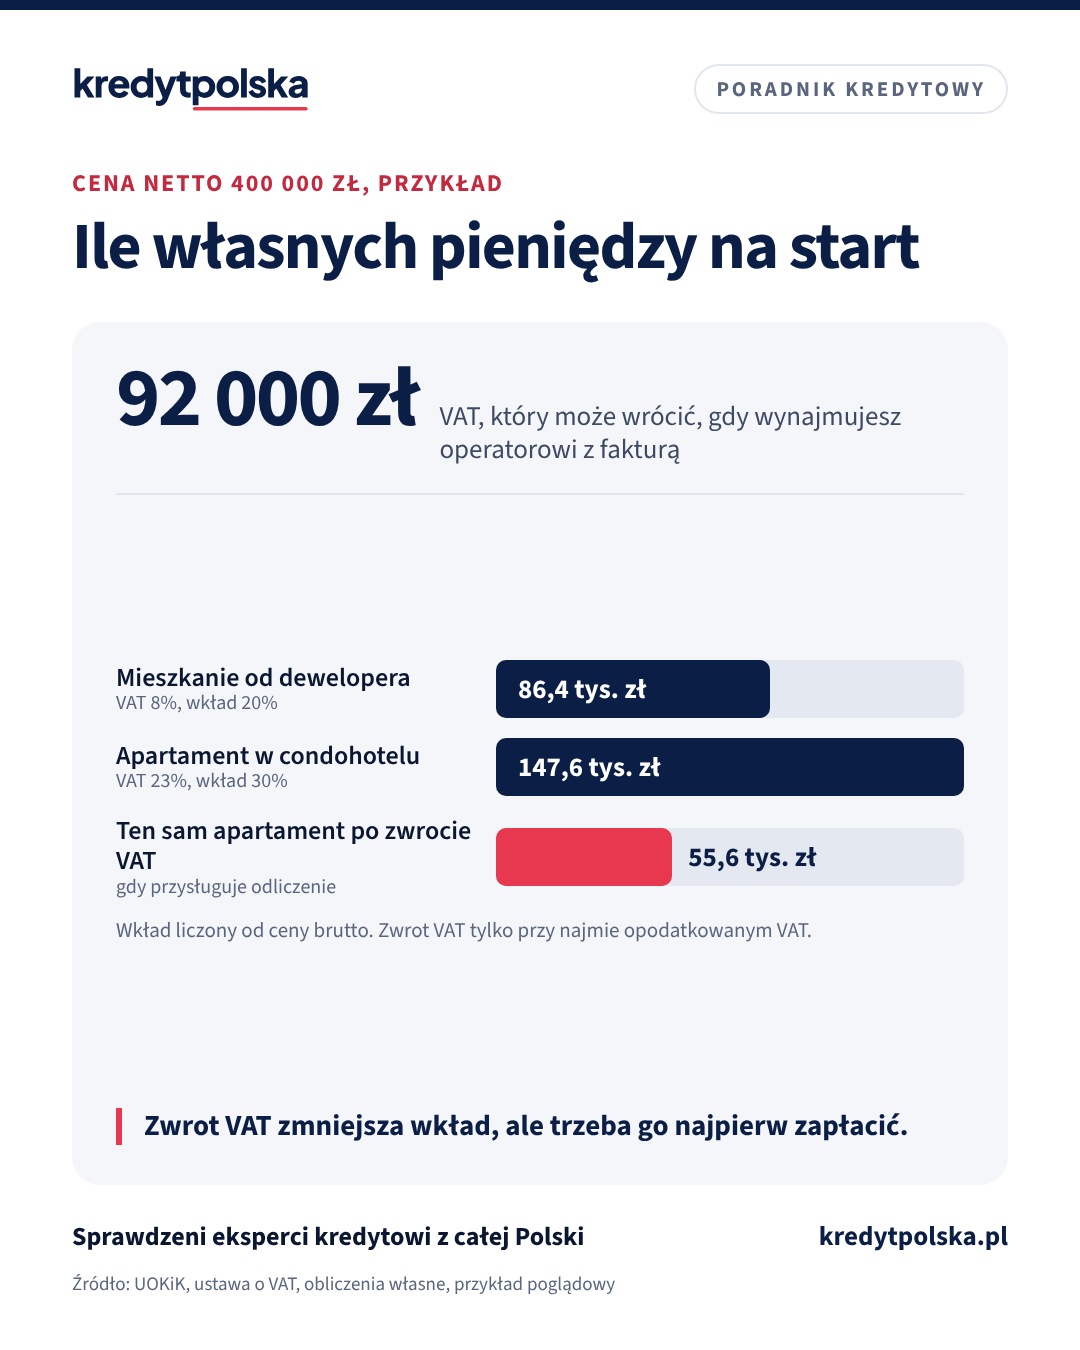
Kredyt na apartament w condohotelu da się dostać, ale bank traktuje go jak lokal użytkowy, a nie mieszkanie. Oznacza to mniej ofert, wkład zwykle 20–30%, wyższą marżę, VAT 23% w cenie i brak programów mieszkaniowych. Przy cenie netto 400 000 zł na start potrzebujesz około 147 600 zł zamiast 86 400 zł przy mieszkaniu, ale osoba, która wynajmuje lokal operatorowi z fakturą VAT, może odzyskać 92 000 zł podatku. Najważniejsze przed rezerwacją: odrębna księga wieczysta lokalu, umowa z operatorem i to, czy zdolność wystarczy bez czynszu z najmu.
Condohotel, aparthotel i apartament inwestycyjny brzmią podobnie, ale dla banku mogą być czymś zupełnie innym. Od tego, co dokładnie kupujesz, zależy, czy dostaniesz zwykły kredyt mieszkaniowy, kredyt jak na lokal użytkowy, czy odmowę. Poniżej wyjaśniamy, na co bank patrzy, ile gotówki potrzeba na start i co sprawdzić, zanim wpłacisz opłatę rezerwacyjną.
Co właściwie kupujesz
Urząd Ochrony Konkurencji i Konsumentów opisuje condo- i aparthotele jako inwestycje w nieruchomości komercyjne, polegające na zakupie lokalu użytkowego, zwykle w turystycznej miejscowości. Lokalem zarządza operator hotelu na podstawie umowy z właścicielem, a właściciel dostaje czynsz albo udział w przychodach. Apartamentem inwestycyjnym sprzedawcy nazywają zarówno taki lokal, jak i zwykłe mieszkanie w bloku kupione pod wynajem. O wszystkim decyduje stan prawny, a nie nazwa w ogłoszeniu.
| Cecha | Lokal użytkowy w condo- lub aparthotelu | Mieszkanie kupione pod wynajem |
|---|---|---|
| Status w księdze wieczystej | lokal niemieszkalny (usługowy) | lokal mieszkalny |
| VAT od dewelopera | 23% | 8% (do 150 m²) |
| Ustawa deweloperska i DFG | zwykle nie chroni | chroni |
| Kredyt | jak na lokal użytkowy, w części banków | zwykły kredyt mieszkaniowy |
| Programy z gwarancją BGK | nie | zależnie od warunków programu |
| Kto zarządza najmem | operator, umowa na lata | Ty albo wybrana firma |
Typowy przypadek. Status konkretnego lokalu sprawdzisz w dziale I księgi wieczystej i w umowie z deweloperem.
Czy bank da kredyt na condohotel
Tak, ale wybór jest mniejszy niż przy mieszkaniu. Kredyt na lokal w obiekcie hotelowym bank ocenia jak kredyt na lokal użytkowy. Według przeglądu rynku z maja 2026 r. banki finansują zwykle 70–80% wartości takich lokali, czyli oczekują 20–30% wkładu, a marża bywa wyższa niż przy mieszkaniu, często 2,5–4 punktu procentowego. Część banków nie finansuje lokali w obiektach hotelowych wcale, a inne stawiają dodatkowe warunki co do operatora i umowy najmu. Rekomendacja S KNF, która pozwala na kredyt do 90% wartości mieszkania, dotyczy nieruchomości mieszkalnych. Przy lokalach komercyjnych limity ustala bank i zwykle są ostrzejsze.
Jeśli kupujesz jako osoba prywatna i nie prowadzisz na tym lokalu firmy, kredyt zabezpieczony hipoteką podlega ustawie o kredycie hipotecznym. Dostajesz formularz ESIS, czas na decyzję i 14 dni na odstąpienie od umowy kredytu, tak jak przy mieszkaniu. Przedsiębiorca kupujący lokal do firmy bierze kredyt inwestycyjny na innych zasadach. Szersze porównanie obu dróg jest w artykule kredyt na lokal użytkowy.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Na co bank patrzy przy apartamencie w hotelu
- Odrębna księga wieczysta lokalu. Bank potrzebuje zabezpieczenia, które da się sprzedać. Odrębny lokal z własną księgą jest dla niego prostszy niż udział we współwłasności całego obiektu. Jeśli deweloper sprzedaje udział, zapytaj bank o to przed rezerwacją.
- Umowa z operatorem. Bank może poprosić o jej treść: na ile lat jest zawarta, co dzieje się po jej końcu, czy możesz sam korzystać z lokalu i czy możesz go sprzedać.
- Deweloper i etap budowy. Przy lokalu w budowie bank ocenia, czy inwestycja ma pozwolenie na budowę i finansowanie. Lokal użytkowy kupiony osobno zwykle nie ma ochrony rachunku powierniczego z ustawy deweloperskiej.
- Wycena. Rzeczoznawca porównuje lokal z podobnymi transakcjami. Gdy wycena wyjdzie niżej niż cena, różnicę dokładasz z własnych pieniędzy. Więcej w artykule operat szacunkowy.
- Twoja zdolność bez czynszu. Czynsz od operatora, którego jeszcze nie ma, zwykle nie podnosi zdolności. Bank sprawdza, czy spłacisz ratę z obecnego dochodu.
Ile gotówki na start
Ta sama cena netto oznacza przy lokalu użytkowym wyższą cenę brutto i wyższy wkład. Przykład dla ceny netto 400 000 zł:
| Przykład | Mieszkanie | Apartament w condohotelu |
|---|---|---|
| Cena brutto | 432 000 zł | 492 000 zł |
| Wkład własny | 86 400 zł (20%) | 147 600 zł (30%) |
| Kwota kredytu | 345 600 zł | 344 400 zł |
| VAT, który może wrócić | 0 zł | 92 000 zł |
Przykład poglądowy. Wkład i odsetek finansowania zależą od banku, notariusz i podatki na rynku wtórnym są osobno.
Przy oprocentowaniu 6,90% (WIBOR 3M 3,90% z 30.10.2026 plus przykładowa marża 3 pkt proc.) i okresie 20 lat rata kredytu 344 400 zł wynosi około 2 649 zł miesięcznie. Banki przy lokalach często skracają okres spłaty, dlatego przyjęliśmy 20 lat. Swój wariant policzysz w kalkulatorze raty.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Czynsz od operatora a rata
Inwestycja jest wygodna, gdy czynsz pokrywa dużą część raty. Warto jednak sprawdzić, czy rata zmieści się w budżecie także wtedy, gdy czynszu będzie mniej. Czynsz netto po ryczałcie 8,5% przy różnych stopach zwrotu od ceny netto 400 000 zł:
| Stopa zwrotu rocznie | Czynsz na miesiąc po podatku | Z Twojej kieszeni do raty |
|---|---|---|
| 8% tyle obiecywała reklama zakwestionowana przez UOKiK | 2 440 zł | 209 zł |
| 4% połowa obietnicy, np. słaby sezon | 1 220 zł | 1 429 zł |
| 0% koniec umowy z operatorem albo pustostan | 0 zł | 2 649 zł |
Rata 2 649 zł z przykładu wyżej. Bez opłat za utrzymanie lokalu, które zależą od umowy z operatorem.
UOKiK w lipcu 2026 r. postawił zarzuty dwóm firmom, które w reklamach obiecywały zysk 8% rocznie bez wyliczeń, bez podatków i bez kosztów utrzymania. Zarzuty nie przesądzają jeszcze o winie, ale pokazują, że obiecana stopa zwrotu to nie gwarancja. Licz ratę tak, żeby spłacić ją z pensji, a czynsz traktuj jako dodatek.
VAT 23%: kiedy możesz go odzyskać
Najem apartamentu operatorowi hotelu jest usługą opodatkowaną 23% VAT, co potwierdził Dyrektor Krajowej Informacji Skarbowej w interpretacji z 29 czerwca 2020 r. Dzięki temu osoba prywatna, która wynajmuje lokal operatorowi, może zarejestrować się jako czynny podatnik VAT i odliczyć VAT z ceny zakupu. W praktyce:
- rejestrujesz się w urzędzie skarbowym (VAT-R) przed wpłatą pierwszej zaliczki,
- wystawiasz operatorowi faktury z VAT i składasz rozliczenia JPK,
- zwrot nadwyżki VAT przychodzi zwykle w ciągu 60 dni od złożenia rozliczenia,
- lokal musi służyć czynnościom opodatkowanym, a przy zmianie przeznaczenia w ciągu 10 lat odliczenie się koryguje (art. 91 ustawy o VAT).
Bank finansuje cenę brutto, więc VAT trzeba najpierw zapłacić, a zwrot przychodzi później. Zwrot możesz przeznaczyć na nadpłatę kredytu, która obniża ratę albo skraca okres. Jak działa nadpłata, pokazujemy w artykule nadpłata kredytu hipotecznego.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt na lokal użytkowy: wkład, marża, VAT 23% i PCC
Kredyt na lokal użytkowy dla osoby prywatnej i firmy: wyższy wkład i marża, VAT 23% zamiast 8%, PCC na rynku wtórnym, wynajem lokalu i przykład liczbowy.
Ten sam dział · 7 min
Kredyt na mieszkanie na wynajem: wkład, zdolność, zysk netto
Kredyt na mieszkanie pod wynajem: jaki wkład, czy bank liczy przyszły czynsz, ile realnie zarobisz po ryczałcie 8,5% i odsetkach. Rachunek na przykładzie.
Prawo i formalności · 7 min
Umowa deweloperska i DFG: rachunek powierniczy i upadłość dewelopera
Co zawiera umowa deweloperska, jak działa rachunek powierniczy, kiedy Deweloperski Fundusz Gwarancyjny zwraca wpłaty i co z kredytem przy upadłości dewelopera.
Czego nie obejmuje ochrona nabywcy
Ustawa deweloperska chroni kupujących mieszkania i domy. Lokal użytkowy obejmuje tylko wtedy, gdy kupujesz go razem z mieszkaniem w tym samym przedsięwzięciu (art. 2 ust. 2), np. komórkę lokatorską albo garaż. Dlatego UOKiK podkreśla, że nabywcy condo- i aparthoteli w większości przypadków nie są objęci tą ochroną: nie ma obowiązkowego rachunku powierniczego ani Deweloperskiego Funduszu Gwarancyjnego. Więcej o tej ochronie w artykule umowa deweloperska i DFG.
UOKiK zwraca też uwagę na koniec umowy z operatorem. Takie umowy są zwykle zawierane na czas określony, np. na 10 lat. Po ich wygaśnięciu warunki finansowe przestają obowiązywać, a wszystkie obowiązki i ryzyka przechodzą na właściciela, także koszty części wspólnych: basenu, strefy spa czy wind. Kredyt spłacasz zwykle dłużej niż trwa umowa, więc sprawdź, co się wtedy stanie.
Apartament inwestycyjny w zwykłym budynku
Jeśli „apartament inwestycyjny” jest w księdze lokalem mieszkalnym, kupujesz go na zwykły kredyt mieszkaniowy, z VAT 8% od dewelopera i ochroną ustawy deweloperskiej. Zasady najmu takiego mieszkania i rachunek opłacalności opisujemy w artykule kredyt na mieszkanie na wynajem.
Jeśli planujesz najem na doby, śledź ustawę o najmie krótkoterminowym. W wersji uchwalonej przez Sejm wspólnoty, spółdzielnie i gminy mają od 2028 r. dostać prawo jego zakazania, a ustawa jest jeszcze w Senacie. Opisujemy ją w aktualności najem krótkoterminowy: ustawa w Senacie. Rata powinna się spinać także przy zwykłym najmie długoterminowym.
Lista do sprawdzenia przed rezerwacją
- Status lokalu. Mieszkalny czy użytkowy, odrębna księga czy udział. Poproś dewelopera o projekt umowy i numer księgi wieczystej.
- Bank przed rezerwacją. Zapytaj bank albo eksperta kredytowego, czy finansuje lokale w tym obiekcie, jaki wkład i na jaki okres.
- Umowa z operatorem. Na ile lat, jak liczony jest czynsz, kto płaci za utrzymanie, co po jej końcu, jakie pełnomocnictwa musisz dać.
- Zdolność bez czynszu. Policz ratę w kalkulatorze zdolności tak, jakby czynszu nie było.
- VAT. Jeśli chcesz odzyskać VAT, zarejestruj się przed pierwszą wpłatą i przygotuj gotówkę na podatek do czasu zwrotu.
- Zabezpieczenie wpłat. Bez rachunku powierniczego sprawdź, kiedy i na jakie konto wpłacasz pieniądze i co się z nimi stanie, gdy budowa stanie.
Ekspert kredytowy sprawdzi, które banki finansują lokale w danym obiekcie, zanim podpiszesz umowę rezerwacyjną. Ogólne zasady rezerwacji opisujemy w artykule umowa rezerwacyjna u dewelopera.
Mieszkanie jako inwestycja
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy bank da kredyt hipoteczny na condohotel?
Tak, ale tylko część banków i na warunkach jak przy lokalu użytkowym: wkład zwykle 20–30%, wyższa marża, często krótszy okres. Niektóre banki lokali w obiektach hotelowych nie finansują wcale, dlatego zapytaj bank przed rezerwacją.
Czy apartament w condohotelu to mieszkanie?
Zwykle nie. UOKiK opisuje condo- i aparthotele jako zakup lokalu użytkowego. O statusie decyduje księga wieczysta i umowa z deweloperem, a nie nazwa w ogłoszeniu.
Czy mogę odzyskać VAT przy zakupie apartamentu w condohotelu?
Tak, jeśli wynajmujesz lokal operatorowi z fakturą VAT. Taki najem jest opodatkowany 23% VAT, więc po rejestracji jako czynny podatnik VAT przed pierwszą wpłatą możesz odliczyć VAT z ceny. Przy zmianie przeznaczenia w ciągu 10 lat odliczenie się koryguje.
Czy czynsz od operatora zwiększy moją zdolność kredytową?
Na starcie zwykle nie. Czynszu jeszcze nie ma, więc bank liczy zdolność z Twojego obecnego dochodu. Rata powinna się spinać także wtedy, gdy czynszu nie będzie.
Czy ustawa deweloperska chroni kupującego condohotel?
W większości przypadków nie. Ustawa obejmuje lokal użytkowy tylko wtedy, gdy kupujesz go razem z mieszkaniem w tym samym przedsięwzięciu. Bez niej nie ma obowiązkowego rachunku powierniczego ani Deweloperskiego Funduszu Gwarancyjnego.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- UOKiK: Condohotele – to inwestycyjny samograj na lata czy na lato? (20.07.2026)
- UOKiK: Inwestycje w condo- i aparthotele, działania UOKiK
- Bank.pl (ISBnews): UKNF i UOKiK ostrzegają przed ryzykiem związanym z inwestowaniem w condohotele (26.09.2019)
- Ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz Deweloperskim Funduszu Gwarancyjnym, art. 2
- Ustawa z 11 marca 2004 r. o podatku od towarów i usług (ISAP)
Pokaż wszystkie źródła (10)Zwiń listę źródeł
- EY: Wynajem apartamentu profesjonalnemu operatorowi podlega 23% VAT (interpretacja 0114-KDIP1-1.4012.191.2020.2.EW, 7.08.2020)
- rynekpierwotny.pl: Odzyskanie podatku VAT przy zakupie apartamentu
- rynekpierwotny.pl: Kredyt hipoteczny na lokal użytkowy (29.05.2026)
- KNF, Rekomendacja S
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, tekst jedn. Dz.U. 2025 poz. 720 (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Prawo i formalności · 5 min
Umowa rezerwacyjna u dewelopera: opłata, zwrot i kredyt hipoteczny
Umowa rezerwacyjna z deweloperem: co musi zawierać, ile może wynieść opłata rezerwacyjna, kiedy wraca do Ciebie (także podwójnie) i jak zgrać ją z wnioskiem.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.