W skrócie
Przy zakupie na kredyt umowa przedwstępna powinna przewidywać, co się stanie, gdy bank odmówi. Z notariuszem lub prawnikiem omów warunek uzyskania kredytu, zwrot zadatku, terminy, formę umowy, spłatę hipoteki sprzedającego z kredytu, sposób zapłaty, wydanie lokalu, meldunki, kary umowne i zgodę małżonka. To lista tematów, nie wzór umowy i nie porada prawna.
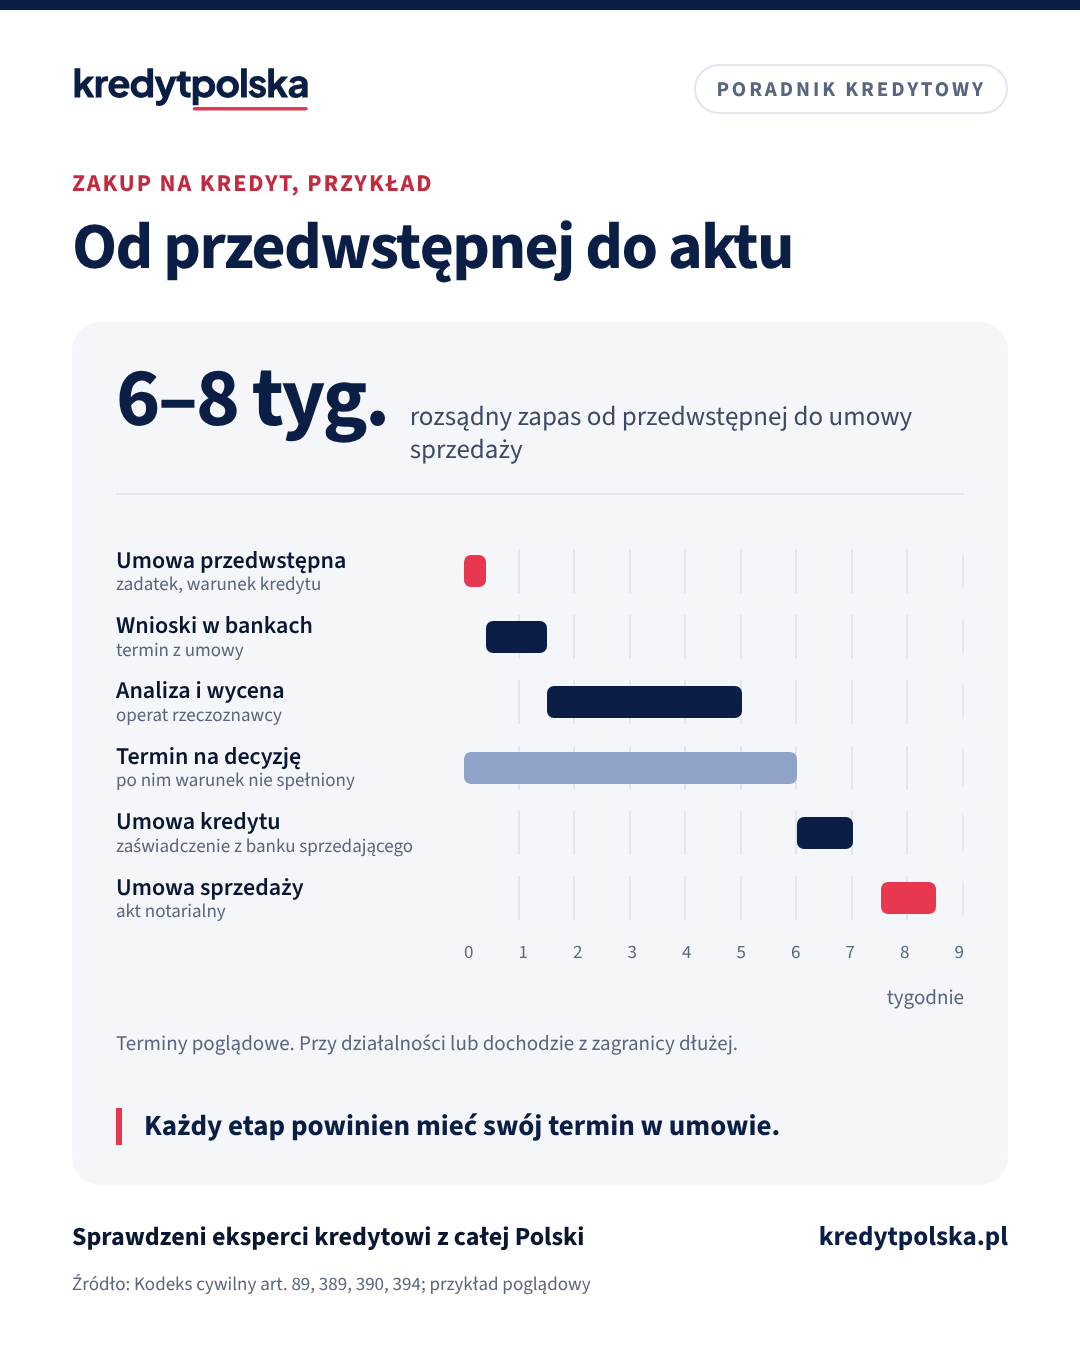
Kto kupuje mieszkanie na kredyt, podpisuje umowę przedwstępną, zanim wie, czy bank pożyczy pieniądze. Dlatego umowa musi przewidywać obie możliwości: że kredyt będzie i że go nie będzie. Ten artykuł to lista zagadnień, które warto omówić z notariuszem albo prawnikiem przed podpisem. Nie jest wzorem umowy ani poradą prawną. Treść konkretnych zapisów ustala się z notariuszem, który przy czynności ma obowiązek czuwać nad zabezpieczeniem praw i słusznych interesów stron oraz udzielać im niezbędnych wyjaśnień (art. 80 § 2 i 3 Prawa o notariacie).
Podstawy, czyli czym jest umowa przedwstępna i czym różni się zadatek od zaliczki, opisujemy w artykule umowa przedwstępna: zadatek czy zaliczka. Tu skupiamy się na tym, o co zapytać przy samym spisywaniu umowy.
1. Warunek uzyskania kredytu
Kodeks cywilny pozwala uzależnić skutki umowy od zdarzenia przyszłego i niepewnego, czyli warunku (art. 89). Przy zakupie na kredyt takim zdarzeniem jest decyzja banku. Do omówienia:
- Na czym polega warunek: czy umowa sprzedaży ma być zawarta, gdy kupujący dostanie kredyt, czy umowa wygasa przy odmowie.
- Kwota i rodzaj kredytu: o jaką kwotę się starasz i czy kredyt niższy, np. z powodu wyceny, też spełnia warunek.
- Termin: do kiedy kredyt ma zostać przyznany. Po tym terminie warunek uważa się za niespełniony.
- Jaka decyzja się liczy: pozytywna decyzja kredytowa, wstępna decyzja, a może dopiero podpisana umowa kredytu. Wstępna ocena i promesa to nie to samo co decyzja, o czym piszemy w tekście promesa i wstępna decyzja kredytowa.
- Kto i jak dokumentuje odmowę: ile banków, w jakim terminie złożone wnioski, czy wystarczy pisemna decyzja odmowna, czy także informacja mailowa.
- Obowiązek starania się: do kiedy kupujący składa wnioski. Jeśli strona, której zależy na niespełnieniu warunku, w nieuczciwy sposób przeszkodzi jego ziszczeniu, przepisy traktują warunek jak spełniony (art. 93 § 1 KC). Dlatego jasne terminy chronią obie strony.
Sama umowa sprzedaży nie może być warunkowa: własności nieruchomości nie przenosi się pod warunkiem ani z zastrzeżeniem terminu (art. 157 § 1 KC). Warunek dotyczy więc umowy przedwstępnej i obowiązku zawarcia umowy sprzedaży.
2. Zadatek albo zaliczka i ich zwrot
- Nazwa wpłaty: zadatek (art. 394 KC) czy zaliczka. Słowo w umowie przesądza o skutkach.
- Zwrot przy odmowie kredytu: czy zadatek wraca w pojedynczej wysokości, w jakim terminie i na jaki rachunek.
- Inne przypadki: co, gdy sprzedający nie dostarczy dokumentów potrzebnych bankowi albo gdy wycena okaże się niższa od ceny.
- Potwierdzenie wpłaty: przelew z tytułem, bo bank zwykle zalicza zadatek do wkładu własnego tylko z dowodem zapłaty.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Lista dokumentów do druku
3. Terminy
- Termin zawarcia umowy sprzedaży (umowy przyrzeczonej). Bez niego obowiązuje mechanizm z art. 389 § 2 KC.
- Termin złożenia wniosków kredytowych i dostarczenia dokumentów przez sprzedającego.
- Przedłużenie: czy termin wydłuża się, gdy bank opóźnia decyzję albo wypłatę, i o ile.
Ile trwają poszczególne etapy, opisujemy w artykule ile trwa kredyt hipoteczny.
4. Forma umowy
Umowa przedwstępna może mieć zwykłą formę pisemną albo formę aktu notarialnego. Różnica jest ważna, gdy druga strona się wycofa: przy formie zwykłej zostaje odszkodowanie, a przy akcie notarialnym możesz żądać zawarcia umowy sprzedaży (art. 390 § 1 i 2 KC), bo umowa zobowiązująca do przeniesienia własności nieruchomości wymaga formy aktu (art. 158 KC). Przy akcie notarialnym roszczenie o przeniesienie własności można też ujawnić w księdze wieczystej (art. 16 ust. 2 pkt 2 ustawy o księgach wieczystych i hipotece). Zapytaj notariusza, czy przy Twoim zadatku i terminie wpis roszczenia ma sens. Koszty opisujemy w tekście koszty notariusza i PCC.
5. Stan prawny nieruchomości
- Księga wieczysta: kto jest właścicielem, czy są wpisy w dziale III (np. służebności, roszczenia) i IV (hipoteki). Treść sprawdzisz bezpłatnie w Elektronicznych Księgach Wieczystych, a na co patrzeć, piszemy w artykule księga wieczysta: co sprawdzić.
- Hipoteka sprzedającego: jak zostanie spłacona z pieniędzy z kredytu, kto dostarczy zaświadczenie banku sprzedającego o saldzie i rachunku do spłaty oraz kiedy bank sprzedającego wyda zgodę na wykreślenie hipoteki.
- Oświadczenia sprzedającego: o braku innych obciążeń, zaległości w opłatach i sporów.
Jak przebiega zakup mieszkania obciążonego hipoteką, opisujemy w artykule kupno mieszkania z hipoteką.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
6. Sposób zapłaty z kredytu
- Jaka część ceny jest płacona z własnych pieniędzy, a jaka z kredytu.
- Na jakie rachunki bank wypłaci kredyt: banku sprzedającego na spłatę hipoteki i sprzedającego na resztę ceny.
- Kiedy zapłata uważa się za dokonaną: z chwilą zlecenia wypłaty przez bank czy wpływu na rachunek.
- Jakie dokumenty bank kupującego wymaga przed wypłatą, np. wypis aktu notarialnego.
O warunkach wypłaty piszemy w artykule wypłata kredytu hipotecznego.
7. Wydanie lokalu i meldunki
- Termin i sposób wydania mieszkania, protokół ze stanem liczników i kluczy.
- Oświadczenie o osobach zameldowanych i termin ich wymeldowania.
- Co zostaje w mieszkaniu: meble, sprzęty, miejsce postojowe, komórka.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Umowa przedwstępna przy kredycie: zadatek czy zaliczka?
Umowa przedwstępna zwykła czy notarialna, zadatek a zaliczka według art. 394 KC, klauzula na wypadek odmowy kredytu i zapisy, których wymaga bank.
Ten sam dział · 7 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.
Mieszkanie, dom, działka · 7 min
Kupno mieszkania z hipoteką sprzedającego: jak to przeprowadzić
Kupujesz mieszkanie z hipoteką banku sprzedającego? Zaświadczenie i promesa, spłata z Twojego kredytu, wykreślenie hipoteki, terminy i zapisy w umowie.
8. Kary umowne i odpowiedzialność
- Czy umowa przewiduje kary umowne, np. za opóźnienie w wydaniu lokalu, i w jakiej wysokości.
- Jak kary mają się do zadatku, żeby ta sama sytuacja nie była rozliczana dwa razy.
9. Zgody i strony umowy
- Zgoda małżonka: przy wspólności majątkowej na zbycie, obciążenie i odpłatne nabycie nieruchomości potrzebna jest zgoda drugiego małżonka (art. 37 § 1 pkt 1 Kodeksu rodzinnego i opiekuńczego). Dotyczy to zarówno sprzedającego, jak i kupującego. Więcej w tekście kredyt hipoteczny bez zgody małżonka.
- Współwłaściciele i spadkobiercy: czy podpisują wszyscy, a przy mieszkaniu ze spadku, czy jest stwierdzenie nabycia spadku.
- Pełnomocnicy: jeśli ktoś podpisuje przez pełnomocnika, w jakiej formie jest pełnomocnictwo.
Co przygotować na spotkanie z notariuszem
- Numer księgi wieczystej i dane stron z dowodów osobistych.
- Informację z banku o planowanej kwocie kredytu i czasie na decyzję, najlepiej od eksperta, który zna procedurę banku.
- Listę zagadnień z tego artykułu z zaznaczeniem, które są dla Ciebie ważne.
- Pytanie o projekt aktu kilka dni przed podpisem, żeby spokojnie go przeczytać i pokazać bankowi.
Bank sprawdza umowę przedwstępną razem z wnioskiem i może poprosić o aneks, jeśli czegoś brakuje. Dlatego projekt warto pokazać ekspertowi kredytowemu albo bankowi przed podpisem. Pozostałe dokumenty nieruchomości wymienia artykuł dokumenty nieruchomości do kredytu.
Zakup z rynku wtórnego
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy umowa przedwstępna może być zawarta pod warunkiem uzyskania kredytu?
Tak. Kodeks cywilny pozwala uzależnić skutki umowy od zdarzenia przyszłego i niepewnego (art. 89). Treść warunku, termin i sposób udokumentowania odmowy ustal z notariuszem lub prawnikiem.
Czy umowa sprzedaży mieszkania może być warunkowa?
Nie. Własności nieruchomości nie przenosi się pod warunkiem ani z zastrzeżeniem terminu (art. 157 § 1 KC). Warunek kredytu wpisuje się do umowy przedwstępnej.
Jaka decyzja banku powinna spełniać warunek kredytu?
To trzeba ustalić w umowie: pozytywna decyzja kredytowa, wstępna decyzja albo podpisana umowa kredytu. Wstępna ocena z formularza online zwykle nie wystarcza.
Czy notariusz napisze klauzulę kredytową?
Notariusz sporządza akt i ma obowiązek czuwać nad zabezpieczeniem praw stron oraz wyjaśniać skutki czynności. Przy zwykłej formie pisemnej treść warto skonsultować z prawnikiem.
Czy kupujący potrzebuje zgody małżonka na zakup mieszkania?
Przy wspólności majątkowej tak. Zgoda drugiego małżonka jest potrzebna m.in. do odpłatnego nabycia nieruchomości (art. 37 § 1 pkt 1 Kodeksu rodzinnego i opiekuńczego).
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 14 lutego 1991 r. Prawo o notariacie (ISAP)
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP)
- Ustawa z 25 lutego 1964 r. Kodeks rodzinny i opiekuńczy (ISAP)
- Ministerstwo Sprawiedliwości: Elektroniczne Księgi Wieczyste
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Kredyt krok po kroku · 8 min
Odmowa kredytu hipotecznego: 12 powodów i co zrobić dalej
Dlaczego bank odmawia kredytu hipotecznego, jak uzyskać wyjaśnienie oceny zdolności (art. 70a Prawa bankowego) i kiedy złożyć wniosek w innym banku.
Prawo i formalności · 7 min
Dokumenty do kredytu hipotecznego: pełna lista na 2026
Jakie dokumenty do kredytu hipotecznego: etat, B2B i JDG (KPiR, ryczałt, PIT), emerytura, dochód z zagranicy, rynek wtórny, pierwotny, budowa i działka.
Prawo i formalności · 8 min
Koszty notariusza i PCC przy zakupie mieszkania w 2026
Ile kosztuje notariusz i podatek PCC przy zakupie mieszkania za 300, 500 i 700 tys. zł: taksa maksymalna, VAT, wypisy, opłaty sądowe i zwolnienie z PCC.
Prawo i formalności · 8 min
Operat szacunkowy: ile kosztuje wycena nieruchomości i co, gdy jest niższa
Kto robi wycenę nieruchomości do kredytu, ile kosztuje operat szacunkowy i co zrobić, gdy bank wyceni mieszkanie niżej niż cena: LTV, wkład, odwołanie.