W skrócie
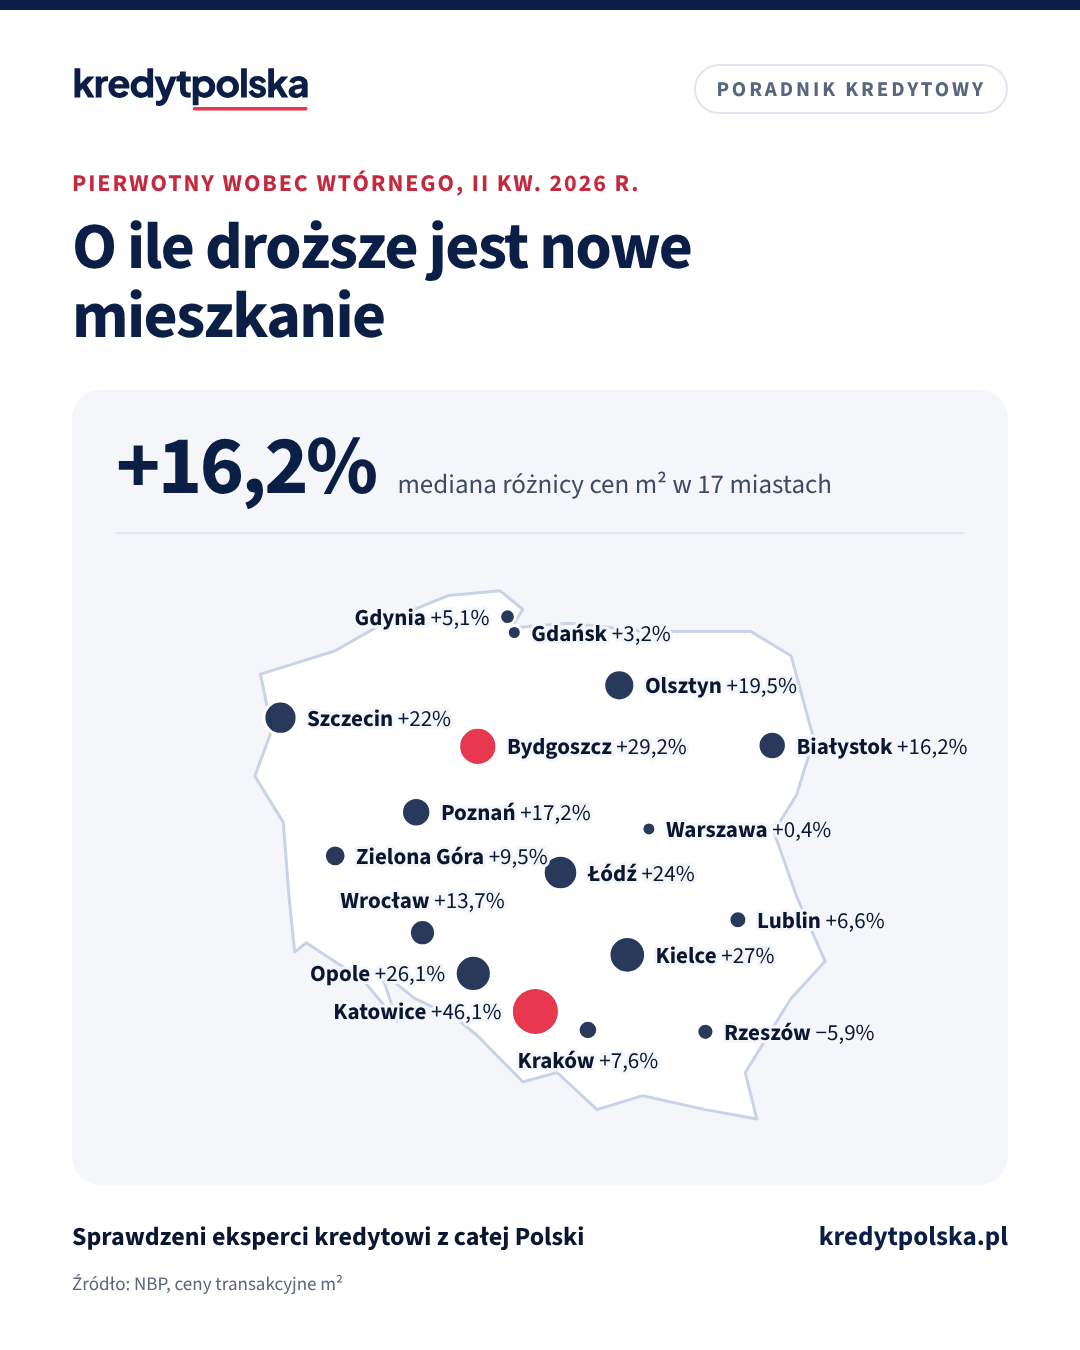
W II kw. 2026 r. nowe mieszkania od deweloperów były droższe od używanych w 16 z 17 dużych miast, a mediana różnicy wyniosła +16,2% (ceny transakcyjne NBP). Na rynku wtórnym płacisz 2% PCC (chyba że kupujesz pierwsze mieszkanie) i dostajesz kredyt jednorazowo po akcie. U dewelopera nie ma PCC, kredyt idzie w transzach, ale do ceny trzeba doliczyć wykończenie i czas budowy.
Ten artykuł zestawia w jednym miejscu różnice między zakupem mieszkania od dewelopera i z rynku wtórnego, gdy kupujesz na kredyt. Szczegóły każdej ścieżki opisujemy osobno: kredyt na mieszkanie od dewelopera i kredyt na mieszkanie z rynku wtórnego.
Różnica cen w 17 miastach
Według cen transakcyjnych NBP w II kw. 2026 r. metr nowego mieszkania był droższy od używanego w 16 z 17 miast. Mediana różnicy: +16,2%. Największa: Katowice (+46,1%), najmniejsza: Rzeszów (−5,9%).
| Miasto | Wtórny | Pierwotny | Różnica |
|---|---|---|---|
| Katowice | 8 100 zł/m² | 11 840 zł/m² | +46,1% |
| Bydgoszcz | 8 340 zł/m² | 10 770 zł/m² | +29,2% |
| Kielce | 8 190 zł/m² | 10 400 zł/m² | +27% |
| Opole | 9 220 zł/m² | 11 620 zł/m² | +26,1% |
| Łódź | 8 020 zł/m² | 9 950 zł/m² | +24% |
| Szczecin | 9 360 zł/m² | 11 430 zł/m² | +22% |
| Olsztyn | 8 940 zł/m² | 10 680 zł/m² | +19,5% |
| Poznań | 10 890 zł/m² | 12 770 zł/m² | +17,2% |
| Białystok | 9 400 zł/m² | 10 930 zł/m² | +16,2% |
| Wrocław | 12 590 zł/m² | 14 310 zł/m² | +13,7% |
| Zielona Góra | 8 630 zł/m² | 9 460 zł/m² | +9,5% |
| Kraków | 14 790 zł/m² | 15 920 zł/m² | +7,6% |
| Lublin | 10 220 zł/m² | 10 890 zł/m² | +6,6% |
| Gdynia | 12 270 zł/m² | 12 890 zł/m² | +5,1% |
| Gdańsk | 14 030 zł/m² | 14 490 zł/m² | +3,2% |
| Warszawa | 16 720 zł/m² | 16 780 zł/m² | +0,4% |
| Rzeszów | 10 970 zł/m² | 10 330 zł/m² | −5,9% |
Ceny transakcyjne NBP, II kw. 2026 r. Cena pierwotna to zwykle stan deweloperski, bez wykończenia.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Kredyt i koszty: zestawienie
| Od dewelopera | Rynek wtórny | |
|---|---|---|
| Podatek | VAT w cenie, bez PCC | 2% PCC, pierwsze mieszkanie zwolnione |
| Notariusz | połowa taksy przy umowie deweloperskiej i przeniesieniu | taksa od ceny plus PCC |
| Wypłata kredytu | w transzach, w budowie same odsetki | jednorazowo po akcie |
| Wniosek na podstawie | umowy deweloperskiej lub rezerwacyjnej | umowy przedwstępnej i księgi wieczystej |
| Wykończenie | do doliczenia, często z własnych pieniędzy | zależy od stanu, czasem remont |
| Ochrona pieniędzy | rachunek powierniczy i DFG | rękojmia sprzedającego |
| Kiedy się wprowadzisz | po odbiorze, często po roku lub dwóch | zwykle po kilku tygodniach |
Szczegóły w artykułach o kosztach notariusza i PCC i umowie deweloperskiej i DFG.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Ten sam dział · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Prawo i formalności · 8 min
Koszty notariusza i PCC przy zakupie mieszkania w 2026
Ile kosztuje notariusz i podatek PCC przy zakupie mieszkania za 300, 500 i 700 tys. zł: taksa maksymalna, VAT, wypisy, opłaty sądowe i zwolnienie z PCC.
Na co uważać przy każdej ścieżce
- Deweloper: koszt czekania. W czasie budowy płacisz odsetki od wypłaconych transz, a często także najem. Policz to, zanim porównasz ceny metra. Wykończenie oszacujesz w kalkulatorze wykończenia.
- Deweloper: wkład i harmonogram. Bank wypłaca transze według postępu budowy, a wkład własny zwykle trzeba wpłacić najpierw. Sprawdź harmonogram płatności w umowie deweloperskiej.
- Rynek wtórny: wycena. Bank liczy kredyt od niższej z kwot: ceny albo wyceny. Gdy wycena wyjdzie niższa, potrzebujesz więcej gotówki. Więcej w artykule o operacie szacunkowym.
- Rynek wtórny: stan prawny. Przed umową przedwstępną sprawdź księgę wieczystą i to, czy na mieszkaniu jest hipoteka sprzedającego.
- Oba rynki: ubezpieczenie pomostowe. Do wpisu hipoteki bank zwykle pobiera wyższą marżę. U dewelopera trwa to dłużej, bo księga dla lokalu powstaje dopiero po przeniesieniu własności. Opis w artykule ubezpieczenie pomostowe.
Co wybrać
Rynek wtórny wygrywa, gdy chcesz się szybko wprowadzić, kupujesz w centrum albo w mieście, w którym nowe mieszkania są dużo droższe. Deweloper wygrywa, gdy kupujesz pierwszy raz i nie chcesz remontu, możesz poczekać, a różnica ceny w Twoim mieście jest mała. W obu przypadkach zacznij od zdolności kredytowej: kalkulator zdolności pokaże, na jaką cenę możesz sobie pozwolić, a koszty zakupu mieszkania policzą podatki i notariusza dla obu rynków.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy nowe mieszkania są droższe od używanych?
W II kw. 2026 r. w 16 z 17 dużych miast tak. Mediana różnicy cen transakcyjnych m² wyniosła +16,2% (NBP). Cena nowego to zwykle stan deweloperski, więc trzeba doliczyć wykończenie.
Czy kupując od dewelopera płaci się PCC?
Nie. Cena zawiera VAT, a PCC 2% płaci się tylko przy zakupie z rynku wtórnego. Kupujący pierwsze mieszkanie na rynku wtórnym może być zwolniony z PCC.
Jak bank wypłaca kredyt na mieszkanie od dewelopera?
W transzach na mieszkaniowy rachunek powierniczy, według harmonogramu budowy. Do ostatniej transzy płacisz zwykle tylko odsetki od wypłaconej części.
Który kredyt łatwiej dostać: na pierwotny czy wtórny?
Zasady oceny zdolności są takie same. Różni się podstawa wniosku (umowa deweloperska albo przedwstępna z księgą wieczystą) i sposób wypłaty. Na rynku wtórnym większe ryzyko to niższa wycena banku.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- NBP, Baza cen nieruchomości mieszkaniowych (ceny transakcyjne)
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych (ISAP)
- Ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz o Deweloperskim Funduszu Gwarancyjnym (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Mieszkanie, dom, działka · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Mieszkanie, dom, działka · 8 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.
Mieszkanie, dom, działka · 8 min
Kredyt hipoteczny na remont domu lub mieszkania i wykończenie
Remont na kredyt: hipoteczny, gotówkowy czy wykończenie w kredycie na zakup. Porównanie rat i odsetek, kosztorys, transze i rozliczenie faktur w banku.
Mieszkanie, dom, działka · 7 min
Kredyt na mieszkanie na wynajem: wkład, zdolność, zysk netto
Kredyt na mieszkanie pod wynajem: jaki wkład, czy bank liczy przyszły czynsz, ile realnie zarobisz po ryczałcie 8,5% i odsetkach. Rachunek na przykładzie.