
W skrócie
Dom, w którym ktoś mieszka bez zawiadomienia o zakończeniu budowy, to zwykle sprawa papierów, a nie przeszkoda nie do przejścia. Dom jednorodzinny nie potrzebuje pozwolenia na użytkowanie: wystarczy zawiadomić nadzór budowlany i odczekać 14 dni. Trudniej jest przy samowoli, czyli budowie albo rozbudowie bez pozwolenia lub zgłoszenia. Wtedy bank zwykle czeka na decyzję o legalizacji. Po 20 latach od zakończenia budowy działa tryb uproszczony bez opłaty legalizacyjnej. Najlepiej załatwić to przed umową sprzedaży.
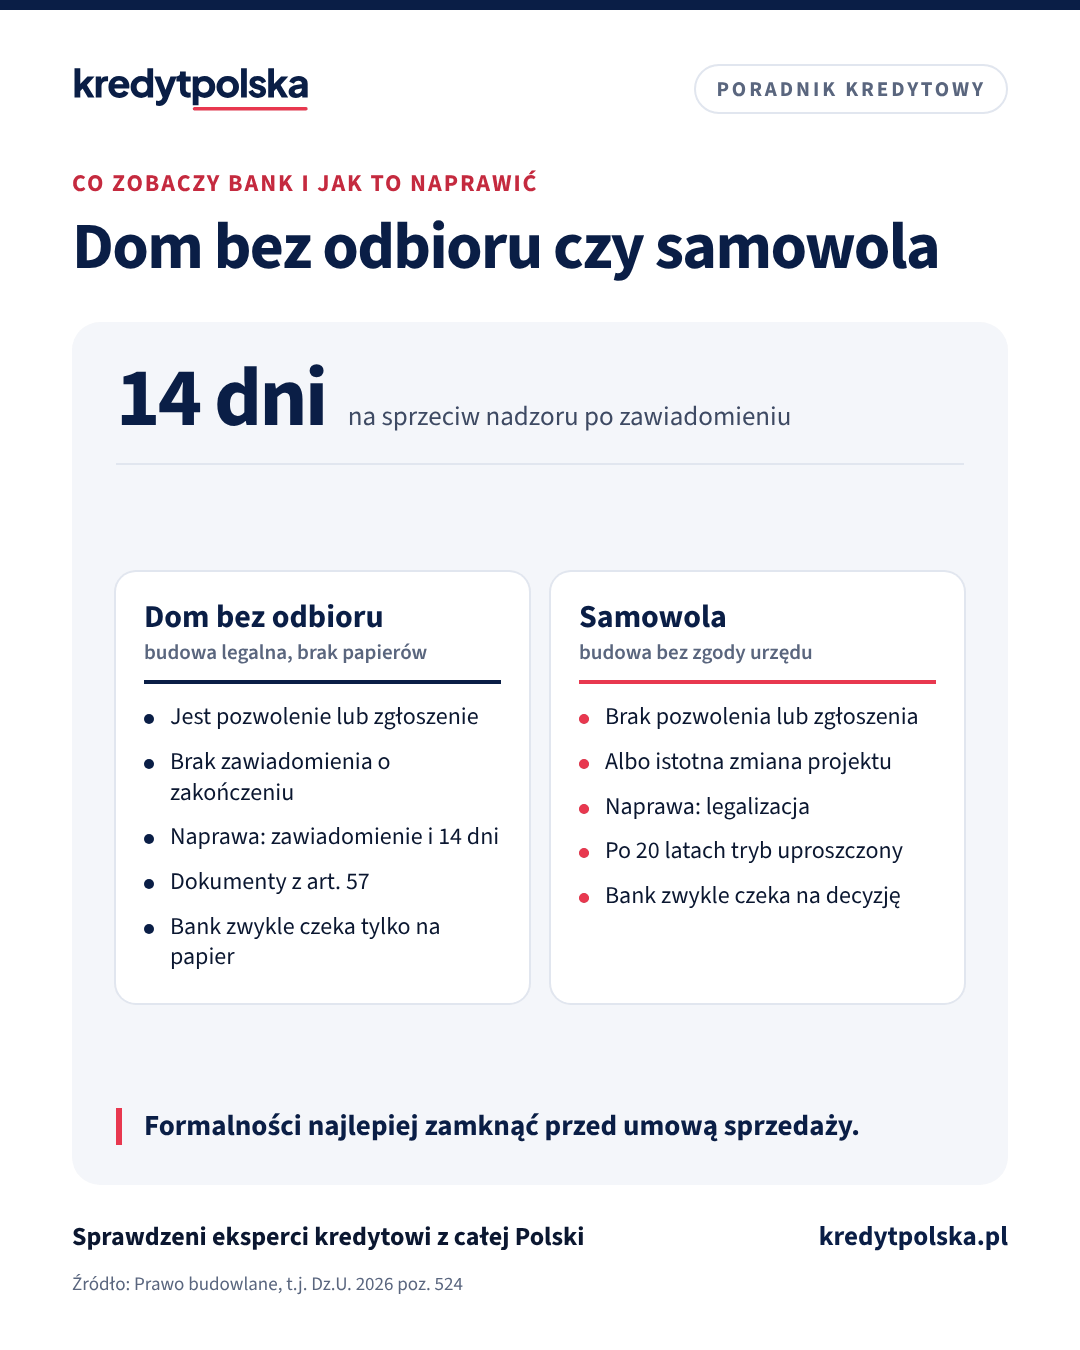
W ogłoszeniach często pojawia się dom „zamieszkały od lat, bez odbioru” albo „z dobudowanym garażem”. Dla kupującego to dwie zupełnie różne sytuacje. W pierwszej budowa była legalna i brakuje tylko formalnego zakończenia. W drugiej coś zbudowano bez zgody urzędu, czyli jest samowola. Bank przy kredycie hipotecznym ocenia nieruchomość, na której wpisze hipotekę, więc chce wiedzieć, z którą sytuacją ma do czynienia. Dobra wiadomość: obie da się uporządkować, a pierwsza zwykle jest prosta.
Dom bez odbioru: czego naprawdę brakuje
Dom jednorodzinny nie potrzebuje decyzji o pozwoleniu na użytkowanie. Prawo budowlane wymaga jej tylko dla wybranych kategorii obiektów (art. 55), a domy jednorodzinne do nich nie należą. Do użytkowania domu można przystąpić po zawiadomieniu nadzoru budowlanego o zakończeniu budowy, jeśli w 14 dni nadzór nie wniesie sprzeciwu (art. 54).
„Dom bez odbioru” to więc najczęściej dom, którego inwestor nigdy nie złożył zawiadomienia. Do zawiadomienia dołącza się m.in. (art. 57):
- dziennik budowy,
- oświadczenie kierownika budowy o zgodności z projektem i przepisami,
- geodezyjną inwentaryzację powykonawczą,
- protokoły badań przyłączy i instalacji,
- świadectwo charakterystyki energetycznej.
Zawiadomienie złożysz na papierze w powiatowym inspektoracie nadzoru budowlanego albo przez portal e-Budownictwo. Jeśli dokumenty są kompletne, a dom zgodny z projektem, to kwestia kilku tygodni.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,24% (najniższe oprocentowanie zmienne w porównaniu banków: 5,24% (stan na 7.11.2026), po spełnieniu dodatkowych warunków banku). Odsetki przez cały okres: 492 852 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 6 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3021 zł), oprocentowanie zmienne 5,71% (WIBOR 3M 3,89% (fixing 6.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,97%, całkowity koszt kredytu 579 096 zł (odsetki 567 696 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 099 096 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4076 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Kredyt na budowę domu w bankach · Kalkulator kredytu na budowę domu · Kredyt na dom
Kara za mieszkanie bez zawiadomienia
Od kilku lat przepisy dają czas na naprawę. Gdy nadzór budowlany stwierdzi użytkowanie domu bez zawiadomienia, najpierw poucza właściciela (art. 59i). Dopiero gdy po 60 dniach nic się nie zmieni, wymierza karę. Dla domu jednorodzinnego to zwykle 10 000 zł, a kolejne kary po 5 000 zł, nie częściej niż co 30 dni.
| Krok | Termin | Skutek |
|---|---|---|
| Pouczenie | przy kontroli | bez kary |
| Sprawdzenie | po 60 dniach | kara 10 000 zł |
| Kolejne sprawdzenie | po 30 dniach | kara 5 000 zł |
Kwoty dla domu jednorodzinnego: stawka 500 zł × współczynniki z załącznika do ustawy (art. 59f).
Jeśli formalności zamkniesz w czasie od pouczenia, kary nie ma. Najprościej jednak zrobić to, zanim ktokolwiek przyjdzie na kontrolę.
Bezpłatna analiza
Porozmawiaj z ekspertem
Ekspert oddzwoni
bezpłatnie i bez zobowiązań, oferty 14 banków z RRSO
Ekspert z wpisem KNF
Bezpłatna rozmowa o Twoim kredycie
Przejdź przez formalności z ekspertem, krok po kroku.
Samowola budowlana: co to jest
Samowola to budowa bez wymaganego pozwolenia na budowę albo zgłoszenia, albo mimo sprzeciwu urzędu. Podobnie traktuje się istotne odstąpienie od projektu, na przykład większy budynek, dodatkową kondygnację czy zmianę konstrukcji. W praktyce najczęściej chodzi o:
- dobudowany garaż, taras albo pokój bez zgłoszenia,
- poddasze przerobione na mieszkalne niezgodnie z projektem,
- stary dom, do którego nigdy nie było pozwolenia,
- budynek gospodarczy przerobiony na mieszkalny bez zmiany sposobu użytkowania.
Jak legalizuje się samowolę
Prawo budowlane przewiduje dwa tryby:
| Tryb | Kiedy | Opłata |
|---|---|---|
| Zwykła legalizacja | budowa w ostatnich 20 latach | dom: 50 000 zł |
| Uproszczona legalizacja | co najmniej 20 lat od zakończenia | brak opłaty |
Opłata z art. 49d. Dla mniejszych obiektów na zgłoszenie jest niższa: 5 000 zł albo 2 500 zł, zależnie od rodzaju.
Zwykła legalizacja wymaga m.in. potwierdzenia zgodności z planem miejscowym albo warunkami zabudowy i projektu, tak jak przy nowej budowie (art. 48–49). Po zatwierdzeniu dom trzeba jeszcze formalnie oddać do użytkowania, tym razem decyzją o pozwoleniu na użytkowanie (art. 55 ust. 1 pkt 2).
Uproszczona legalizacja dotyczy budynków ukończonych co najmniej 20 lat temu (art. 49f). Wystarczy oświadczenie o prawie do dysponowania nieruchomością, geodezyjna inwentaryzacja powykonawcza i ekspertyza techniczna, która potwierdzi, że budynek jest bezpieczny (art. 49g). Decyzja o legalizacji jest od razu podstawą użytkowania (art. 49i). Dla wielu starszych domów na wsi to najkrótsza droga do porządku w papierach.
Czytaj dalej
Następne pytania w tym temacie
Mieszkanie, dom, działka · 11 min
Kredyt hipoteczny na zakup domu: wycena i koszty
Kredyt na gotowy dom z rynku wtórnego: wkład i LTV, wycena domu z działką, księga wieczysta i legalność budynku, ubezpieczenie, PCC i notariusz, transza na remont oraz przykład raty.
Mieszkanie, dom, działka · 8 min
Zakup niedokończonego domu na kredyt: stan surowy i transze
Jak kupić na kredyt niedokończony dom od innej osoby: stan surowy lub fundamenty, kosztorys dokończenia, transze, przeniesienie pozwolenia na budowę, budowa przerwana na lata, kredyt sprzedającego.
Ten sam dział · 7 min
Operat szacunkowy do kredytu: kto wycenia i ile to kosztuje
Kto robi wycenę nieruchomości do kredytu, ile kosztuje operat szacunkowy, co bierze pod uwagę rzeczoznawca, jak wycena wpływa na LTV i jak długo jest ważna.
Jak na to patrzy bank
Bank wpisuje hipotekę na nieruchomości, więc chce mieć pewność, że budynek można legalnie użytkować i sprzedać. Rzeczoznawca przy wycenie porównuje stan budynku z dokumentami. Jak powstaje wycena, opisujemy w artykule operat szacunkowy i wycena banku.
- Dom bez zawiadomienia. Banki zwykle proszą o zawiadomienie z potwierdzeniem, że nadzór nie wniósł sprzeciwu.
- Samowola. Banki zwykle czekają na ostateczną decyzję o legalizacji. Gdy samowola dotyczy małej części, np. wiaty, rzeczoznawca może ją pominąć w wycenie, ale decyduje bank.
- Kredyt na budowę. Bank wymaga budowy zgodnej z prawem budowlanym i z projektem. Przykład z regulaminu BOŚ Banku: pozwolenie na użytkowanie albo zawiadomienie o zakończeniu budowy trzeba dostarczyć w ciągu 4 miesięcy od rozliczenia ostatniej transzy, inaczej bank może podwyższyć marżę. Przy niezgodnościach może też wstrzymać kolejne transze.
Szczegóły różnią się między bankami, dlatego przy takim domu warto zapytać o nie przed umową przedwstępną.
Kupujesz dom bez odbioru albo z samowolą
- Poproś o dokumenty budowy. Pozwolenie na budowę albo zgłoszenie, projekt i dziennik budowy. Bez dziennika zawiadomienie jest trudne.
- Porównaj dom z projektem. Najlepiej z kierownikiem budowy albo inspektorem: metraż, kondygnacje, dach, dobudówki.
- Zapytaj w nadzorze budowlanym. Właściciel sprawdzi, czy złożono zawiadomienie i czy toczy się postępowanie. Poproś sprzedającego o potwierdzenie na piśmie.
- Ustal, kto zamyka formalności. Najlepiej sprzedający, przed aktem notarialnym. Jeśli dom jest w trakcie budowy, pozwolenie można przenieść na Ciebie (art. 40), co opisujemy w artykule zakup domu w stanie surowym na kredyt.
- Zapisz to w umowie przedwstępnej. Termin złożenia zawiadomienia albo uzyskania decyzji o legalizacji i warunek uzyskania kredytu. Wzory zapisów są w artykule umowa przedwstępna z warunkiem kredytu.
- Sprawdź księgę wieczystą. Księga nie pokazuje samowoli, ale pokaże hipoteki i ostrzeżenia. Zrobisz to bezpłatnie w Elektronicznych Księgach Wieczystych.
Samowola ukryta przez sprzedającego może być wadą nieruchomości. Jakie prawa ma wtedy kupujący, opisujemy w artykule rękojmia za wady.
Najczęstsze pytania
Czy dostanę kredyt na dom bez odbioru?
Często tak, jeśli budowa była legalna i brakuje tylko zawiadomienia o zakończeniu budowy. Banki zwykle proszą o zawiadomienie, wobec którego nadzór nie wniósł sprzeciwu, więc najlepiej złożyć je przed wnioskiem o kredyt.
Czy dom jednorodzinny potrzebuje pozwolenia na użytkowanie?
Zwykle nie. Wystarczy zawiadomienie nadzoru budowlanego o zakończeniu budowy i 14 dni bez sprzeciwu (art. 54 Prawa budowlanego). Decyzja o pozwoleniu na użytkowanie jest potrzebna m.in. po zwykłej legalizacji samowoli.
Ile kosztuje legalizacja samowoli budowlanej domu?
W zwykłym trybie opłata legalizacyjna dla domu jednorodzinnego to 50 000 zł. Po co najmniej 20 latach od zakończenia budowy działa tryb uproszczony, w którym opłaty legalizacyjnej nie ma. Płacisz wtedy za inwentaryzację geodezyjną i ekspertyzę techniczną.
Jaka jest kara za mieszkanie w domu bez zawiadomienia o zakończeniu budowy?
Najpierw nadzór budowlany poucza właściciela. Jeśli po 60 dniach dom nadal jest użytkowany bez formalności, kara dla domu jednorodzinnego wynosi zwykle 10 000 zł, a kolejne po 5 000 zł.
Czy samowolę widać w księdze wieczystej?
Zwykle nie. Księga wieczysta pokazuje własność, hipoteki i ograniczenia, ale nie zgodność budynku z prawem budowlanym. Trzeba porównać dom z projektem i zapytać w nadzorze budowlanym.
Masz pytanie?
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Prawo budowlane, tekst jednolity Dz.U. 2026 poz. 524, art. 49–49i, 54, 55, 57, 59f i 59i (ISAP) (sprawdzono 7.11.2026)
- BOŚ Bank: Regulamin udzielania kredytów hipotecznych, obowiązuje od 17.04.2026, pkt 59, 120 i 121
- GUNB: portal e-Budownictwo (zawiadomienie o zakończeniu budowy, wnioski do nadzoru budowlanego) (sprawdzono 7.11.2026)
- Ministerstwo Sprawiedliwości: Elektroniczne Księgi Wieczyste (sprawdzono 7.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Mieszkanie, dom, działka · 9 min
Kredyt hipoteczny na budowę domu: kosztorys, transze, harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Prawo i formalności · 8 min
Jakie dokumenty do kredytu hipotecznego? Pełna lista na 2026
Jakie dokumenty do kredytu hipotecznego: etat, B2B i JDG (KPiR, ryczałt, PIT), emerytura, dochód z zagranicy, rynek wtórny, pierwotny, budowa i działka.
Prawo i formalności · 8 min
Umowa przedwstępna przy kredycie: zadatek czy zaliczka?
Umowa przedwstępna zwykła czy notarialna, zadatek a zaliczka według art. 394 KC, klauzula na wypadek odmowy kredytu i zapisy, których wymaga bank.
Prawo i formalności · 8 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.