W skrócie
Teczka kredytobiorcy to jedno miejsce, w którym bliscy znajdą umowę kredytu, harmonogram, polisy z cesjami, dane współkredytobiorcy i kontakty do banku i ubezpieczyciela. Warto dodać dyspozycję wkładem na wypadek śmierci (art. 56 Prawa bankowego) i pamiętać, że zwykłe pełnomocnictwo wygasa ze śmiercią. Nie wkładaj do niej haseł do bankowości. Na końcu artykułu jest lista do wydruku.
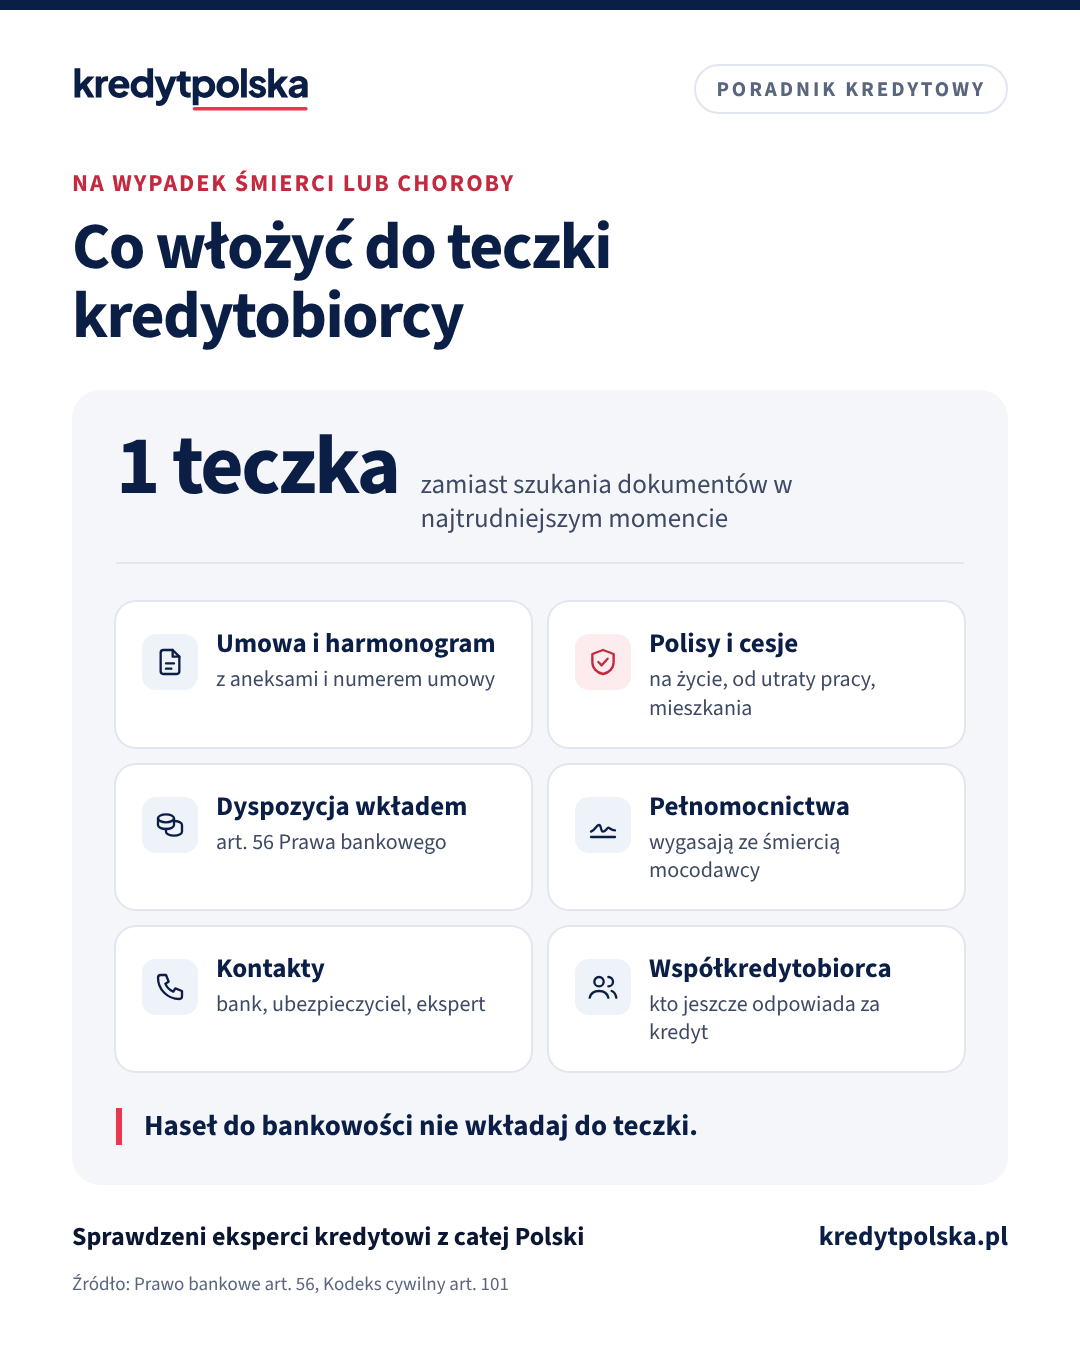
Kredyt hipoteczny spłaca się przez 25 lub 30 lat. W tym czasie może zdarzyć się choroba, wypadek albo śmierć. Wtedy bliscy muszą szybko ustalić, w którym banku jest kredyt, czy była polisa na życie, komu ją zgłosić i jakie terminy biegną. Teczka kredytobiorcy to prosty sposób, żeby oszczędzić im szukania. Poniżej piszemy, co do niej włożyć, czego nie wkładać i co zrobić już teraz, póki wszystko jest w porządku.
Co włożyć do teczki
Kredyt
- Umowa kredytu z aneksami i numerem umowy.
- Aktualny harmonogram spłat i informacja, z jakiego rachunku idzie rata.
- Dane współkredytobiorców. Współkredytobiorca odpowiada za całość długu solidarnie, więc musi wiedzieć o teczce. Szerzej o tym w artykule współkredytobiorca: kredyt z rodzicami.
- Numer księgi wieczystej i akt notarialny zakupu.
Ubezpieczenia
- Polisa na życie z ogólnymi warunkami i informacją o cesji na bank. Zapisz, kto jest uposażonym i jaka jest suma ubezpieczenia.
- Ubezpieczenie od utraty pracy lub niezdolności do pracy, jeśli je masz, z warunkami zgłoszenia szkody.
- Polisa mieszkania z cesją, jeśli bank jej wymaga.
- Polisy grupowe z pracy. Bliscy często o nich nie wiedzą. Zapisz nazwę ubezpieczyciela i numer polisy.
Jak działa cesja i co się dzieje z polisą przy spłacie, opisujemy w artykułach cesja polisy na bank i ubezpieczenie na życie do kredytu hipotecznego.
Pieniądze i dostęp dla bliskich
- Dyspozycja wkładem na wypadek śmierci. Według art. 56 Prawa bankowego możesz pisemnie polecić bankowi wypłatę po Twojej śmierci określonej kwoty z rachunku małżonkowi, rodzicom, dziadkom, dzieciom, wnukom lub rodzeństwu. Łącznie najwyżej 20-krotność przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw. Ta kwota nie wchodzi do spadku, więc bliscy dostaną ją szybciej i mogą z niej płacić raty, zanim sprawa spadkowa się zakończy. Dyspozycję można zmienić albo odwołać na piśmie. Nie dotyczy rachunków wspólnych.
- Pełnomocnictwo do rachunku dla zaufanej osoby. Przydaje się przy chorobie, gdy nie możesz sam zlecać przelewów. Pamiętaj, że zwykłe pełnomocnictwo wygasa ze śmiercią mocodawcy (art. 101 § 2 Kodeksu cywilnego), więc po śmierci pełnomocnik nie może już działać.
- Informacja, gdzie masz rachunki, lokaty i oszczędności, bez haseł i numerów kart.
Czego nie wkładać: loginów, haseł, kodów PIN i kart. Udostępnienie danych logowania jest zwykle sprzeczne z regulaminem banku, a po śmierci właściciela korzystanie z jego konta przez kogoś innego może narobić kłopotów spadkobiercom. Dostęp dla bliskich załatwia pełnomocnictwo, dyspozycja na wypadek śmierci albo wspólny rachunek. O pełnomocnictwach przy kredycie piszemy w artykule pełnomocnik przy kredycie hipotecznym.
Kontakty i testament
- Kontakty: infolinia banku i numer do zgłoszeń szkód u ubezpieczyciela, a także ekspert kredytowy, który prowadził kredyt.
- Testament, jeśli go sporządziłeś, albo informacja, u którego notariusza jest. Treść testamentu i forma to sprawa na rozmowę z notariuszem. W teczce wystarczy wskazówka, gdzie go szukać.
Narzędzia
Sprawdź na swoich liczbach
Narzędzie
Ubezpieczenie kredytu w bankach
Ile kosztuje ubezpieczenie na życie, nieruchomości i niskiego wkładu w każdym banku.
Twoja rata dziś
WIBOR 3M 3,90% + marża = 5,70%, 25 lat do końca
Narzędzie
Mój kredyt
Aktualna rata Twojego kredytu po zmianie WIBOR, bez zakładania konta.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Co robią bliscy po śmierci kredytobiorcy
Kredyt nie wygasa ze śmiercią. Gdy był współkredytobiorca, spłaca dalej, a gdy nie, dług wchodzi do spadku. Spadkobiercy mają 6 miesięcy na decyzję o przyjęciu albo odrzuceniu spadku. Z teczką pierwsze kroki są proste:
- Zawiadomić bank i przekazać akt zgonu, poprosić o saldo i informację o ubezpieczeniach.
- Zgłosić szkodę u ubezpieczyciela z polisy na życie, także z polisy grupowej z pracy.
- Złożyć w banku wniosek o wypłatę z dyspozycji na wypadek śmierci.
- Ustalić wszystkie długi i zdecydować o spadku przed upływem 6 miesięcy.
Cały proces krok po kroku, z przykładami liczbowymi, opisujemy w artykule śmierć kredytobiorcy: co z kredytem.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Śmierć kredytobiorcy: co dzieje się z kredytem hipotecznym
Co z kredytem hipotecznym po śmierci kredytobiorcy: spadek z długiem, dobrodziejstwo inwentarza, odrzucenie w 6 miesięcy, współkredytobiorca i polisa na życie.
Koszty i oprocentowanie · 8 min
Ubezpieczenie na życie do kredytu hipotecznego: bank czy własna polisa
Ubezpieczenie na życie do kredytu: kiedy bank go wymaga, ile kosztuje polisa z banku, a ile własna z cesją, wyłączenia, ankieta medyczna i wpływ na marżę.
Ten sam dział · 8 min
Wakacje kredytowe 2026 i Fundusz Wsparcia Kredytobiorców
Czy w 2026 r. są wakacje kredytowe? Co daje Fundusz Wsparcia Kredytobiorców (do 3 000 zł przez 40 miesięcy), kto dostanie pomoc i jak działa restrukturyzacja.
Co przy chorobie
Przy długiej chorobie problemem jest zwykle spadek dochodu, a nie formalności. Wtedy teczka przyda się Tobie:
- Sprawdź ubezpieczenie. Polisa od niezdolności do pracy albo pakiet przy kredycie może pokrywać raty przez określony czas. Zgłoś szkodę jak najwcześniej i zachowaj dokumentację medyczną. Szczegóły w artykule ubezpieczenie od utraty pracy przy kredycie.
- Porozmawiaj z bankiem, zanim pojawią się zaległości. Bank może zaproponować restrukturyzację, np. czasowe obniżenie raty albo wydłużenie okresu.
- Fundusz Wsparcia Kredytobiorców. Jeśli spełnisz warunki, BGK może przez pewien czas spłacać część raty. Zasady opisujemy w artykule wakacje kredytowe i Fundusz Wsparcia Kredytobiorców.
- Pełnomocnictwo dla bliskiej osoby pozwoli jej płacić raty i rozmawiać z bankiem, gdy sam nie możesz.
Co robić, gdy rata już przerasta budżet, piszemy w artykule problemy ze spłatą kredytu hipotecznego.
Lista do wydruku
Wydrukuj tę listę, odhaczaj kolejne punkty i włóż ją na wierzch teczki. Raz w roku sprawdź, czy wszystko jest aktualne, np. przy rocznym zestawieniu z banku.
- Umowa kredytu z aneksami i numerem umowy
- Aktualny harmonogram spłat i rachunek, z którego idzie rata
- Dane współkredytobiorców i informacja, że wiedzą o teczce
- Numer księgi wieczystej i akt notarialny zakupu
- Polisa na życie z warunkami, informacją o cesji i uposażonych
- Ubezpieczenie od utraty pracy lub niezdolności do pracy
- Polisa mieszkania z cesją
- Polisy grupowe z pracy: ubezpieczyciel i numer polisy
- Dyspozycja wkładem na wypadek śmierci: bank, data, na kogo
- Pełnomocnictwo do rachunku: dla kogo i w którym banku
- Lista rachunków i lokat, bez haseł i numerów kart
- Telefon do banku, do zgłoszeń szkód i do eksperta kredytowego
- Informacja, gdzie jest testament
- Data ostatniego sprawdzenia teczki
Na wypadek śmierci lub choroby
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Co to jest dyspozycja wkładem na wypadek śmierci?
To pisemne polecenie dla banku, żeby po Twojej śmierci wypłacił określoną kwotę z rachunku małżonkowi, rodzicom, dziadkom, dzieciom, wnukom lub rodzeństwu. Łącznie najwyżej 20-krotność przeciętnego wynagrodzenia, a kwota nie wchodzi do spadku (art. 56 Prawa bankowego).
Czy pełnomocnik może płacić raty po śmierci kredytobiorcy?
Nie. Pełnomocnictwo wygasa ze śmiercią mocodawcy (art. 101 § 2 Kodeksu cywilnego), chyba że w pełnomocnictwie inaczej zastrzeżono z przyczyn uzasadnionych treścią stosunku prawnego.
Czy dać bliskim hasło do bankowości?
Lepiej nie. To zwykle niezgodne z regulaminem banku. Bezpieczniejsze są pełnomocnictwo do rachunku, dyspozycja na wypadek śmierci albo wspólny rachunek.
Jakie dokumenty kredytu trzymać w domu?
Umowę z aneksami, harmonogram, polisy z informacją o cesjach, numer księgi wieczystej i kontakty do banku i ubezpieczyciela. Listę do wydruku znajdziesz w artykule.
Co zrobić z kredytem przy długiej chorobie?
Zgłoś szkodę z ubezpieczenia, jeśli je masz, porozmawiaj z bankiem o restrukturyzacji przed zaległościami i sprawdź warunki Funduszu Wsparcia Kredytobiorców.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- BGK: Fundusz Wsparcia Kredytobiorców
- Rzecznik Finansowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Prawo i formalności · 7 min
Pełnomocnik przy kredycie hipotecznym: kredyt i akt bez wizyty
Jak wziąć kredyt hipoteczny i kupić mieszkanie przez pełnomocnika: forma pełnomocnictwa, notariusz, konsul, apostille, tłumaczenie, kredytobiorca za granicą.
Po podpisaniu umowy · 9 min
Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?
Nadpłata 50 000 zł albo 500 zł co miesiąc: ile oszczędzisz przy krótszym okresie i przy niższej racie, ile kosztuje nadpłata i jak ją zlecić.
Po podpisaniu umowy · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Po podpisaniu umowy · 9 min
Koniec okresu stałej stopy: co zrobić po 5 latach kredytu
Kończy się stałe oprocentowanie kredytu hipotecznego? Co musi zrobić bank, co się stanie bez Twojej decyzji i jak porównać nową stałą, zmienną i refinansowanie.