W skrócie
Sam wyjazd za granicę nie jest powodem do wypowiedzenia kredytu. Ustawa pozwala na to, gdy nie dotrzymasz warunków umowy albo stracisz zdolność do spłaty (art. 37 ustawy o kredycie hipotecznym). Przed wyjazdem podaj bankowi nowy adres i kontakt, sprawdź warunki obniżonej marży i ustal, jak zapłacisz ratę z pensji w innej walucie. Sprawdź w polisach, czy chronią Cię za granicą, a wynajem mieszkania zgłoś ubezpieczycielowi, jeśli wymaga tego umowa. Najem mieszkania w Polsce opodatkujesz w Polsce, a przy kredycie 2% wynajem albo wyprowadzka na co najmniej 12 miesięcy kończą dopłaty.
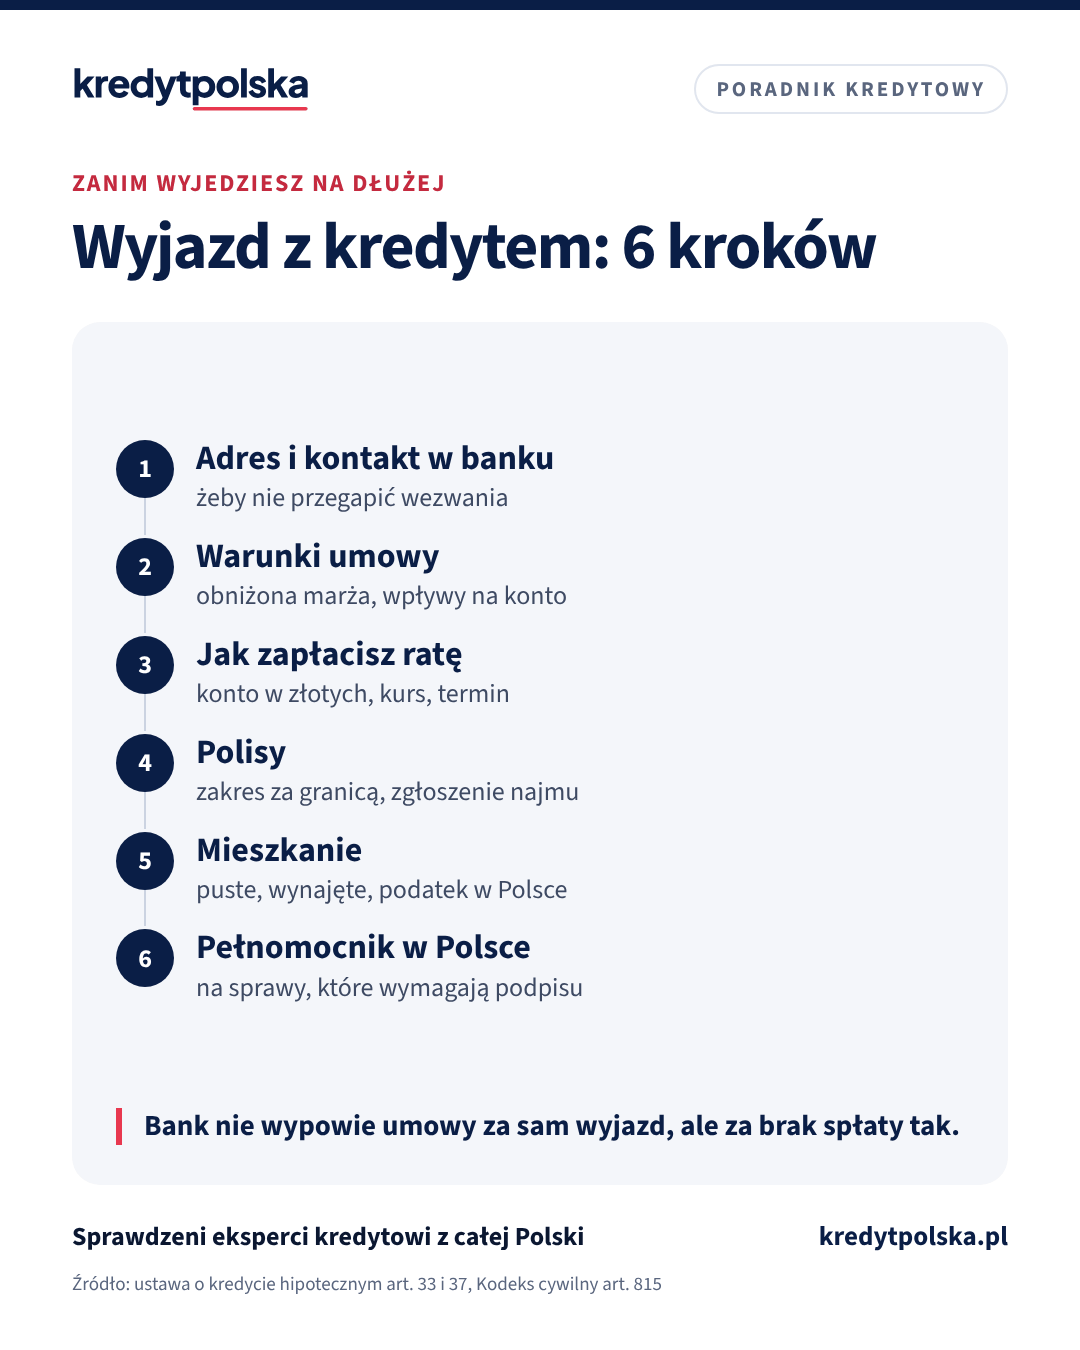
Praca w Niemczech, kontrakt w Norwegii, przeprowadzka za partnerem do Irlandii: wyjazd w trakcie spłaty kredytu to częsta sytuacja. Kredyt zostaje w polskim banku, mieszkanie w Polsce, a pensja zaczyna wpływać w innej walucie. Wyjaśniamy, co mówi prawo, co warto sprawdzić w umowie i w polisach oraz jak przygotować mieszkanie, zanim wyjedziesz.
Czy bank może wypowiedzieć kredyt, bo wyjechałeś
Sam wyjazd nie jest w ustawie powodem do wypowiedzenia. Ustawa o kredycie hipotecznym pozwala bankowi wypowiedzieć umowę, gdy kredytobiorca nie dotrzymał warunków udzielenia kredytu albo utracił zdolność kredytową, z 30-dniowym terminem wypowiedzenia (art. 37 ust. 1). Zanim do tego dojdzie, przy zaległości bank musi wezwać Cię do zapłaty z terminem co najmniej 14 dni roboczych i poinformować o możliwości złożenia wniosku o restrukturyzację (art. 33). Kredyt spłacany w terminie z pensji za granicą jest więc dla banku tak samo dobry jak spłacany z pensji w Polsce.
Ryzyko jest gdzie indziej: w obowiązkach z Twojej umowy i w tym, czy bank w ogóle się z Tobą skontaktuje. Wezwanie wysłane na stary adres, którego nie odbierasz, to najprostsza droga do kłopotów. Dlatego pierwszy krok to aktualne dane w banku.
Policz to sam
Jak kurs waluty zmieni Twoją ratę
-
Zarabiasz w walucie, spłacasz w złotych
rata w walucie po zmianie kursu
Rata kredytu w złotych: 2736 zł przy 5,17% na 30 lat. Przy kursie 4,40 zł kosztuje Cię 623 €, czyli 21% dochodu. Gdy kurs euro zmieni się o −10% (do 3,96 zł), ta sama rata to 692 €, czyli 23% dochodu. Przy kredycie indeksowanym do euro spłacanym z pensji w złotych, np. po powrocie do Polski, działa to odwrotnie: rata w złotych rośnie razem z kursem euro.
Kurs startowy: średni kurs NBP z 30.10.2026 (tabela 212/A/NBP/2026). Oprocentowanie: najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku. Bank przy liczeniu zdolności zwykle uzna mniej niż pełny dochód w walucie. Wynik poglądowy.
Kalkulator zdolności: wpisz dochód w złotych po przeliczeniu →
Przydatne też: Kalkulator „500 zł więcej”
Co sprawdzić w umowie i zgłosić bankowi
| Sprawa | Co zrobić przed wyjazdem |
|---|---|
| Adres i kontakt | podaj nowy adres, mail i telefon |
| Obniżona marża | sprawdź warunki, np. wpływy na konto |
| Rezydencja podatkowa | zaktualizuj oświadczenie w banku |
| Spłata raty | ustal konto i sposób przelewu |
| Polisy z cesją | sprawdź zakres i obowiązki zgłoszeń |
Zakres obowiązków zależy od Twojej umowy. Jeśli nie wiesz, co musisz zgłosić, zapytaj bank na piśmie.
Obniżona marża. Jeśli Twoja umowa wiąże niższą marżę z warunkami, na przykład z wpływem wynagrodzenia na konto w tym banku, sprawdź, co się stanie, gdy pensja zacznie wpływać na konto za granicą. Zapytaj bank, czy warunek spełni zwykły przelew z Twojego zagranicznego konta, i poproś o odpowiedź na piśmie.
Rezydencja podatkowa. Banki ustalają rezydencję podatkową klientów na podstawie oświadczeń (ustawa o wymianie informacji podatkowych z innymi państwami, tzw. CRS). Gdy przeniesiesz rezydencję za granicę, zaktualizuj oświadczenie w banku. To formalność, ale nie odkładaj jej.
Rata w złotych, pensja w euro: jak płacić i ile to kosztuje
Kredyt zostaje w złotych. Waluty kredytu nie zmienisz tylko dlatego, że zmieniła się waluta pensji: ustawa wiąże walutę kredytu z walutą większości dochodów albo aktywów w dniu udzielenia kredytu (art. 6 ust. 1), a przewalutowanie trwającej umowy to decyzja banku, nie Twoje prawo. Najprostsze są dwa sposoby spłaty: co miesiąc przelewasz euro na polskie konto i wymieniasz je na złote po kursie, który sam wybierzesz, albo zostawiasz w Polsce zapas w złotych na kilka rat. Jeśli umowa pozwala wpłacać ratę w innej walucie, sprawdź, po jakim kursie bank ją przeliczy.
Od dnia wyjazdu Twoja rata w euro zależy od kursu. Gdy złoty się umacnia, za tę samą ratę w złotych płacisz więcej euro. Sprawdź to na swoich liczbach w kalkulatorze „Jak kurs waluty zmieni Twoją ratę” na tej stronie: przesuń zmianę kursu i zobacz, jaką część pensji zajmie rata.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Ubezpieczenia: co sprawdzić w polisach
- Ubezpieczenie mieszkania z cesją na bank. Kodeks cywilny każe zgłaszać ubezpieczycielowi zmiany okoliczności w czasie trwania umowy, jeśli tak zastrzeżono w umowie (art. 815 § 2). Wynajem mieszkania albo dłuższy pustostan może być taką zmianą. Sprawdź warunki polisy i zgłoś zmianę, bo przy szkodzie ubezpieczyciel może powołać się na brak informacji. Polisa musi trwać przez cały kredyt, inaczej bank może sam ubezpieczyć mieszkanie na Twój koszt, jeśli przewiduje to umowa.
- Ubezpieczenie na życie. Ten przepis o zgłaszaniu zmian nie dotyczy ubezpieczeń na życie, ale ochrona ma swój zakres. Sprawdź w warunkach polisy, czy obejmuje pobyt i pracę za granicą oraz czy wyłącza niektóre zawody albo kraje.
- Ubezpieczenie od utraty pracy. Sprawdź, czy chroni także pracę u zagranicznego pracodawcy. Jeśli nie, polisa przestaje Cię realnie chronić, choć nadal za nią płacisz.
O tym, jakie polisy bank może wymagać i jak działa cesja, piszemy w artykule cesja polisy na bank.
Mieszkanie: puste czy na wynajem
Puste mieszkanie to stałe koszty bez przychodu: czynsz, media i ryzyko szkody, której nikt szybko nie zauważy. Wynajem pokrywa część raty, ale ma trzy skutki, które trzeba przewidzieć.
- Podatek w Polsce. Gdy nie mieszkasz w Polsce, płacisz tu podatek od dochodów osiąganych na terytorium Polski (art. 3 ust. 2a ustawy o PIT), a najem mieszkania położonego w Polsce do nich należy. Najem prywatny rozliczasz ryczałtem: 8,5% przychodu do 100 000 zł rocznie i 12,5% od nadwyżki, w zeznaniu PIT-28 od 15 lutego do 30 kwietnia następnego roku (podatki.gov.pl). Czy i jak ten dochód pokażesz w nowym kraju, rozstrzyga umowa o unikaniu podwójnego opodatkowania z tym państwem.
- Ubezpieczenie. Zgłoś wynajem ubezpieczycielowi, jeśli wymaga tego polisa, i rozważ ochronę od odpowiedzialności cywilnej najemcy.
- Ktoś na miejscu. Usterki, przekazanie kluczy, odczyty liczników. Zaufana osoba albo firma zarządzająca najmem oszczędzi Ci wielu przelotów.
Jak policzyć, czy najem pokryje ratę, opisujemy w artykule kredyt na mieszkanie na wynajem.
Czytaj dalej
Następne pytania w tym temacie
Zdolność kredytowa i dochody · 11 min
Kredyt hipoteczny pracując za granicą: Niemcy, Holandia, Wielka Brytania
Kredyt hipoteczny w złotych przy dochodzie w EUR, GBP lub NOK: w jakiej walucie bank pożyczy, jak przelicza dochód, dokumenty z Niemiec, Holandii, Norwegii i UK, podatek w Polsce.
Prawo i formalności · 7 min
Pełnomocnik przy kredycie hipotecznym: kredyt i akt bez wizyty
Jak wziąć kredyt hipoteczny i kupić mieszkanie przez pełnomocnika: forma pełnomocnictwa, notariusz, konsul, apostille, tłumaczenie, kredytobiorca za granicą.
Ten sam dział · 11 min
Bezpieczny kredyt 2%: dopłaty i rata po 10 latach
Jak liczona jest dopłata do Bezpiecznego kredytu 2%, ile wyniesie rata po 120 ratach, kiedy dopłaty wygasają (najem, sprzedaż, inne mieszkanie) i co z nadpłatą oraz refinansowaniem.
Kredyt 2%: wyjazd może zakończyć dopłaty
Przy bezpiecznym kredycie 2% wyjazd ma bezpośredni skutek. Dopłaty wygasają, gdy wynajmiesz albo użyczysz mieszkanie, także jego część, oraz gdy wyprowadzisz się na co najmniej 12 miesięcy, chyba że w mieszkaniu nadal mieszka drugi kredytobiorca (art. 9b ust. 12 pkt 3). O takim zdarzeniu musisz poinformować bank w ciągu 30 dni (art. 9b ust. 16). Gdy wrócisz i znów zamieszkasz w mieszkaniu, możesz wnioskować o wznowienie dopłat (art. 9c). Szczegóły i warunki zwrotu opisujemy w artykule bezpieczny kredyt 2%: dopłaty.
Gdy rata zaczyna ciążyć
Pierwsze miesiące za granicą bywają droższe, niż się wydaje: kaucja, wynajem, okres próbny. Jeśli widzisz, że zabraknie na ratę, napisz do banku przed zaległością. Restrukturyzacja może oznaczać zawieszenie spłaty, zmianę rat albo wydłużenie okresu (art. 33 ustawy o kredycie hipotecznym), a o tym, jak ją przygotować, piszemy w artykule brakuje na ratę kredytu. Jeśli wyjazd jest na stałe, czasem lepszym rozwiązaniem jest sprzedaż mieszkania z kredytem, zanim pojawią się zaległości.
Lista przed wyjazdem
- Podaj bankowi nowy adres korespondencyjny, mail i numer telefonu, który będzie działał za granicą.
- Sprawdź w umowie warunki obniżonej marży i ustal, czy dalej je spełnisz.
- Zdecyduj, jak zapłacisz ratę, i zostaw na polskim koncie zapas na co najmniej jedną ratę.
- Przeczytaj warunki polis: zakres za granicą i obowiązek zgłoszenia najmu lub pustostanu.
- Jeśli wynajmujesz, zaplanuj ryczałt od najmu i umowę z najemcą.
- Przy kredycie 2% zgłoś bankowi najem albo wyprowadzkę w 30 dni.
- Udziel zaufanej osobie pełnomocnictwa do spraw mieszkania i kredytu. Formę i zakres opisujemy w artykule pełnomocnik przy kredycie hipotecznym.
Jeśli za granicą zarabiasz i planujesz kolejny kredyt w Polsce, zasady oceny dochodu z zagranicy opisujemy w artykule kredyt hipoteczny pracując za granicą. Gdy chcesz porozmawiać o refinansowaniu albo zmianie warunków przed wyjazdem, ekspert kredytowy pomoże porównać, co zaproponuje Twój bank, a co inne.
Zmiana mieszkania lub kredytobiorcy
Najczęstsze pytania
Czy bank może wypowiedzieć kredyt, jeśli wyjadę za granicę?
Sam wyjazd nie jest w ustawie powodem do wypowiedzenia. Bank może wypowiedzieć umowę, gdy nie dotrzymasz warunków udzielenia kredytu albo stracisz zdolność kredytową (art. 37 ustawy o kredycie hipotecznym). Kredyt spłacany w terminie jest bezpieczny, ale podaj bankowi aktualny adres i kontakt.
Czy muszę informować bank o wyjeździe za granicę?
Sprawdź w umowie, jakie zmiany musisz zgłaszać. Nawet jeśli umowa tego nie wymaga, podaj nowy adres i kontakt, żeby nie przegapić pism. Gdy przeniesiesz rezydencję podatkową za granicę, zaktualizuj też oświadczenie o rezydencji w banku.
Czy mogę zmienić kredyt w złotych na kredyt w euro po wyjeździe?
Nie masz do tego prawa z ustawy. Przewalutowanie trwającej umowy zależy od decyzji banku. Zwykle prościej jest płacić ratę w złotych, wymieniając euro po korzystnym kursie, i zostawić na koncie zapas na kilka rat.
Czy po wyjeździe zapłacę w Polsce podatek od najmu mieszkania?
Tak. Osoba bez miejsca zamieszkania w Polsce płaci tu podatek od dochodów osiąganych w Polsce, w tym z najmu mieszkania położonego w Polsce. Najem prywatny rozliczasz ryczałtem 8,5% przychodu do 100 000 zł i 12,5% od nadwyżki, w PIT-28 do 30 kwietnia.
Co z dopłatami do kredytu 2%, gdy wyjadę?
Wynajem lub użyczenie mieszkania oraz wyprowadzka na co najmniej 12 miesięcy kończą dopłaty, chyba że w mieszkaniu mieszka drugi kredytobiorca. Bank trzeba poinformować w 30 dni, a po powrocie można wnioskować o wznowienie dopłat.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, art. 6, 33, 37 (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny, art. 815 (ISAP)
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, art. 3 (ISAP)
- Podatki.gov.pl: Rozliczenie dochodów z najmu – ryczałt ewidencjonowany (aktualizacja 30.09.2026)
- Ustawa z 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2%, art. 9b i 9c (ISAP)
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Mieszkanie, dom, działka · 7 min
Kredyt na mieszkanie na wynajem: wkład, zdolność, zysk netto
Kredyt na mieszkanie pod wynajem: jaki wkład, czy bank liczy przyszły czynsz, ile realnie zarobisz po ryczałcie 8,5% i odsetkach. Rachunek na przykładzie.
Po podpisaniu umowy · 9 min
Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?
Nadpłata 50 000 zł albo 500 zł co miesiąc: ile oszczędzisz przy krótszym okresie i przy niższej racie, ile kosztuje nadpłata i jak ją zlecić.
Po podpisaniu umowy · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Po podpisaniu umowy · 9 min
Koniec okresu stałej stopy: co zrobić po 5 latach kredytu
Kończy się stałe oprocentowanie kredytu hipotecznego? Co musi zrobić bank, co się stanie bez Twojej decyzji i jak porównać nową stałą, zmienną i refinansowanie.