
W skrócie
Na adaptację stodoły albo innego budynku gospodarczego na dom można dostać kredyt hipoteczny. Taki cel mają w ofercie m.in. PKO BP („zmiana budynku niemieszkalnego na mieszkalny”) i BOŚ Bank. Bank wypłaca pieniądze w transzach, jak przy budowie, ale najpierw chce zobaczyć, że zmiana sposobu użytkowania jest legalna: zgłoszenie bez sprzeciwu albo pozwolenie na budowę. Bez planu miejscowego potrzebna jest decyzja o warunkach zabudowy. Stodoła przed adaptacją jest warta niewiele, dlatego wkład i limit kredytu bank liczy od wartości po zakończeniu prac.
Stara stodoła z grubymi murami, obora z cegły albo budynek gospodarczy na wsi to dla wielu osób tańszy sposób na dom z charakterem niż budowa od zera. Dla banku taki budynek nie jest jednak domem, dopóki prawnie nie zmieni się jego przeznaczenia. Poniżej wyjaśniamy, jakie formalności trzeba załatwić, co bank sprawdza przed wypłatą i w jakiej kolejności to robić, żeby nie zostać z kupioną stodołą i bez kredytu.
Czy bank da kredyt na adaptację stodoły
Tak, ale nie każdy bank ma taki cel w ofercie. PKO BP wymienia wśród celów kredytu hipotecznego „zmianę budynku niemieszkalnego na mieszkalny”, a regulamin BOŚ Banku obowiązujący od 17 kwietnia 2026 r. dopuszcza „adaptację (przerobienie) pomieszczenia niemieszkalnego na cele mieszkalne”. Inne banki finansują to jako przebudowę albo dokończenie budowy, a część takiego celu nie przyjmuje. Dlatego zanim podpiszesz umowę kupna, zapytaj bank albo eksperta kredytowego, czy sfinansuje właśnie ten budynek.
Kredyt na adaptację to kredyt mieszkaniowy zabezpieczony hipoteką, więc obowiązują te same zasady co przy domu: wkład własny zwykle co najmniej 20%, a z ubezpieczeniem niskiego wkładu od 10%, zgodnie z Rekomendacją S. Bank może połączyć w jednym kredycie zakup działki ze stodołą i koszt prac.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,25% (najniższe oprocentowanie w porównaniu: 5,25% (Credit Agricole, Prosto do domu, zmienne, przykład reprezentatywny z 23.10.2026, sprawdzony 4.11.2026), przy warunkach banku). Odsetki przez cały okres: 493 967 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 3 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3031 zł), oprocentowanie zmienne 5,74% (WIBOR 3M 3,92% (fixing 3.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 6,00%, całkowity koszt kredytu 582 659 zł (odsetki 571 259 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 102 659 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4087 zł, czyli o 1056 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kredyt na mieszkanie · Kalkulator zdolności kredytowej
Zmiana sposobu użytkowania: co mówi prawo
Przerobienie budynku gospodarczego na mieszkalny to zmiana sposobu użytkowania w rozumieniu art. 71 Prawa budowlanego, bo zmienia warunki bezpieczeństwa pożarowego, zdrowotne, higieniczno-sanitarne i zwykle obciążenia konstrukcji. Trzeba ją zgłosić staroście (w mieście na prawach powiatu prezydentowi miasta) przed rozpoczęciem użytkowania budynku jako domu. Do zgłoszenia dołączasz:
- opis i rysunek położenia budynku na działce, z zaznaczeniem części, której dotyczy zmiana,
- krótki opis techniczny budynku i jego konstrukcji,
- oświadczenie o prawie do dysponowania nieruchomością na cele budowlane,
- zaświadczenie gminy o zgodności nowego sposobu użytkowania z planem miejscowym albo, gdy planu nie ma, decyzję o warunkach zabudowy,
- w razie potrzeby ekspertyzę techniczną osoby z uprawnieniami budowlanymi bez ograniczeń i ekspertyzę rzeczoznawcy do spraw zabezpieczeń przeciwpożarowych.
Urząd ma 30 dni od doręczenia zgłoszenia na sprzeciw. Jeśli go nie wniesie, możesz zmienić sposób użytkowania, najpóźniej w ciągu 2 lat od zgłoszenia. Zgłoszenie złożone już po zmianie nie wywołuje skutków. Gdy adaptacja wymaga robót, na które potrzebne jest pozwolenie na budowę, np. rozbudowy albo nadbudowy, o zmianie sposobu użytkowania rozstrzyga się w pozwoleniu. Zakres prac i właściwą drogę ustali projektant.
Jeśli budynek jest wpisany do rejestru zabytków, najpierw potrzebne jest pozwolenie wojewódzkiego konserwatora zabytków.
Plan miejscowy albo warunki zabudowy
To najczęstsza przeszkoda. Jeśli plan miejscowy przeznacza teren pod uprawy rolne albo wyklucza tam zabudowę mieszkaniową, gmina nie wyda zaświadczenia o zgodności, a urząd wniesie sprzeciw. Gdy planu nie ma, potrzebna jest decyzja o warunkach zabudowy. Od 1 września 2026 r. nowe decyzje WZ wydaje się co do zasady tylko na obszarach uzupełnienia zabudowy wyznaczonych w planie ogólnym gminy. Szczegóły reformy opisujemy w artykule kredyt na działkę. Sprawdź to w gminie, zanim zapłacisz zadatek.
Bezpłatna analiza
Porozmawiaj z ekspertem
Ekspert oddzwoni
bezpłatnie i bez zobowiązań, oferty 14 banków z RRSO
Ekspert z wpisem KNF
Bezpłatna rozmowa o Twoim kredycie
Sprawdź, na jaki kredyt Cię stać i w którym banku.
Co bank sprawdza przed kredytem
- Podstawa prawna prac. Zgłoszenie zmiany sposobu użytkowania bez sprzeciwu albo pozwolenie na budowę. Bez tego bank zwykle nie wypłaci pieniędzy na prace.
- Kosztorys i harmonogram. Tak jak przy budowie domu: rozpisane etapy, terminy i kwoty. Zasady opisujemy w artykule transze i kosztorys.
- Wycena przed i po adaptacji. Rzeczoznawca ocenia, ile nieruchomość jest warta dziś i ile będzie warta po zakończeniu prac. Stara stodoła ma niską wartość, więc kredyt opiera się na wartości docelowej domu. Więcej w artykule operat szacunkowy.
- Stan konstrukcji. Ekspertyza techniczna pokaże, czy mury, fundamenty i dach wytrzymają nowe obciążenia. Przy złym stanie koszt adaptacji może zbliżyć się do kosztu nowego domu.
- Dojazd i media. Dostęp do drogi publicznej, prąd, woda i odprowadzanie ścieków. Brak przyłączy podnosi kosztorys i bank to widzi.
- Księga wieczysta. Właściciel, hipoteki, służebności. Gdy stodoła stoi na większym gospodarstwie, często trzeba najpierw wydzielić działkę z budynkiem.
Ile pieniędzy na start: przykład
Przykład poglądowy: działka ze stodołą za 220 000 zł i kosztorys adaptacji 480 000 zł.
| Pozycja | Kwota |
|---|---|
| Zakup działki ze stodołą | 220 000 zł |
| Adaptacja według kosztorysu | 480 000 zł |
| Koszt całej inwestycji | 700 000 zł |
| Kredyt przy wkładzie 20% | 560 000 zł |
| Wkład własny | 140 000 zł |
Przykład poglądowy. Szczegóły
Limit kredytu bank ustala od wartości z wyceny po zakończeniu prac i od kosztorysu. Do tego dochodzą notariusz, PCC, projekt, ekspertyzy i rezerwa na nieprzewidziane prace.
Pierwsza transza zwykle trafia do sprzedającego, kolejne na etapy prac po inspekcji. W regulaminie BOŚ Banku inspekcja jest przed każdą transzą, a kolejną transzę bank wypłaca w ciągu 7 dni od wniosku. Przy starych budynkach rezerwa w kosztorysie powinna być większa niż przy nowej budowie, bo dopiero po odkryciu murów i dachu widać, co trzeba wymienić.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt na siedlisko: dom z gruntem rolnym na kredyt hipoteczny
Kredyt hipoteczny na siedlisko: jak bank patrzy na dom z ziemią rolną, dlaczego warto wydzielić działkę siedliskową, kto może kupić grunt rolny (KOWR, 0,3 ha i 1 ha) i jak zbudować dom na siedlisku.
Ten sam dział · 9 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Ten sam dział · 7 min
Transze kredytu na budowę domu i kosztorys: jak bank wypłaca
Jak bank wypłaca kredyt na budowę domu: kosztorys i harmonogram, liczba transz, inspekcje, rozliczenie faktur i ile odsetek płacisz w trakcie budowy.
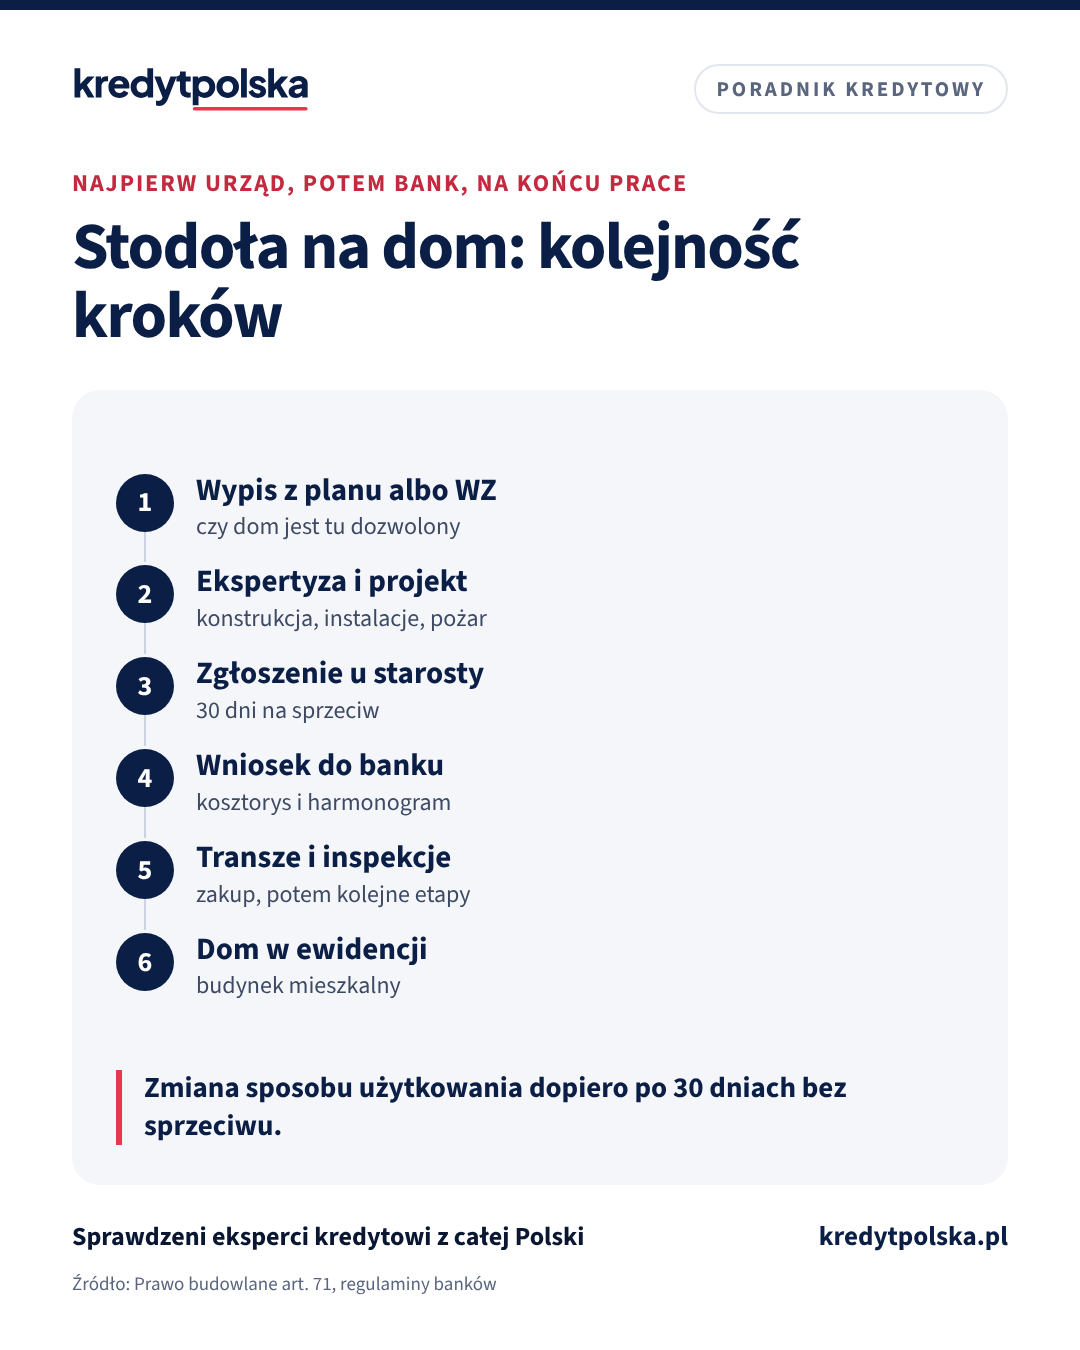
W jakiej kolejności działać
- Gmina. Wypis z planu miejscowego albo informacja, czy da się uzyskać warunki zabudowy dla domu.
- Ekspertyza przed kupnem. Konstruktor oceni stan budynku i orientacyjny zakres prac.
- Bank. Zapytaj, czy finansuje adaptację tego budynku i czy połączy zakup z kosztem prac.
- Umowa przedwstępna z warunkiem kredytu. Kupno uzależnij od decyzji kredytowej.
- Projekt i zgłoszenie albo pozwolenie. Bez sprzeciwu w 30 dni możesz zacząć zmianę sposobu użytkowania.
- Transze i prace. Etapy według harmonogramu, inspekcje banku.
- Ewidencja budynków. Po zakończeniu złóż wniosek o zmianę w ewidencji, żeby budynek figurował jako mieszkalny. Bank może poprosić o ten dokument po zakończeniu prac.
Czego unikać
Najdroższy błąd to zamieszkanie w przerobionej stodole bez zgłoszenia. Organ nadzoru budowlanego może wtedy wstrzymać użytkowanie, nałożyć opłatę legalizacyjną, a gdy dokumentów nie dostarczysz, nakazać przywrócenie poprzedniego sposobu użytkowania. Taki budynek trudno też sprzedać, a bank nie przyjmie go jako zabezpieczenia domu. Drugi błąd to kupno stodoły na gruncie, na którym plan albo przepisy nie pozwalają na dom. Gdy stodoła stoi na gruncie rolnym, sprawdź też, kto może go kupić i jak bank podzieli część mieszkalną od ziemi. Opisujemy to w artykule kredyt na siedlisko.
Ekspert kredytowy sprawdzi, które banki finansują adaptację budynku niemieszkalnego, i pomoże ułożyć kolejność formalności tak, żeby kredyt zdążył przed terminem z umowy przedwstępnej.
Dom: kupić gotowy, dokończyć czy zostać w mieście
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy dostanę kredyt hipoteczny na adaptację stodoły na dom?
Tak, w części banków. PKO BP ma cel „zmiana budynku niemieszkalnego na mieszkalny”, a BOŚ Bank finansuje adaptację pomieszczeń niemieszkalnych na mieszkalne. Bank wymaga zgłoszenia zmiany sposobu użytkowania bez sprzeciwu albo pozwolenia na budowę, kosztorysu i harmonogramu.
Czy przerobienie stodoły na dom wymaga pozwolenia na budowę?
Zmianę sposobu użytkowania zgłasza się staroście, który ma 30 dni na sprzeciw. Pozwolenie na budowę jest potrzebne, gdy adaptacja wymaga robót objętych pozwoleniem, np. rozbudowy albo nadbudowy. Wtedy o zmianie sposobu użytkowania rozstrzyga pozwolenie.
Co jeśli w gminie nie ma planu miejscowego?
Potrzebna jest decyzja o warunkach zabudowy. Od 1 września 2026 r. nowe decyzje WZ wydaje się co do zasady tylko na obszarach uzupełnienia zabudowy z planu ogólnego, więc sprawdź to w gminie przed zakupem.
Od jakiej wartości bank liczy kredyt na adaptację?
Od wartości nieruchomości po zakończeniu prac, ustalonej przez rzeczoznawcę, i od kosztorysu. Stodoła przed adaptacją jest warta niewiele, dlatego sama w sobie nie wystarczy jako zabezpieczenie całej kwoty.
Co grozi za zamieszkanie w stodole bez zgłoszenia?
Nadzór budowlany może wstrzymać użytkowanie, nałożyć opłatę legalizacyjną, a przy braku dokumentów nakazać przywrócenie poprzedniego sposobu użytkowania. Zgłoszenie złożone po zmianie nie wywołuje skutków.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 7 lipca 1994 r. Prawo budowlane, art. 71 (Standardy Prawa)
- Prawo.pl: Zmiana sposobu użytkowania obiektu budowlanego krok po kroku (akt. 28.06.2024)
- Starostwo Powiatowe w Mielcu: karta usługi, zgłoszenie zmiany sposobu użytkowania
- PKO BP: Na co możesz wziąć kredyt hipoteczny (30.09.2025) (sprawdzono 4.11.2026)
- BOŚ Bank: Regulamin udzielania kredytów hipotecznych (od 17.04.2026)
Pokaż wszystkie źródła (7)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Mieszkanie, dom, działka · 9 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 9 min
Kredyt hipoteczny na remont domu lub mieszkania i wykończenie
Remont na kredyt: hipoteczny, gotówkowy czy wykończenie w kredycie na zakup. Porównanie rat i odsetek, kosztorys, transze i rozliczenie faktur w banku.