W skrócie
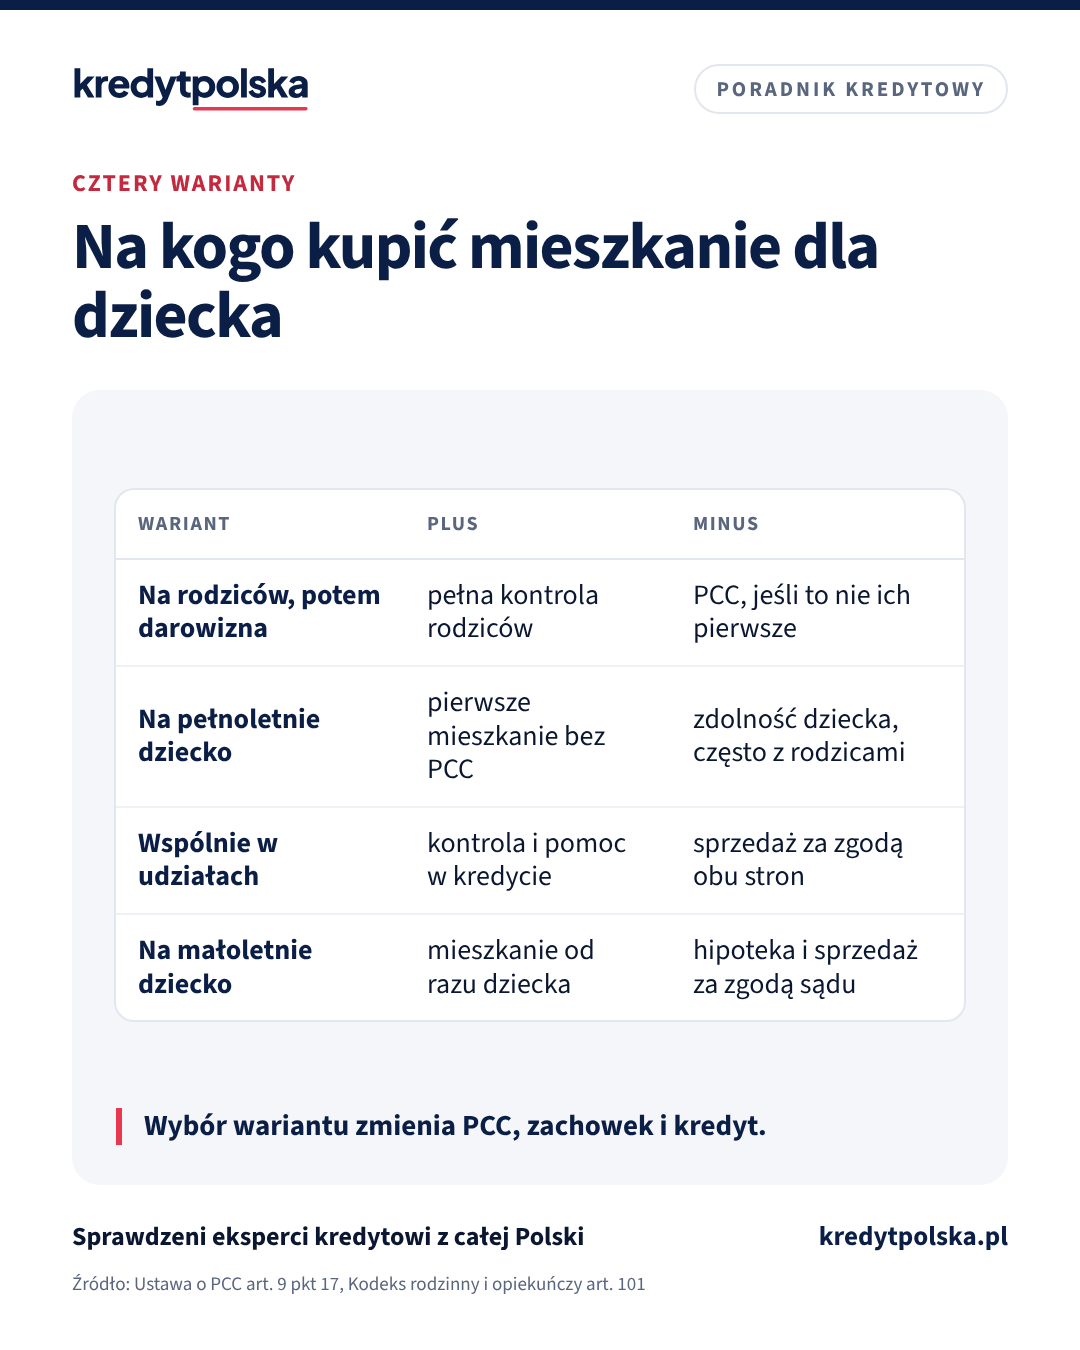
Mieszkanie dla dziecka można kupić na siebie i przekazać później, kupić od razu na pełnoletnie dziecko z rodzicami jako współkredytobiorcami albo kupić wspólnie w udziałach. Od wyboru zależą PCC (zwolnienie przy pierwszym mieszkaniu ma kupujący), zdolność kredytowa, zachowek i to, kto decyduje o sprzedaży. Mieszkanie na niepełnoletnie dziecko jest możliwe, ale obciążenie go hipoteką albo późniejsza sprzedaż wymagają zezwolenia sądu opiekuńczego, a bank nie udzieli kredytu małoletniemu.
Rodzice, którzy chcą kupić mieszkanie dla dziecka, na studia albo na start, stają przed pytaniem, na kogo je zapisać. Odpowiedź wpływa na podatek przy zakupie, na to, kto weźmie kredyt, na późniejsze rozliczenia między rodzeństwem i na to, kto będzie mógł mieszkanie sprzedać. Poniżej porównanie typowych wariantów.
Wariant 1: rodzice kupują na siebie
Rodzice są właścicielami i kredytobiorcami, dziecko mieszka w lokalu, a mieszkanie przekazują mu później darowizną. Plus: pełna kontrola i elastyczność. Minus: jeśli rodzice mają już mieszkanie, zapłacą 2% PCC od wartości rynkowej na rynku wtórnym, bo zwolnienie dotyczy tylko kupujących pierwsze mieszkanie (art. 9 pkt 17 ustawy o PCC). Przy kredycie bank może traktować zakup jako drugą nieruchomość. Zobacz drugi kredyt hipoteczny, a o przekazaniu mieszkania później piszemy w tekście darowizna mieszkania dziecku.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Wariant 2: mieszkanie od razu na pełnoletnie dziecko
Dziecko jest właścicielem. Jeśli to jego pierwsze mieszkanie, nie zapłaci PCC. Rodzice mogą pomóc darowizną na wkład własny (ile można dać bez podatku i kiedy złożyć SD-Z2, policzysz w kalkulatorze podatku od darowizny) albo przystąpić do kredytu jako współkredytobiorcy, żeby podnieść zdolność. Współkredytobiorca odpowiada za cały dług, nawet jeśli nie jest właścicielem. Szczegóły w artykułach darowizna na wkład własny i kredyt z rodzicami. Wiek rodzica może skrócić okres kredytu, co sprawdzisz w kalkulatorze wspólnego kredytu.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Wariant 3: współwłasność rodzica i dziecka
Rodzic i dziecko kupują w udziałach, np. po połowie. Rodzic zachowuje wpływ na decyzje, a dziecko ma swój udział. Na sprzedaż całego mieszkania potrzebna jest zgoda obu stron. Przy PCC i zwolnieniu dla pierwszego mieszkania liczy się sytuacja każdego kupującego, co opisujemy w tekście pierwsze mieszkanie bez PCC.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 4 min
Darowizna mieszkania dziecku: podatek, zachowek, służebność i kredyt
Jak przekazać mieszkanie dziecku: akt notarialny, zwolnienie z podatku dla najbliższej rodziny, majątek osobisty dziecka w małżeństwie, zachowek rodzeństwa, odwołanie darowizny, służebność dla rodziców i co z kredytem i hipoteką.
Ten sam dział · 7 min
Mieszkanie dla rodziców na kredyt: kto kredytobiorcą, kto właścicielem
Dziecko kupuje mieszkanie dla starszych rodziców: kredyt na siebie czy na rodziców, użyczenie albo służebność mieszkania, raty jako darowizna i SD-Z2, PCC, spadek i rodzeństwo.
Zdolność kredytowa i dochody · 8 min
Współkredytobiorca: kredyt hipoteczny z rodzicami i wyjście z kredytu
Kredyt hipoteczny z rodzicami: kto może być współkredytobiorcą, współwłasność, zdolność i BIK rodziców, wiek, wyjście z kredytu i różnica wobec poręczenia.
Mieszkanie na niepełnoletnie dziecko
Małoletni może być właścicielem mieszkania, ale nie dostanie kredytu, a jego majątkiem zarządzają rodzice. Rodzice nie mogą bez zezwolenia sądu opiekuńczego dokonywać czynności przekraczających zakres zwykłego zarządu majątkiem dziecka (art. 101 § 3 KRO). Obciążenie mieszkania dziecka hipoteką czy jego sprzedaż do takich czynności należą. W praktyce oznacza to wniosek do sądu rodzinnego i czas oczekiwania, więc ten wariant ma sens głównie wtedy, gdy rodzice kupują mieszkanie za gotówkę i nie planują go szybko sprzedawać.
Co jeszcze wziąć pod uwagę
- Rodzeństwo: mieszkanie albo pieniądze dla jednego dziecka liczą się później do zachowku. Warto to uregulować w testamencie albo darowiznach dla pozostałych dzieci.
- Związek dziecka: mieszkanie z darowizny jest majątkiem osobistym. Mieszkanie kupione przez dziecko w małżeństwie za kredyt może wejść do majątku wspólnego. Zobacz kredyt przed ślubem czy po.
- Programy mieszkaniowe: warunki programów z dopłatą lub gwarancją dotyczą kupującego. Sprawdź je w artykule programy mieszkaniowe 2026.
- Najem: jeśli dziecko wyprowadzi się po studiach, mieszkanie można wynająć. Wtedy liczy się podatek od najmu i obowiązki wynajmującego.
Gdy role są odwrotne i to dorosłe dziecko kupuje mieszkanie dla starszych rodziców, zasady opisujemy w artykule mieszkanie dla rodziców na kredyt.
Mieszkanie dla dziecka albo rodziców
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Na kogo kupić mieszkanie dla dziecka?
Najczęściej na rodziców z późniejszą darowizną, od razu na pełnoletnie dziecko z pomocą rodziców albo wspólnie w udziałach. Wariant zależy od PCC, zdolności kredytowej, rodzeństwa i tego, kto ma decydować o sprzedaży.
Czy można kupić mieszkanie na niepełnoletnie dziecko?
Tak, ale małoletni nie dostanie kredytu, a obciążenie mieszkania hipoteką czy jego sprzedaż wymagają zezwolenia sądu opiekuńczego (art. 101 § 3 KRO).
Czy rodzice zapłacą PCC, kupując mieszkanie dla dziecka?
Jeśli kupują na siebie i mają już mieszkanie, tak, 2% od wartości rynkowej na rynku wtórnym. Zwolnienie z art. 9 pkt 17 ustawy o PCC dotyczy tylko kupujących pierwsze mieszkanie.
Czy rodzic może być współkredytobiorcą, a nie właścicielem?
Tak, wiele banków na to pozwala. Współkredytobiorca odpowiada wtedy za cały kredyt, choć nie ma udziału w mieszkaniu.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych, art. 9 pkt 17 (ISAP)
- Ustawa z 25 lutego 1964 r. Kodeks rodzinny i opiekuńczy (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Wkład własny i programy · 8 min
Darowizna na wkład własny: SD-Z2, przelew i czego chce bank
Darowizna od rodziców na wkład własny bez podatku: grupa zerowa, przelew na konto, SD-Z2 w 6 miesięcy, umowa darowizny, wspólność majątkowa i pożyczka.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.