W skrócie
Gdy dziecko kupuje mieszkanie dla rodziców, najczęściej bierze kredyt na siebie i zostaje właścicielem, a rodzice mieszkają w lokalu na podstawie użyczenia albo służebności mieszkania. Jeśli właścicielami mają być rodzice, kredyt utrudnia ich wiek, a raty płacone przez dziecko są darowizną: bez podatku, ale pieniądze powinny trafiać na konto rodzica, a powyżej 36 120 zł w 5 lat trzeba złożyć SD-Z2. Mieszkanie rodziców wchodzi potem do ich spadku, więc bez testamentu dziecko, które je spłaciło, dzieli je z rodzeństwem.
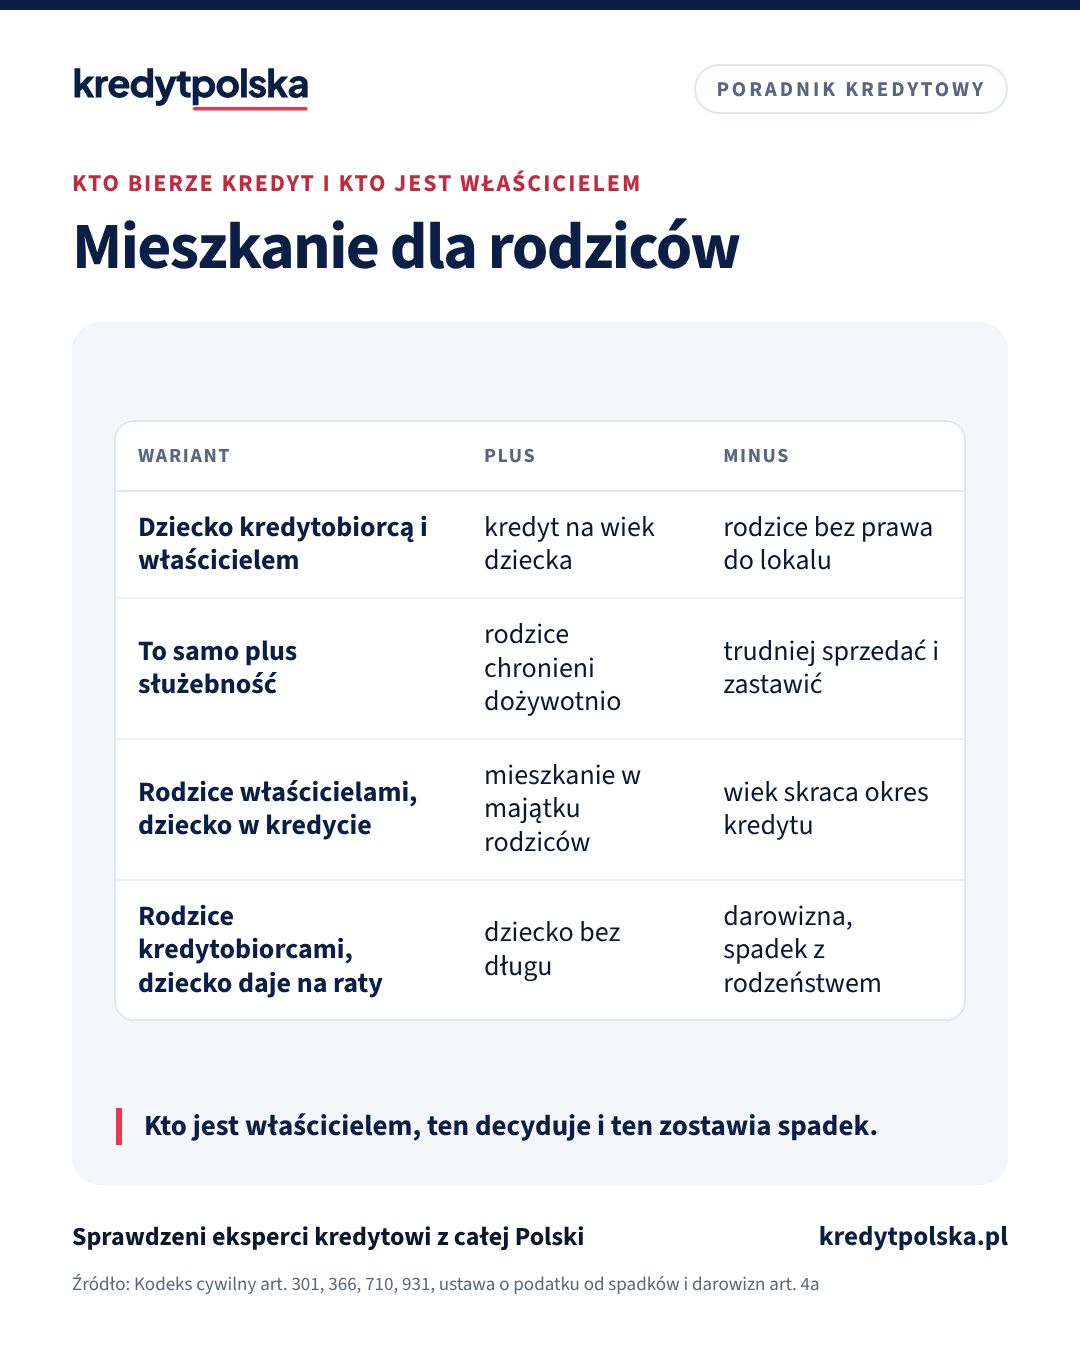
Coraz częściej to dorosłe dzieci pomagają rodzicom: kupują mniejsze mieszkanie bliżej siebie, lokal bez schodów albo mieszkanie po sprzedaży domu na wsi. Pieniądze zwykle pochodzą z kredytu dziecka, a mieszkać mają rodzice. Przy takim zakupie trzeba ustalić trzy rzeczy: kto podpisze kredyt, czyje będzie mieszkanie i jakie prawo do niego dostaną rodzice. Od tego zależą podatki, zdolność kredytowa i to, co stanie się z mieszkaniem po śmierci rodziców.
Wariant 1: dziecko bierze kredyt i jest właścicielem
To najprostsza droga. Dla banku to zwykły zakup mieszkania przez Ciebie, a okres kredytu liczy się według Twojego wieku, nie wieku rodziców. Jeśli masz już własne mieszkanie, bank odejmie ratę pierwszego kredytu od Twojej zdolności, a zakup z rynku wtórnego będzie objęty 2% PCC, bo zwolnienie dotyczy tylko pierwszego mieszkania. Piszemy o tym w artykułach drugi kredyt hipoteczny i pierwsze mieszkanie bez PCC. Jeśli to Twoje pierwsze mieszkanie, pamiętaj też, że programy dla kupujących pierwsze mieszkanie są zwykle zamknięte dla osób, które już mają lokal. Kupując mieszkanie dla rodziców, możesz stracić tę możliwość dla siebie.
Rodzice mieszkają wtedy w Twoim lokalu. Najczęściej na podstawie użyczenia, czyli umowy, w której użyczający zezwala biorącemu na bezpłatne używanie rzeczy przez czas oznaczony lub nieoznaczony (art. 710 Kodeksu cywilnego). Użyczenie jest proste, ale słabe: nie widnieje w księdze wieczystej, więc nie chroni rodziców wobec kolejnego właściciela. Gdy sprzedasz mieszkanie albo ono przejdzie na Twoich spadkobierców, rodzice nie mają tytułu, który nowy właściciel musi uszanować.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Wariant 2: to samo, ale ze służebnością mieszkania dla rodziców
Mocniejsze zabezpieczenie dla rodziców to służebność osobista mieszkania wpisana do księgi wieczystej. Działa wobec każdego kolejnego właściciela, także Twojego małżonka czy dzieci po Twojej śmierci. Uprawniony może przyjąć do mieszkania małżonka, a inne osoby tylko wtedy, gdy są przez niego utrzymywane albo potrzebne przy prowadzeniu gospodarstwa domowego (art. 301 § 1 KC). Służebność ustanawia się u notariusza, często w tym samym akcie co zakup.
Minus jest po Twojej stronie. Służebność obniża wartość mieszkania dla banku i dla kupującego. Bank, który finansuje zakup, zwykle chce mieć hipotekę przed służebnością albo wymaga swojej zgody na jej ustanowienie, więc ustal to przed umową przedwstępną. Sprzedaż mieszkania ze służebnością jest trudna, bo kupujący nie może w nim zamieszkać, dopóki rodzice żyją.
Wariant 3: rodzice są właścicielami, dziecko przystępuje do kredytu
Jeśli rodzice chcą mieć mieszkanie na siebie, bo np. sprzedają dom i dokładają pieniądze, kredyt może być wspólny: rodzice jako właściciele i kredytobiorcy, dziecko jako współkredytobiorca. Twój dochód podnosi zdolność, ale wiek rodziców zwykle skraca okres kredytu, bo wiele banków ustala koniec spłaty według wieku najstarszego kredytobiorcy. Sprawdzisz to w kalkulatorze wspólnego kredytu, a o limitach wieku piszemy w artykule kredyt hipoteczny dla emeryta.
Jako współkredytobiorca odpowiadasz solidarnie za cały kredyt (art. 366 KC), choć nie masz udziału w mieszkaniu. Ma to jedną dobrą stronę podatkową: gdy spłacasz ratę wspólnego kredytu, spłacasz własny dług, a nie cudzy. W interpretacji z 2 lipca 2026 r. dotyczącej małżonków organ podatkowy wprost uznał, że spłata wspólnego kredytu przez jednego dłużnika solidarnego nie jest darowizną dla drugiego. Więcej o tym układzie w artykule kredyt z rodzicami.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Wariant 4: rodzice biorą kredyt, a dziecko daje pieniądze na raty
Gdy rodzice mają zdolność, np. z emerytury i sprzedaży poprzedniego mieszkania, mogą wziąć kredyt sami, a Ty pomagasz w spłacie. Wtedy każda wpłata od Ciebie jest darowizną dla rodziców. Rodzice należą do najbliższej rodziny, więc darowizna jest zwolniona z podatku (art. 4a ustawy o podatku od spadków i darowizn), ale pod dwoma warunkami:
- Przelew na konto rodzica. Darowiznę pieniężną trzeba udokumentować dowodem przekazania na rachunek obdarowanego. Organy skarbowe odmawiały zwolnienia, gdy pieniądze szły prosto do sprzedającego, z pominięciem konta obdarowanego. Bezpieczniej więc przelać pieniądze na konto rodzica, a rata niech schodzi z jego rachunku.
- Zgłoszenie SD-Z2. Gdy suma darowizn od Ciebie dla jednego rodzica przekroczy w ciągu 5 lat 36 120 zł, rodzic ma 6 miesięcy na zgłoszenie. Przy racie 2 000 zł miesięcznie próg mija po 19 miesiącach, licząc wpłaty dla jednego rodzica.
Kiedy próg mija i do kiedy złożyć SD-Z2, policzysz w kalkulatorze podatku od darowizny. Formalności przy darowiźnie pieniędzy opisujemy w artykule darowizna na wkład własny.
Spadek: kto dostanie mieszkanie, które spłaciło dziecko
To pułapka wariantów 3 i 4. Mieszkanie, którego właścicielami są rodzice, wchodzi do ich spadku. Bez testamentu dzieci dziedziczą w częściach równych, a obok nich małżonek spadkodawcy (art. 931 § 1 KC). Przykład: córka przez lata płaciła raty za mieszkanie rodziców warte 450 000 zł. Rodzice mają troje dzieci i nie zostawili testamentu. Po śmierci obojga każde dziecko dziedziczy jedną trzecią, czyli córce przypada udział wart 150 000 zł, choć to ona spłaciła mieszkanie. Wpłaty, które były darowiznami dla rodziców, nie dają później prawa do większej części spadku.
Jak temu zapobiec:
- Testament rodziców na rzecz dziecka, które spłaca kredyt, z uwzględnieniem zachowku dla rodzeństwa.
- Udział dziecka w mieszkaniu, np. współwłasność w części odpowiadającej jego wpłatom.
- Własność od początku po stronie dziecka ze służebnością dla rodziców, czyli wariant 2.
- Pisemne ustalenia z rodzeństwem, nawet proste, z datą i podpisami.
W wariantach 1 i 2 problem działa odwrotnie: mieszkanie jest Twoje i wejdzie do Twojego spadku. Jeśli masz małżonka i dzieci, bez służebności rodzice nie mają po Twojej śmierci zapewnionego prawa do mieszkania.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 4 min
Mieszkanie dla dziecka: kupić na siebie, na dziecko czy wspólnie
Rodzice kupują mieszkanie dla dziecka: na kogo zapisać własność, kto bierze kredyt, PCC przy pierwszym mieszkaniu, zgoda sądu przy dziecku niepełnoletnim, współwłasność z rodzicem i późniejsza darowizna.
Zdolność kredytowa i dochody · 8 min
Współkredytobiorca: kredyt hipoteczny z rodzicami i wyjście z kredytu
Kredyt hipoteczny z rodzicami: kto może być współkredytobiorcą, współwłasność, zdolność i BIK rodziców, wiek, wyjście z kredytu i różnica wobec poręczenia.
Wkład własny i programy · 8 min
Darowizna na wkład własny: SD-Z2, przelew i czego chce bank
Darowizna od rodziców na wkład własny bez podatku: grupa zerowa, przelew na konto, SD-Z2 w 6 miesięcy, umowa darowizny, wspólność majątkowa i pożyczka.
Małżeństwo dziecka
Jeśli jesteś w związku małżeńskim i masz wspólność majątkową, mieszkanie kupione na kredyt w trakcie małżeństwa zwykle wejdzie do majątku wspólnego. Małżonek staje się wtedy współwłaścicielem lokalu, w którym mieszkają Twoi rodzice, a bank najczęściej wymaga jego udziału w kredycie albo zgody. Przy rozwodzie mieszkanie podlega podziałowi. Służebność dla rodziców chroni ich także w tej sytuacji. Szerzej w artykule kredyt hipoteczny a rozdzielność majątkowa.
Zanim złożycie wniosek
- Czyje ma być mieszkanie po śmierci rodziców: Twoje, rodzeństwa czy wszystkich.
- Jakie prawo dostaną rodzice: użyczenie wystarczy na kilka lat, służebność chroni dożywotnio.
- Czy bank zgodzi się na służebność przy kredycie i na jakich warunkach.
- Czy masz już mieszkanie, bo od tego zależy PCC, zdolność i dostęp do programów.
- Kto płaci czynsz i media i czy rodzice dołożą się do wkładu.
Ekspert kredytowy pomoże wybrać bank, który liczy okres według wieku młodszego kredytobiorcy i akceptuje służebność. Ustalenia dotyczące spadku i służebności omów z notariuszem przed aktem.
Mieszkanie dla dziecka albo rodziców
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy mogę wziąć kredyt na mieszkanie, w którym zamieszkają moi rodzice?
Tak. Dla banku to zwykły zakup mieszkania przez Ciebie. Jeśli masz już własne mieszkanie, bank uwzględni ratę pierwszego kredytu, a zakup z rynku wtórnego będzie objęty 2% PCC.
Czy rodzice mogą mieszkać w moim mieszkaniu bez umowy najmu?
Tak, na podstawie użyczenia, czyli bezpłatnego używania lokalu (art. 710 KC). Użyczenie nie chroni ich jednak wobec kolejnego właściciela. Trwałe prawo daje służebność mieszkania wpisana do księgi wieczystej.
Czy płacąc raty za kredyt rodziców, robię im darowiznę?
Tak, jeśli kredytobiorcami są tylko rodzice. Darowizna jest zwolniona z podatku, ale pieniądze powinny trafiać na konto rodzica, a po przekroczeniu 36 120 zł w ciągu 5 lat rodzic musi złożyć SD-Z2 w 6 miesięcy.
Czy spłacając wspólny kredyt z rodzicami, robię darowiznę?
Nie. Współkredytobiorca odpowiada solidarnie za cały dług, więc spłaca własny dług, a nie cudzy. Tak uznał organ podatkowy w interpretacji z 2 lipca 2026 r. dotyczącej małżonków.
Kto odziedziczy mieszkanie rodziców, które spłaciłem?
Bez testamentu dzieci dziedziczą w częściach równych, obok małżonka spadkodawcy (art. 931 KC). Mieszkanie spłacone przez jedno dziecko dzieli się więc z rodzeństwem, chyba że rodzice sporządzą testament albo dziecko ma w nim udział.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 28 lipca 1983 r. o podatku od spadków i darowizn (ISAP)
- Podatki.gov.pl: nabycie spadku lub darowizny w najbliższej rodzinie, zwolnienie od podatku (aktualizacja 28.05.2026)
- infor.pl: spłata wspólnego kredytu a darowizna, interpretacja DKIS z 2.07.2026, 0111-KDIB2-3.4015.194.2026.1.BD
- Akademia LTCA: darowizna pieniędzy przelewem tylko na konto obdarowanego, interpretacja DKIS 0111-KDIB2-3.4015.140.2022.1.AD
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Mieszkanie, dom, działka · 5 min
Drugi kredyt hipoteczny: czy można mieć dwa kredyty jednocześnie
Drugi kredyt hipoteczny przy spłacanym pierwszym: jak bank liczy zdolność z dwiema ratami, tabela kwot przy racie 1 000–3 500 zł, wkład własny, najem i podatek, test wzrostu stóp.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.