
W skrócie
Palenie i stan zdrowia zmieniają przede wszystkim cenę indywidualnej polisy na życie, bo ubezpieczyciel ustala ją według ryzyka. W polisie grupowej z banku składka jest zwykle procentem salda, taka sama dla wszystkich, a ubezpieczyciel ocenia zdrowie tylko po to, by przyjąć Cię do ochrony. Po ankiecie możliwe są: zwykła składka, zwyżka, wyłączenie jednej choroby, odroczenie albo odmowa. Odmowa jednego ubezpieczyciela nie zamyka drogi do kredytu: bank musi przyjąć polisę innego ubezpieczyciela o wymaganym zakresie, a często polisa tylko obniża marżę.
Ten tekst jest dla osób, które palą, niedawno rzuciły palenie albo leczą się na chorobę przewlekłą i chcą wiedzieć, jak wpłynie to na ubezpieczenie na życie do kredytu hipotecznego. Wyjaśniamy, kiedy palenie i zdrowie zmieniają cenę polisy, co może zdecydować ubezpieczyciel i co zrobić, gdy odmówi. Ogólne zasady polisy, koszty i cesję opisujemy w artykule ubezpieczenie na życie do kredytu, a dochód w trakcie i po leczeniu w tekście kredyt hipoteczny po chorobie.
Dlaczego ubezpieczyciel pyta o palenie i zdrowie
Ubezpieczyciel ocenia ryzyko, zanim przyjmie Cię do ochrony. Palenie papierosów i stan zdrowia to obok wieku główne czynniki, od których zależy składka polisy na życie. Dlatego w ankiecie znajdziesz pytania o nikotynę, choroby przewlekłe, leczenie szpitalne, przyjmowane leki, a czasem o wzrost i wagę.
Za Twoją zgodą ubezpieczyciel może też odpłatnie uzyskać od przychodni i szpitali informacje o leczeniu, badaniach i ich wynikach (art. 38 ustawy o działalności ubezpieczeniowej i reasekuracyjnej). Zgoda jest warunkiem, bez niej placówka takich informacji nie przekaże.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,25% (najniższe oprocentowanie w porównaniu: 5,25% (Credit Agricole, Prosto do domu, zmienne, przykład reprezentatywny z 23.10.2026, sprawdzony 4.11.2026), przy warunkach banku). Odsetki przez cały okres: 493 967 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 3 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3031 zł), oprocentowanie zmienne 5,74% (WIBOR 3M 3,92% (fixing 3.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 6,00%, całkowity koszt kredytu 582 659 zł (odsetki 571 259 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 102 659 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4087 zł, czyli o 1056 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Ubezpieczenie kredytu w bankach · Porównanie banków
Polisa z banku a indywidualna: gdzie palenie zmienia cenę
| Polisa grupowa z banku | Polisa indywidualna | |
|---|---|---|
| Jak liczona jest składka | zwykle procent salda lub kwoty kredytu | według wieku, palenia i zdrowia |
| Palenie | zwykle nie zmienia stawki | zwykle wyższa składka |
| Choroba przewlekła | przyjęcie, wyłączenie albo odmowa | zwyżka, wyłączenie, odroczenie, odmowa |
| Ankieta | często krótkie oświadczenie | pełna ankieta, czasem badania |
Typowa praktyka, nie zasada każdego ubezpieczyciela. Warunki zapisane są w ogólnych warunkach ubezpieczenia konkretnej polisy.
W polisie grupowej bank negocjuje jedną stawkę dla wszystkich kredytobiorców, więc osoba paląca płaci zwykle tyle samo co niepaląca. Ankieta służy tam do decyzji, czy ubezpieczyciel przyjmie Cię do ochrony i czy wyłączy jakąś chorobę. W polisie indywidualnej cena jest ustalana dla Ciebie, dlatego niepalący i zdrowy kredytobiorca może zapłacić mniej niż w banku, a palący zwykle płaci więcej. Warto porównać oba warianty, zanim wybierzesz.
Palenie: co warto wiedzieć
- Co liczy się jako palenie. Pytanie w ankiecie często dotyczy nie tylko papierosów, ale każdej nikotyny: e-papierosów, podgrzewaczy tytoniu, cygar. Przeczytaj, o co dokładnie pyta ubezpieczyciel, i odpowiedz na to pytanie.
- Rzucenie palenia obniża ryzyko. Jeśli rzuciłeś palenie, zapytaj, po jakim okresie bez nikotyny ubezpieczyciel uzna Cię za osobę niepalącą. Ten okres ustala każdy ubezpieczyciel sam.
- Rzucenie w trakcie polisy. Możesz poprosić ubezpieczyciela o ponowną ocenę i niższą składkę. Nie musi się zgodzić, ale część ubezpieczycieli to przewiduje. Druga możliwość to nowa polisa z cesją na bank, o czym piszemy w artykule cesja polisy na bank.
- Zmiany po zawarciu umowy. Przy ubezpieczeniu na życie nie masz ustawowego obowiązku zgłaszać zmian stanu zdrowia ani nawyków w trakcie umowy (art. 815 § 2 Kodeksu cywilnego tego nie wymaga). Liczą się odpowiedzi z dnia zawarcia umowy.
Bezpłatna analiza
Porozmawiaj z ekspertem
Ekspert oddzwoni
bezpłatnie i bez zobowiązań, oferty 14 banków z RRSO
Ekspert z wpisem KNF
Bezpłatna rozmowa o Twoim kredycie
Porównaj całkowity koszt kredytu w kilku bankach naraz.
Choroba: pięć możliwych decyzji
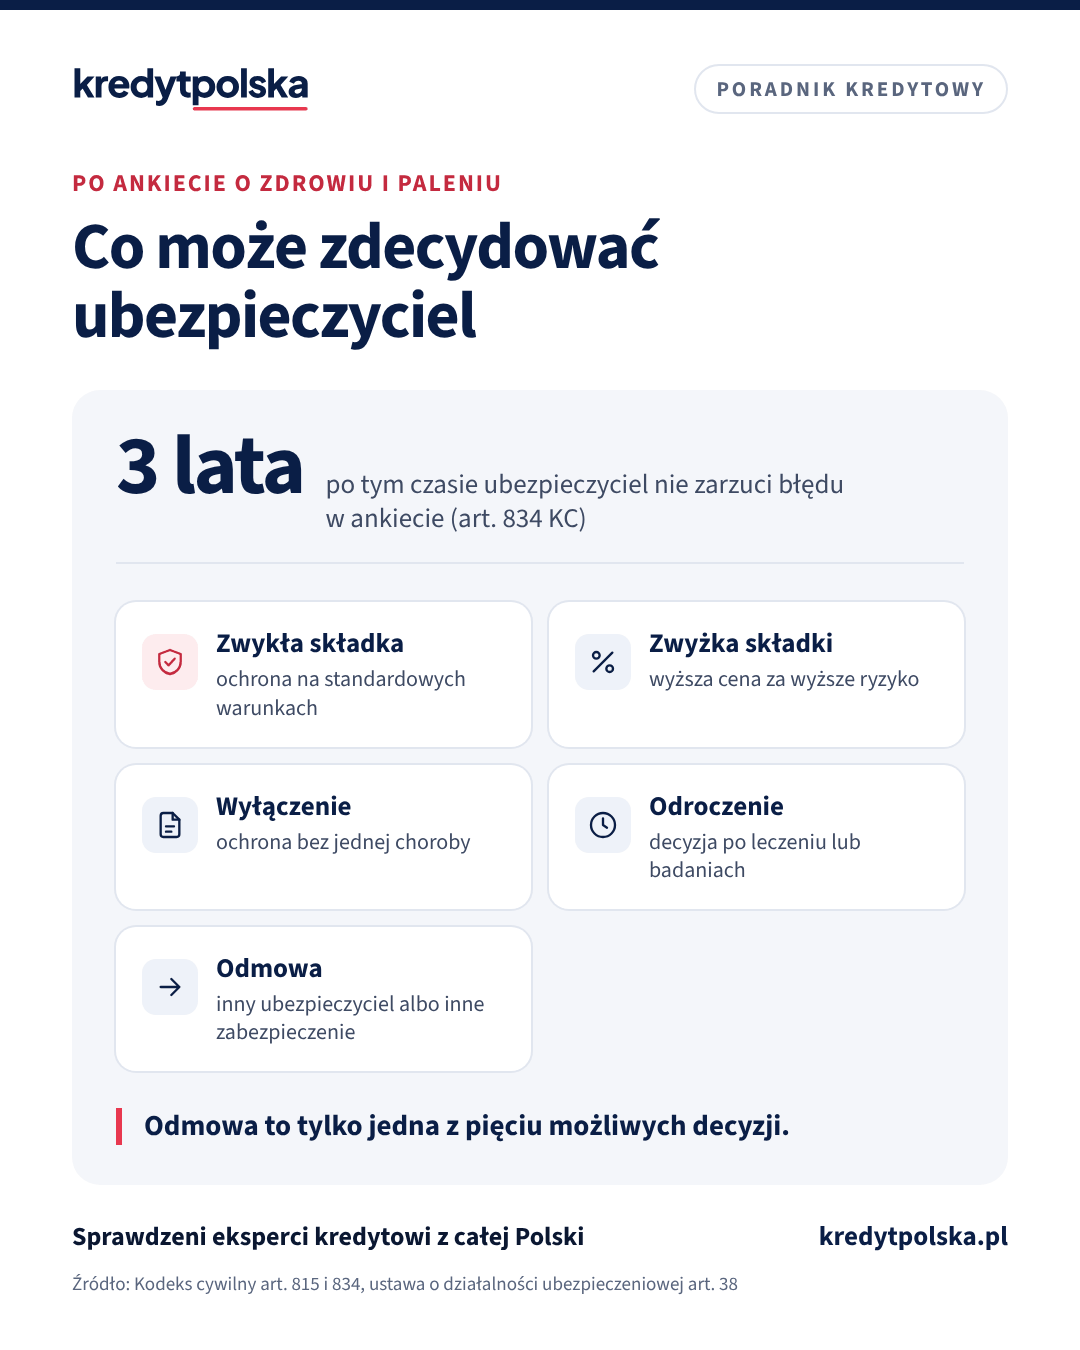
Przebyta albo trwająca choroba rzadko oznacza od razu odmowę. Ubezpieczyciel patrzy na rodzaj choroby, to, czy jest pod kontrolą, i czas od zakończenia leczenia. Po ankiecie możliwe są takie decyzje:
| Decyzja | Co oznacza | Co możesz zrobić |
|---|---|---|
| Zwykła składka | ochrona na standardowych warunkach | porównać cenę z polisą z banku |
| Zwyżka składki | pełna ochrona za wyższą cenę | sprawdzić koszt netto z obniżką marży |
| Wyłączenie | ochrona bez skutków jednej choroby | sprawdzić, czy bank przyjmie taki zakres |
| Odroczenie | decyzja po leczeniu lub badaniach | wrócić z aktualnymi wynikami |
| Odmowa | brak ochrony u tego ubezpieczyciela | zapytać innego albo bank o inne zabezpieczenie |
Nazwy decyzji różnią się między ubezpieczycielami, a każdy ocenia to samo ryzyko po swojemu.
Przy chorobie przewlekłej, która jest dobrze leczona, na przykład nadciśnieniu albo cukrzycy, ubezpieczyciel często proponuje ochronę ze zwyżką albo z wyłączeniem. Pełna dokumentacja leczenia i aktualne wyniki badań to Twój najmocniejszy argument, bo pokazują ubezpieczycielowi, że choroba jest pod kontrolą.
Ankieta: odpowiadaj zgodnie z prawdą
Masz obowiązek podać wszystkie znane Ci okoliczności, o które ubezpieczyciel zapytał w formularzu. Jeśli ubezpieczyciel zawarł umowę mimo braku odpowiedzi na któreś pytanie, pominiętą okoliczność uważa się za nieistotną (art. 815 § 1 Kodeksu cywilnego). Zatajenie palenia albo choroby może jednak oznaczać odmowę wypłaty, a przy umyślnym zatajeniu przyjmuje się, że zdarzenie wynikło z tej okoliczności (art. 815 § 3). Po 3 latach od zawarcia umowy na życie ubezpieczyciel nie może już podnieść takiego zarzutu (art. 834).
Wyższa składka za prawdziwą odpowiedź kosztuje mniej niż odmowa wypłaty, gdy polisa będzie potrzebna. Wtedy dług zostaje rodzinie, o czym piszemy w artykule śmierć kredytobiorcy: co z kredytem.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 9 min
Ubezpieczenie na życie do kredytu hipotecznego: bank czy własna polisa
Ubezpieczenie na życie do kredytu: kiedy bank go wymaga, ile kosztuje polisa z banku, a ile własna z cesją, wyłączenia, ankieta medyczna i wpływ na marżę.
Zdolność kredytowa i dochody · 5 min
Kredyt hipoteczny po chorobie: zwolnienie, renta, ubezpieczenie
Kredyt hipoteczny po przebytej chorobie: jak bank liczy dochód na zwolnieniu lekarskim, świadczeniu rehabilitacyjnym i rencie, ankieta medyczna, odmowa ubezpieczyciela i prawo do zapomnienia.
Ten sam dział · 8 min
Cesja polisy na bank: jak ją zrobić i odnowić krok po kroku
Cesja polisy na bank przy kredycie hipotecznym: czym jest, jak ją zrobić krok po kroku, wymogi banku, odnowienie co rok, skutki spóźnienia i koniec po spłacie.
Gdy ubezpieczyciel odmówi
- Sprawdź, czy polisa jest warunkiem kredytu. W wielu ofertach polisa na życie jest dobrowolna i tylko obniża marżę. Bez niej kredyt nadal jest możliwy, z wyższą ratą, którą policzysz w kalkulatorze raty.
- Zapytaj innego ubezpieczyciela. Bank musi przyjąć polisę dowolnego ubezpieczyciela, jeśli spełnia wymagany zakres (art. 9 ust. 2 ustawy o kredycie hipotecznym). Poproś bank o ten zakres na piśmie.
- Zaproponuj inne zabezpieczenie. Na przykład drugiego kredytobiorcę albo wyższy wkład własny. Kredyt z rodzicami lub partnerem opisujemy w artykule współkredytobiorca: kredyt z rodzicami.
- Złóż reklamację, jeśli uważasz, że decyzja jest błędna. Dołącz dokumentację leczenia. Bezpłatnie pomaga Rzecznik Finansowy.
O tym, kiedy przepisy o prawie do zapomnienia po chorobie onkologicznej mogą objąć ubezpieczenia przy kredytach, piszemy w artykule kredyt hipoteczny po chorobie.
Jak się przygotować
- Zbierz dokumentację leczenia i aktualne wyniki badań, zanim wypełnisz ankietę.
- Poproś bank o dwie oferty: z polisą i bez, oraz o minimalny zakres polisy na piśmie.
- Porównaj 2–3 polisy indywidualne, szczególnie gdy jesteś zdrowy i nie palisz albo gdy bank zaproponował wyłączenie.
- Jeśli rzucasz palenie, zapytaj, kiedy możesz wrócić po niższą składkę.
Ekspert kredytowy pomoże ustalić, które banki nie wymagają polisy albo przyjmą Twoją polisę z wyłączeniem, zanim złożysz wniosek. Znajdziesz go w rankingu ekspertów.
Ubezpieczenia
Najczęstsze pytania
Czy palacz zapłaci więcej za ubezpieczenie na życie do kredytu?
W polisie indywidualnej zwykle tak, bo składka zależy od palenia, wieku i zdrowia. W polisie grupowej z banku składka jest zwykle procentem salda, taka sama dla palących i niepalących.
Czy e-papieros liczy się jako palenie w ankiecie?
Często tak. Wiele ankiet pyta o każdą formę nikotyny, w tym e-papierosy i podgrzewacze tytoniu. Odpowiedz dokładnie na pytanie, które zadał ubezpieczyciel.
Czy po rzuceniu palenia składka spadnie?
Może. Zapytaj ubezpieczyciela, po jakim okresie bez nikotyny uzna Cię za osobę niepalącą i czy przeliczy składkę. Możesz też kupić nową polisę i przelać ją na bank.
Czy ubezpieczyciel może odmówić polisy z powodu choroby?
Tak, ale częściej proponuje zwyżkę składki, wyłączenie jednej choroby albo odroczenie decyzji. Po odmowie możesz zapytać innego ubezpieczyciela, bo bank musi przyjąć polisę o wymaganym zakresie.
Co grozi za zatajenie palenia lub choroby w ankiecie?
W pierwszych 3 latach umowy ubezpieczyciel może odmówić wypłaty, jeśli zdarzenie wiąże się z zatajoną okolicznością, o którą pytał. Po 3 latach nie może już podnieść tego zarzutu (art. 834 Kodeksu cywilnego).
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Kodeks cywilny, art. 815 i 834 (Standardy Prawa)
- Ustawa o działalności ubezpieczeniowej i reasekuracyjnej, art. 38 (arslege.pl)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym, art. 9 (ISAP) (sprawdzono 4.11.2026)
- Ergo Hestia: Od czego zależy wysokość składki ubezpieczenia na życie (3.04.2025)
- PKO Życie: OWU na życie dla klientów PKO BP i PKO Banku Hipotecznego (2021)
Pokaż wszystkie źródła (6)Zwiń listę źródeł
- Rzecznik Finansowy (sprawdzono 4.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Po podpisaniu umowy · 8 min
Śmierć kredytobiorcy: co dzieje się z kredytem hipotecznym
Co z kredytem hipotecznym po śmierci kredytobiorcy: spadek z długiem, dobrodziejstwo inwentarza, odrzucenie w 6 miesięcy, współkredytobiorca i polisa na życie.
Koszty i oprocentowanie · 8 min
RRSO i koszty kredytu hipotecznego: jak porównać oferty
Marża, prowizja, ubezpieczenia i produkty dodatkowe: z czego składa się koszt kredytu, czym jest RRSO i jak porównać dwie oferty na liczbach.
Koszty i oprocentowanie · 9 min
Stałe czy zmienne oprocentowanie kredytu hipotecznego w 2026
Okresowo stała stopa na 5 lat czy marża plus WIBOR lub POLSTR: porównanie rat dla 500 tys. zł, co po okresie stałym i jak zmienić oprocentowanie.
Koszty i oprocentowanie · 7 min
Raty równe czy malejące: co się bardziej opłaca w kredycie
Raty równe czy malejące przy 500 tys. zł na 30 lat: różnica w racie, odsetkach i zdolności kredytowej oraz nadpłaty jako alternatywa.