
W skrócie
Bank może uznać dochód z wynajmu pokoi, jeśli masz pisemne umowy z każdym najemcą, czynsz wpływa na konto zwykle od 6–12 miesięcy i płacisz ryczałt. Najem na pokoje daje więcej przychodu niż cały lokal, ale bank często odejmuje opłaty i media, które płacisz za najemców, i liczy średnią z pustostanami. W naszym przykładzie te same 4 pokoje dają od 0 do około 266 tys. zł więcej kredytu, zależnie od banku. Czynszu z pokoi w mieszkaniu, które dopiero kupujesz, banki zwykle nie liczą.
Wynajem mieszkania na pokoje daje zwykle wyższy przychód niż wynajem całego lokalu, dlatego wiele osób kupuje trzy- albo czteropokojowe mieszkanie właśnie pod studentów lub pracowników. Przy kredycie hipotecznym pojawiają się dwa pytania: czy bank uzna czynsz od kilku najemców jako dochód i czy pomoże on kupić takie mieszkanie. Poniżej wyjaśniamy, jak banki zwykle patrzą na najem pokoi, ile zostaje z czynszu po opłatach i co sprawdzić przed przeróbką mieszkania. Zasady w bankach się różnią, więc traktuj to jako przegląd typowych wymagań.
Czy bank uzna dochód z wynajmu pokoi
Tak, w wielu bankach. Dla banku najem pokoi to wciąż dochód z najmu, ocenia go więc na tych samych zasadach co czynsz za całe mieszkanie. Ogólne warunki opisujemy w artykule kredyt hipoteczny z dochodem z najmu. Przy pokojach dochodzą trzy rzeczy, które bank zauważy:
- Kilka umów zamiast jednej. Bank chce zobaczyć umowę z każdym najemcą i wpływy od każdego z nich. Część banków dopuszcza, że w okresie historii najmu zmieniali się najemcy, jeśli wpływy były ciągłe.
- Rotacja i krótkie umowy. Umowy na semestr albo na kilka miesięcy oznaczają, że część z nich kończy się wkrótce po złożeniu wniosku. Bank może wtedy poprosić o kolejne umowy albo liczyć średnią z dłuższego okresu, często z 12 miesięcy, razem z miesiącami, gdy pokój stał pusty.
- Czynsz z opłatami. Najemcy pokoi płacą zwykle jedną kwotę z mediami i internetem. Część banków odejmuje od czynszu opłaty, które płaci właściciel: media, czynsz administracyjny i koszty utrzymania. Wtedy liczy się tylko to, co zostaje.
Czynsz płacony gotówką trudno udokumentować, a bank nie uzna przychodu, od którego nie płacisz podatku. Najlepiej, gdy każdy najemca płaci przelewem z opisem, za który pokój i miesiąc.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,24% (najniższe oprocentowanie zmienne w porównaniu banków: 5,24% (stan na 7.11.2026), po spełnieniu dodatkowych warunków banku). Odsetki przez cały okres: 492 852 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 6 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3021 zł), oprocentowanie zmienne 5,71% (WIBOR 3M 3,89% (fixing 6.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,97%, całkowity koszt kredytu 579 096 zł (odsetki 567 696 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 099 096 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4076 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kredyt na mieszkanie · Kalkulator zdolności kredytowej
Cały lokal czy pokoje: ile zostaje z czynszu
Przykład poglądowy: trzypokojowe mieszkanie z salonem, który da się zamienić na czwarty pokój. Wariant A to wynajem całości za 3 200 zł, a najemca płaci opłaty osobno. Wariant B to 4 pokoje po 1 300 zł z opłatami, przy średnim obłożeniu 90%.
| Średnio na miesiąc | A: cały lokal | B: 4 pokoje |
|---|---|---|
| Przychód z czynszu | 2 933 zł | 4 680 zł |
| Ryczałt 8,5% | −249 zł | −398 zł |
| Opłaty i media po stronie właściciela | 0 zł | −1 300 zł |
| Zostaje | 2 684 zł | 2 982 zł |
Przykład poglądowy. A: 11 miesięcy najmu w roku. B: 1 300 zł miesięcznie na czynsz administracyjny, media i internet.
Przychód z pokoi jest w przykładzie o 60% wyższy, ale po opłatach zostaje tylko o 298 zł więcej miesięcznie. Ryczałt płacisz od całego czynszu, także od części, która pokrywa media, jeśli nie wydzielisz jej w umowie. Do tego dochodzi koszt przeróbki i wyposażenia, w przykładzie około 30 000 zł, oraz więcej pracy: szukanie najemców, drobne naprawy i rozliczanie mediów.
Ile zdolności daje najem pokoi
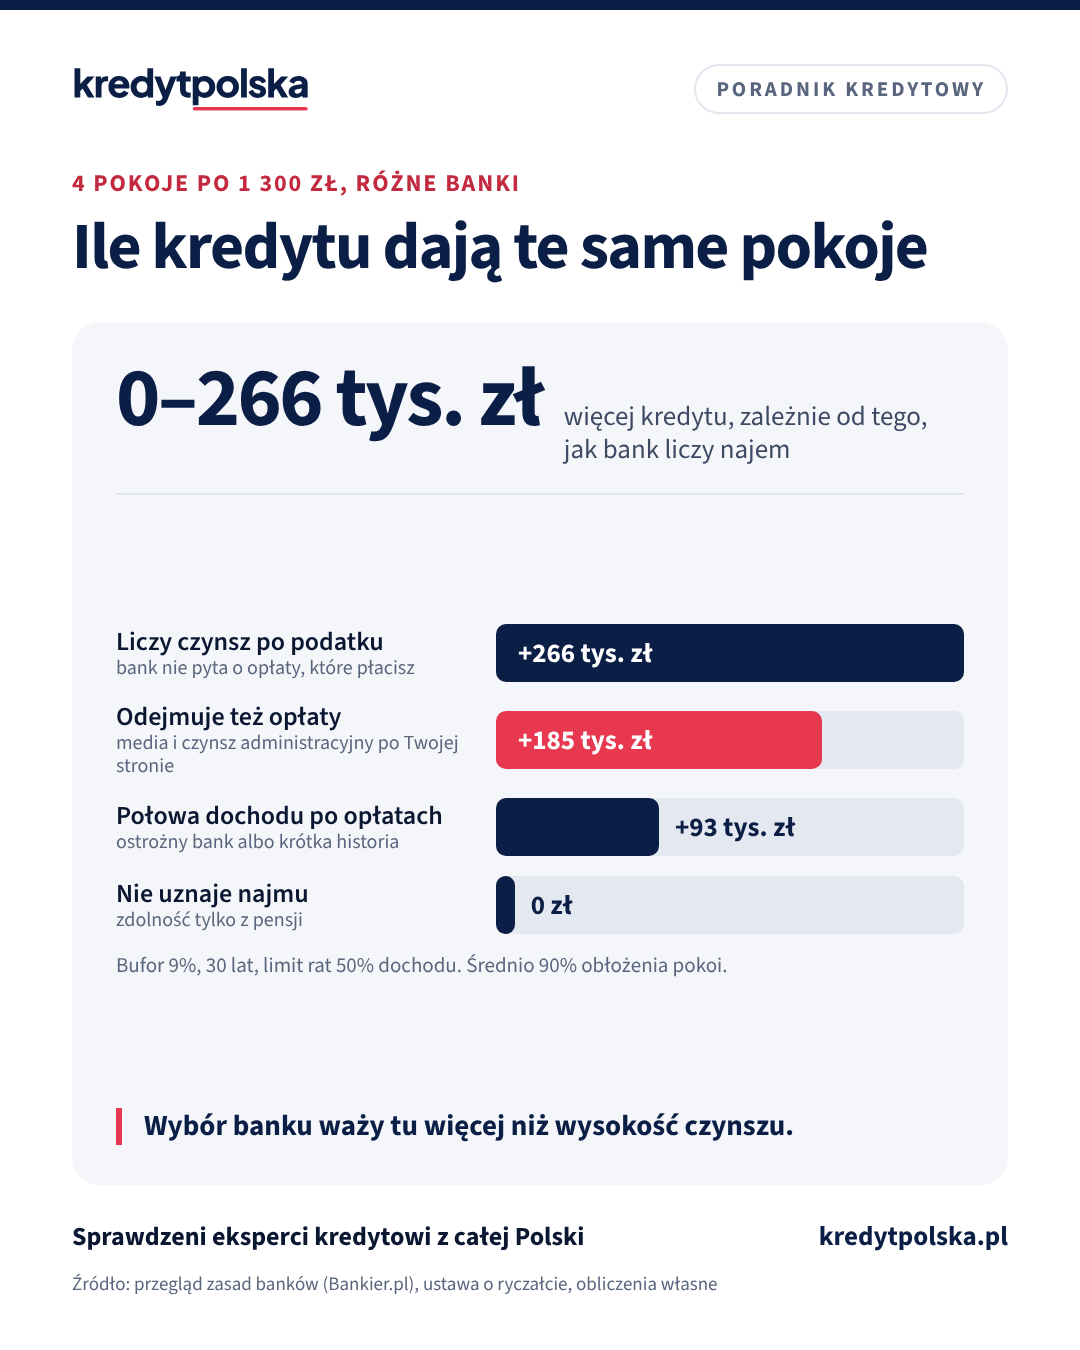
Ten sam najem pokoi z wariantu B może podnieść zdolność bardzo różnie, zależnie od tego, jak bank liczy dochód. Przyjmujemy, że bank liczy zdolność przy oprocentowaniu 9% na 30 lat i pozwala, żeby raty zajęły połowę dochodu:
| Jak bank liczy najem | Dochód uznany | Więcej kredytu |
|---|---|---|
| Liczy czynsz po podatku bank nie pyta o opłaty, które płacisz | 4 282 zł | +266 000 zł |
| Odejmuje też opłaty media i czynsz administracyjny po Twojej stronie | 2 982 zł | +185 000 zł |
| Połowa dochodu po opłatach ostrożny bank albo krótka historia | 1 491 zł | +93 000 zł |
| Nie uznaje najmu zdolność tylko z pensji | 0 zł | 0 zł |
Przykład modelowy, nie oferta banku. Dla porównania cały lokal z wariantu A po podatku: +167 000 zł.
Różnica między bankami jest większa niż różnica między pokojami a wynajmem całości. Jeśli bank odejmuje opłaty, najem pokoi daje w przykładzie tylko o około 19 tys. zł więcej zdolności niż cały lokal. Dlatego przy dochodzie z pokoi warto porównać kilka banków, zanim złożysz wniosek. Swoją sytuację sprawdzisz w kalkulatorze zdolności kredytowej.
Bezpłatna analiza
Porozmawiaj z ekspertem
Ekspert oddzwoni
bezpłatnie i bez zobowiązań, oferty 14 banków z RRSO
Ekspert z wpisem KNF
Bezpłatna rozmowa o Twoim kredycie
Sprawdź, na jaki kredyt Cię stać i w którym banku.
Kupujesz mieszkanie dopiero pod pokoje
Czynszu z pokoi w mieszkaniu, które dopiero kupujesz, banki zwykle nie liczą, bo nie ma jeszcze umów ani wpływów. Kredyt musi wynikać z Twoich obecnych dochodów, a rata powinna dać się spłacić także wtedy, gdy część pokoi będzie pusta. Najem pokoi może pomóc dopiero przy kolejnym kredycie, po kilku albo kilkunastu miesiącach udokumentowanych wpływów.
Takie mieszkanie kupisz na zwykły kredyt hipoteczny, ale bez programów, które wymagają zaspokojenia własnych potrzeb mieszkaniowych, i zwykle z wkładem co najmniej 20%, zwłaszcza gdy masz już kredyt na własne mieszkanie. Rekomendacja S pozwala bankom finansować do 80% wartości, a do 90% przy dodatkowym zabezpieczeniu. Rachunek opłacalności zakupu pod wynajem opisujemy w artykule kredyt na mieszkanie na wynajem.
Przeróbka mieszkania na pokoje a bank
Dodatkowy pokój zwykle powstaje z salonu, dużej kuchni albo przez postawienie ścianki działowej. Bank i rzeczoznawca patrzą na to inaczej niż najemcy:
- Wycena nie rośnie razem z liczbą pokoi. Rzeczoznawca porównuje mieszkanie z podobnymi lokalami o tej samej powierzchni i lokalizacji. Dodatkowy pokój rzadko podnosi wartość w operacie, a pokój bez okna albo kuchnia w przedpokoju mogą ją obniżyć.
- Pokój musi mieć okno. Warunki techniczne wymagają, żeby pomieszczenie przeznaczone na pobyt ludzi miało oświetlenie dzienne (§ 57). Pokój wydzielony bez okna nie jest pokojem w rozumieniu przepisów.
- Ścianki działowe a pozwolenia. Postawienie lekkiej ścianki działowej uznaje się zwykle za prace niewymagające pozwolenia, ale granica między remontem a przebudową bywa sporna. Ingerencja w ściany nośne, piony wentylacyjne, instalację gazową, części wspólne albo prace w budynku zabytkowym wymagają projektu i zgód. Przed pracami zapytaj w starostwie albo w nadzorze budowlanym.
- Przebudowa po kredycie. Mieszkanie jest zabezpieczeniem kredytu. Sprawdź w umowie, czy zmiany, które mogą obniżyć jego wartość, wymagają zgody albo powiadomienia banku.
Podział mieszkania na kilka osobnych lokali z własnymi księgami wieczystymi to inna sprawa: każdy lokal musi mieć co najmniej 25 m² (§ 94 warunków technicznych) i potrzebna jest zgoda wspólnoty oraz zaświadczenie o samodzielności lokalu. Zasady kredytu na tak małe lokale opisujemy w artykule kredyt na mikrokawalerkę. Jeśli przeróbkę chcesz sfinansować kredytem, zobacz artykuł kredyt hipoteczny na remont.
Czytaj dalej
Następne pytania w tym temacie
Zdolność kredytowa i dochody · 7 min
Kredyt hipoteczny z dochodem z najmu: jak bank liczy czynsz
Czy bank uzna dochód z najmu do zdolności: umowa, wpływy, ryczałt 8,5%, staż, jaka część czynszu, najem krótkoterminowy i mieszkanie wynajmowane z kredytem.
Mieszkanie na wynajem · 8 min
Kredyt na mieszkanie na wynajem: wkład, zdolność, zysk netto
Kredyt na mieszkanie pod wynajem: jaki wkład, czy bank liczy przyszły czynsz, ile realnie zarobisz po ryczałcie 8,5% i odsetkach. Rachunek na przykładzie.
Ten sam dział · 9 min
Kredyt hipoteczny na remont domu lub mieszkania i wykończenie
Remont na kredyt: hipoteczny, gotówkowy czy wykończenie w kredycie na zakup. Porównanie rat i odsetek, kosztorys, transze i rozliczenie faktur w banku.
Podatek od wynajmu pokoi
Długoterminowy najem pokoi bez dodatkowych usług to zwykle najem prywatny, rozliczany ryczałtem: 8,5% od przychodu do 100 000 zł rocznie i 12,5% od nadwyżki, bez odliczania kosztów. Dyrektor Krajowej Informacji Skarbowej potwierdził to w interpretacji z 2017 r. dla osoby wynajmującej 8 pokoi, która nie zapewniała posiłków, sprzątania ani zmiany pościeli i nie wynajmowała na doby. Przepisy nie określają liczby pokoi, od której najem staje się firmą.
Inaczej może być, gdy wynajmujesz pokoje na doby, sprzątasz je i zmieniasz pościel albo prowadzisz kilka mieszkań w zorganizowany sposób. Urząd skarbowy może wtedy uznać to za działalność gospodarczą, a bank oceni dochód jak dochód z firmy, zwykle po co najmniej roku jej prowadzenia. Zasady opisujemy w artykule kredyt na działalność gospodarczą. W razie wątpliwości warto zapytać doradcę podatkowego albo wystąpić o własną interpretację.
Przy najmie na doby śledź też ustawę o najmie krótkoterminowym, opisaną w aktualności najem krótkoterminowy: ustawa w Senacie.
Co przygotować do wniosku
- Umowy z każdym najemcą, pisemne, z kwotą czynszu i okresem najmu. Jeśli czynsz obejmuje media, warto to zapisać.
- Wyciągi z konta z wpływami od najemców, najczęściej z 6–12 ostatnich miesięcy.
- Rozliczenie ryczałtu: PIT-28 za ostatni rok i potwierdzenia wpłat w tym roku.
- Odpis z księgi wieczystej mieszkania, które wynajmujesz. Przy współwłasności bank liczy zwykle tylko Twoją część.
- Zestawienie opłat, które płacisz za najemców, jeśli bank o nie zapyta.
W gminach, które liczą opłatę za śmieci od liczby mieszkańców, w deklaracji podajesz faktyczną liczbę osób, a przy kilku najemcach opłata rośnie. Uwzględnij ją w kosztach. Ekspert kredytowy podpowie, które banki liczą najem pokoi korzystniej, zanim złożysz wniosek.
Mieszkanie jako inwestycja
Najczęstsze pytania
Czy bank uzna dochód z wynajmu pokoi do zdolności kredytowej?
W wielu bankach tak, na zasadach jak dochód z najmu: pisemne umowy z najemcami, wpływy na konto zwykle z 6–12 miesięcy i rozliczony ryczałt. Część banków nie uznaje najmu wcale albo liczy go tylko jako dochód dodatkowy.
Czy bank odejmie media, które płacę za najemców pokoi?
Część banków tak. Liczy średni przychód z najmu pomniejszony o media, czynsz administracyjny i koszty utrzymania płacone przez właściciela. Przy pokojach z opłatami w cenie może to mocno obniżyć uznany dochód.
Czy bank policzy czynsz z pokoi w mieszkaniu, które dopiero kupuję?
Zwykle nie. Nie ma jeszcze umów ani historii wpływów, więc zdolność musi wynikać z obecnych dochodów. Najem pokoi może pomóc dopiero przy kolejnym kredycie.
Czy wynajem pokoi to działalność gospodarcza?
Długoterminowy najem pokoi bez dodatkowych usług to zwykle najem prywatny z ryczałtem 8,5%. Najem na doby ze sprzątaniem i zmianą pościeli może zostać uznany za działalność gospodarczą.
Czy dodatkowy pokój podniesie wycenę mieszkania w banku?
Rzadko. Rzeczoznawca porównuje mieszkanie z podobnymi lokalami o tej samej powierzchni. Pokój bez okna albo kuchnia w przedpokoju mogą wartość nawet obniżyć.
Masz pytanie?
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Bankier.pl: Dochód z wynajmu. Kiedy liczy się do zdolności kredytowej (przegląd banków, wrzesień 2018) (sprawdzono 7.11.2026)
- Podatki.biz: Jak opodatkować przychody z najmu domu na pokoje? (interpretacja indywidualna Dyrektora KIS, 8.05.2017) (sprawdzono 7.11.2026)
- Ustawa z 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (ISAP) (sprawdzono 7.11.2026)
- Rozporządzenie Ministra Infrastruktury z 12 kwietnia 2002 r. w sprawie warunków technicznych, jakim powinny odpowiadać budynki i ich usytuowanie, § 57 i § 94 (ISAP) (sprawdzono 7.11.2026)
- Ustawa z 7 lipca 1994 r. Prawo budowlane (ISAP) (sprawdzono 7.11.2026)
Pokaż wszystkie źródła (7)Zwiń listę źródeł
- Prawo.pl: Stawianie ścianek działowych bez pozwolenia na budowę (11.09.2021) (sprawdzono 7.11.2026)
- KNF, Rekomendacja S (sprawdzono 7.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Zdolność kredytowa i dochody · 8 min
Kredyt hipoteczny na działalność gospodarczą: staż i dochód
Kredyt hipoteczny przy JDG: staż 12 lub 24 miesiące, jak bank liczy dochód przy skali, liniowym i ryczałcie, wpływ kosztów i amortyzacji, przykład.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 9 min
Kredyt hipoteczny na budowę domu: kosztorys, transze, harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.