
W skrócie
Sąsiednie mieszkanie kupisz na zwykły kredyt hipoteczny, ale połączenie dwóch lokali w jeden to osobna procedura: uchwała wspólnoty (art. 22 ust. 4 ustawy o własności lokali), pozwolenie na budowę, gdy ruszasz ścianę nośną, zaświadczenie starosty o samodzielności nowego lokalu i akt notarialny, po którym zostaje jedna księga wieczysta. Gdy na mieszkaniu jest hipoteka, bank musi się zgodzić, bo zmienia się jego zabezpieczenie. W naszym przykładzie jeden kredyt z hipoteką na obu mieszkaniach pozwala kupić sąsiedni lokal za 400 000 zł i zrobić remont bez 140 000 zł gotówki, której wymagałby osobny kredyt.
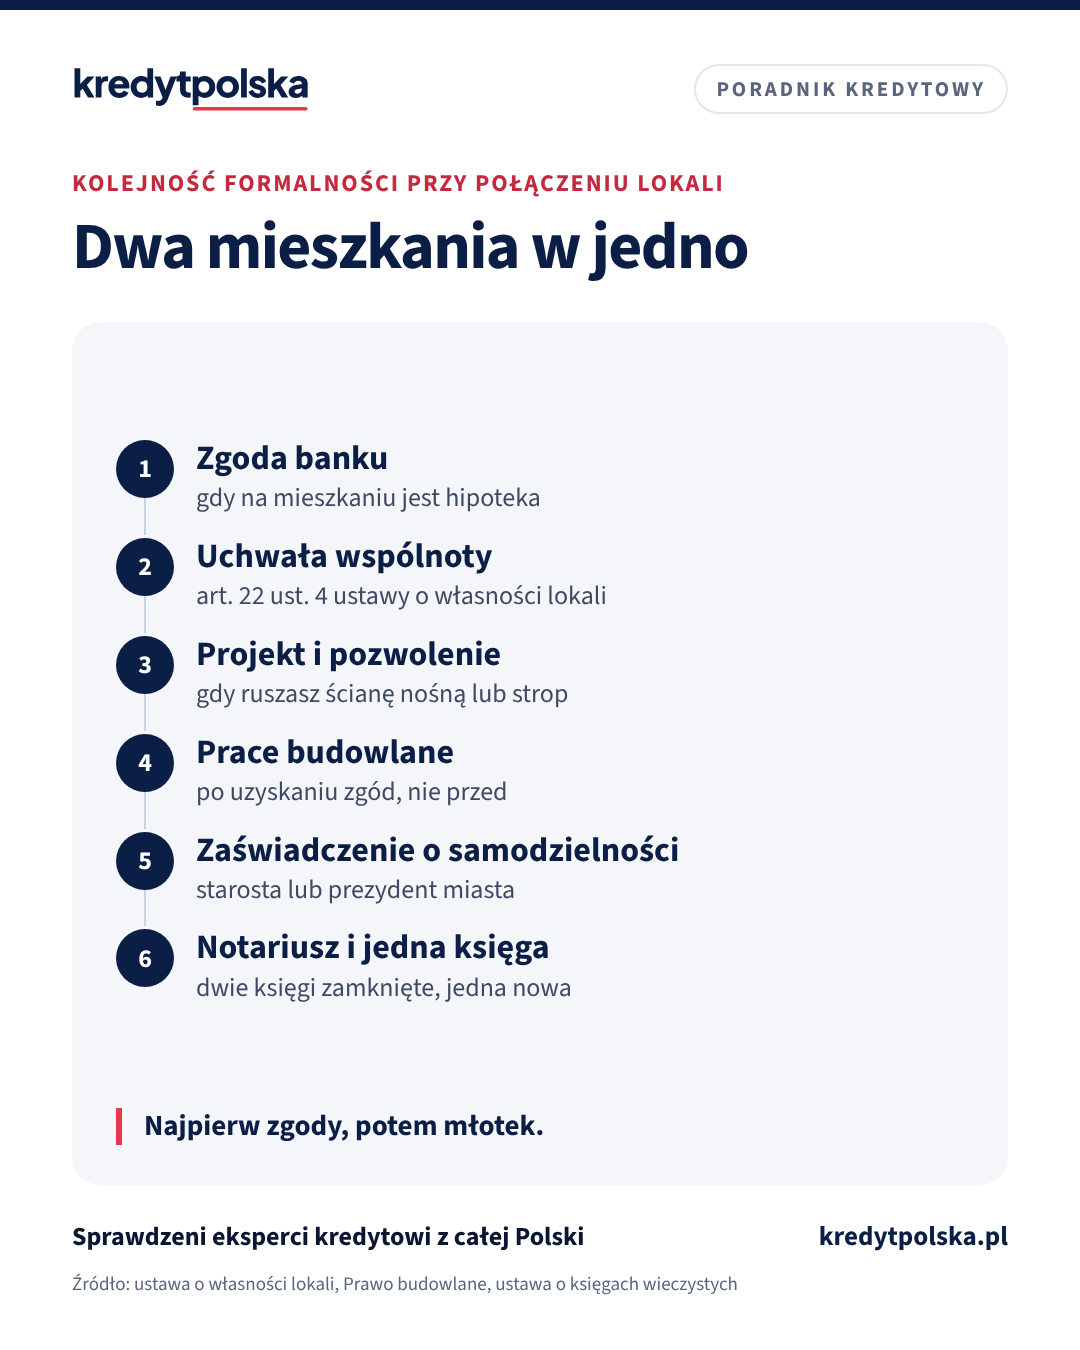
Kupno mieszkania za ścianą to sposób na większy metraż bez przeprowadzki: zostajesz w tym samym budynku i nie płacisz kosztów sprzedaży obecnego mieszkania. Sam zakup sąsiedniego lokalu na kredyt niczym nie różni się od zakupu drugiego mieszkania. Trudniejsza jest druga część: żeby z dwóch mieszkań powstało jedno, potrzebne są zgody banku, wspólnoty i urzędu, a na końcu wizyta u notariusza. Opisujemy, jak to zaplanować, żeby kredyt i formalności nie wchodziły sobie w drogę.
Jak sfinansować zakup sąsiedniego mieszkania
Są trzy typowe drogi. Wybór zależy od tego, ile zostało do spłaty na Twoim obecnym mieszkaniu i ile masz gotówki.
- Osobny kredyt na drugie mieszkanie. Bank finansuje zakup i bierze hipotekę tylko na kupowanym lokalu. Potrzebujesz wkładu własnego, zwykle 20% ceny albo 10% z dodatkowym zabezpieczeniem, a remont trzeba pokryć z oszczędności lub osobnym kredytem. To najprostsze przy zakupie, ale najtrudniejsze przy łączeniu, bo po połączeniu dwa kredyty, często w dwóch bankach, mają dotyczyć jednego lokalu.
- Hipoteka na obu mieszkaniach. Gdy Twoje mieszkanie jest spłacone albo zostało niewiele do spłaty, bank może przyjąć hipotekę także na nim. Wartość obu lokali liczy się wtedy razem, więc wkład własny może zastąpić wartość, którą już masz. Zasady takiego zabezpieczenia opisujemy w artykule hipoteka łączna.
- Jeden kredyt na wszystko. Nowy bank spłaca obecny kredyt, finansuje zakup i remont, a hipotekę bierze na obu mieszkaniach. Po połączeniu zostaje jeden kredyt, jedna hipoteka i jeden lokal. To zwykle najwygodniejsza droga, jeśli refinansowanie się opłaca, co sprawdzisz w artykule refinansowanie kredytu.
Przykład: mieszkanie za 400 000 zł za ścianą
Twoje mieszkanie jest warte 520 000 zł, a do spłaty zostało 230 000 zł. Sąsiad sprzedaje lokal za 400 000 zł, a połączenie i remont mają kosztować 60 000 zł.
| Osobny kredyt | Jeden kredyt na oba | |
|---|---|---|
| Hipoteka | tylko mieszkanie sąsiada | oba mieszkania |
| Nowy kredyt | 320 000 zł | 690 000 zł |
| Gotówka na wkład i remont | 140 000 zł | 0 zł |
| Wskaźnik LTV | 80% | 75% |
| Rata nowego kredytu | 2 023 zł + obecna | 4 361 zł |
Kredyt na 30 lat przy 6,5%, raty równe. W obu wariantach dochodzą koszty transakcji, m.in. PCC 8 000 zł. Banki liczą inaczej.
W drugim wariancie nie potrzebujesz gotówki na wkład, ale bierzesz większy kredyt, więc bank sprawdzi, czy Twoja zdolność wystarcza na całą kwotę. Zdolność policzysz w kalkulatorze zdolności kredytowej. Pamiętaj też o podatku: zwolnienie z PCC przy pierwszym mieszkaniu nie obejmuje zakupu, gdy masz już inne mieszkanie, co opisujemy w artykule pierwsze mieszkanie bez PCC.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,25% (najniższe oprocentowanie w porównaniu: 5,25% (Credit Agricole, Prosto do domu, zmienne, przykład reprezentatywny z 23.10.2026, sprawdzony 4.11.2026), przy warunkach banku). Odsetki przez cały okres: 493 967 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 3 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3031 zł), oprocentowanie zmienne 5,74% (WIBOR 3M 3,92% (fixing 3.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 6,00%, całkowity koszt kredytu 582 659 zł (odsetki 571 259 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 102 659 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4087 zł, czyli o 1056 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kredyt na mieszkanie · Kalkulator zdolności kredytowej
Bezpłatna analiza
Porozmawiaj z ekspertem
Ekspert oddzwoni
bezpłatnie i bez zobowiązań, oferty 14 banków z RRSO
Ekspert z wpisem KNF
Bezpłatna rozmowa o Twoim kredycie
Sprawdź, na jaki kredyt Cię stać i w którym banku.
Zgoda banku przed połączeniem
Umowa kredytu zwykle zobowiązuje Cię do uzyskania zgody banku na zmiany w nieruchomości, która jest zabezpieczeniem. Połączenie lokali taką zmianą jest: znikają dwie księgi wieczyste, a powstaje nowy lokal o innej powierzchni i wartości. Połączenie nie usuwa hipoteki, więc bank musi wiedzieć, co ją obciąży po zmianie.
- Kredyt tylko na jednym mieszkaniu. Bank zwykle zgodzi się, żeby hipoteka objęła połączony lokal, bo jego zabezpieczenie rośnie. Poprosi o projekt, zaświadczenie o samodzielności i nowy operat szacunkowy.
- Dwa kredyty w dwóch bankach. To najtrudniejszy przypadek, bo jeden lokal miałby dwie hipoteki dwóch różnych banków. Zwykle jeden z kredytów trzeba przed połączeniem spłacić albo przenieść do drugiego banku.
- Kredyt w trakcie wypłaty. Przy części na remont bank wypłaca pieniądze w transzach i może sprawdzać postęp prac. Jak to wygląda, opisujemy w artykule kredyt na remont.
Rzeczoznawca wyceni połączony lokal jako całość, więc jego wartość nie musi być sumą wartości dwóch mieszkań. O tym, jak powstaje wycena, piszemy w artykule operat szacunkowy.
Czytaj dalej
Następne pytania w tym temacie
Prawo i formalności · 7 min
Hipoteka łączna na mieszkaniu rodziców zamiast wkładu: ryzyka
Hipoteka na mieszkaniu rodziców zamiast wkładu własnego: jak działa hipoteka łączna, ile wynosi LTV, kiedy bank ją zwolni i jakie ryzyko bierze właściciel.
Ten sam dział · 9 min
Kredyt hipoteczny na remont domu lub mieszkania i wykończenie
Remont na kredyt: hipoteczny, gotówkowy czy wykończenie w kredycie na zakup. Porównanie rat i odsetek, kosztorys, transze i rozliczenie faktur w banku.
Po podpisaniu umowy · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Formalności krok po kroku
1. Uchwała wspólnoty
Połączenie dwóch lokali, które są odrębnymi nieruchomościami, wymaga zgody właścicieli wyrażonej w uchwale (art. 22 ust. 4 ustawy o własności lokali). W razie odmowy możesz żądać rozstrzygnięcia przez sąd. W małej wspólnocie, do siedmiu lokali, potrzebna jest zgoda wszystkich współwłaścicieli. Jeśli przy łączeniu zajmujesz część korytarza albo innej części wspólnej, potrzebna jest też zgoda na zmianę udziałów w nieruchomości wspólnej. W spółdzielni mieszkaniowej zasady ustala spółdzielnia, a przy spółdzielczym własnościowym prawie do lokalu warto sprawdzić je przed zakupem, o czym piszemy w artykule kredyt na spółdzielcze prawo.
2. Projekt i pozwolenie na budowę, gdy ruszasz konstrukcję
W bloku przebudowa bez ingerencji w ściany zewnętrzne i elementy konstrukcyjne nie wymaga pozwolenia ani zgłoszenia (art. 29 ust. 4 Prawa budowlanego). Przejście w ścianie nośnej albo otwór w stropie to już przebudowa elementów konstrukcyjnych, na którą w budynku wielorodzinnym potrzebne jest pozwolenie na budowę. Do wniosku dołącza się projekt z oceną konstruktora i zgodę wspólnoty. Czy ściana między mieszkaniami jest nośna, sprawdzisz w dokumentacji budynku u zarządcy.
3. Prace i zaświadczenie o samodzielności
Po zakończeniu prac starosta albo prezydent miasta na prawach powiatu wydaje zaświadczenie, że nowy lokal jest samodzielny (art. 2 ust. 3 ustawy o własności lokali). Opłata skarbowa za zaświadczenie wynosi 17 zł. Bez niego notariusz nie połączy lokali, a bank nie przyjmie nowego lokalu jako zabezpieczenia.
4. Notariusz i jedna księga wieczysta
Na podstawie zaświadczenia i uchwały notariusz sporządza akt, a do sądu trafia wniosek o zamknięcie dwóch ksiąg wieczystych i założenie jednej dla nowego lokalu, z udziałem w nieruchomości wspólnej równym sumie dotychczasowych udziałów, jeśli nie zmieniają się części wspólne. Hipoteka banku zostaje wpisana do nowej księgi. Co sprawdzić w księdze po zmianie, opisujemy w artykule księga wieczysta.
Na co uważać
- Nie łącz mieszkań przed formalnościami. Przejście w ścianie nośnej bez pozwolenia to samowola budowlana, a bez zaświadczenia o samodzielności lokal nie zostanie połączony w księdze. Bank może wtedy uznać, że naruszono warunki umowy.
- Policz czas. Uchwała, pozwolenie, prace i sąd wieczystoksięgowy to zwykle wiele miesięcy. Przez ten czas masz dwa lokale, dwie opłaty dla wspólnoty i dwa ubezpieczenia, a bank może żądać ubezpieczenia obu mieszkań z cesją.
- Zastanów się nad sprzedażą w przyszłości. Duży połączony lokal ma mniej kupujących niż dwa mniejsze mieszkania. Ponowny podział to taka sama procedura w odwrotnej kolejności.
- Umowa przedwstępna z warunkiem. Kupując od sąsiada, wpisz do umowy przedwstępnej termin na decyzję kredytową, co opisujemy w artykule klauzule do umowy przedwstępnej.
Ekspert kredytowy pomoże wybrać bank, który przyjmie hipotekę na obu mieszkaniach i zgodzi się na połączenie, zanim podpiszesz umowę z sąsiadem.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy mogę kupić sąsiednie mieszkanie na kredyt hipoteczny?
Tak. To zwykły kredyt na zakup mieszkania. Bank weźmie hipotekę na kupowanym lokalu, a gdy Twoje mieszkanie jest spłacone lub prawie spłacone, może przyjąć hipotekę na obu, co zmniejsza potrzebny wkład własny.
Czy na połączenie dwóch mieszkań potrzebna jest zgoda wspólnoty?
Tak. Połączenie dwóch lokali stanowiących odrębne nieruchomości wymaga zgody właścicieli wyrażonej w uchwale (art. 22 ust. 4 ustawy o własności lokali). W razie odmowy możesz żądać rozstrzygnięcia przez sąd. W małej wspólnocie potrzebna jest zgoda wszystkich.
Czy potrzebuję pozwolenia na budowę, żeby połączyć mieszkania?
Gdy ingerujesz w ścianę nośną albo strop w bloku, tak. Przebudowa bez ingerencji w elementy konstrukcyjne i ściany zewnętrzne nie wymaga pozwolenia ani zgłoszenia (art. 29 Prawa budowlanego).
Czy bank musi zgodzić się na połączenie mieszkań z kredytem?
Zwykle tak, bo zmienia się nieruchomość, która jest zabezpieczeniem. Połączenie nie usuwa hipoteki. Gdy oba mieszkania mają kredyty w różnych bankach, jeden z nich trzeba zwykle spłacić albo przenieść przed połączeniem.
Ile kosztuje zaświadczenie o samodzielności lokalu?
Opłata skarbowa wynosi 17 zł. Zaświadczenie wydaje starosta albo prezydent miasta na prawach powiatu po zakończeniu prac.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 24 czerwca 1994 r. o własności lokali, art. 2 i 22 (ISAP) (sprawdzono 4.11.2026)
- Ustawa z 7 lipca 1994 r. Prawo budowlane, art. 29 (ISAP) (sprawdzono 4.11.2026)
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece, art. 21 (ISAP) (sprawdzono 4.11.2026)
- Bankier.pl: Kiedy można połączyć mieszkania
- Murator: Czy potrzebna zgoda wspólnoty mieszkaniowej na połączenie 2 mieszkań w bloku?
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Po podpisaniu umowy · 7 min
Przeniesienie kredytu hipotecznego na inne mieszkanie: jak to zrobić
Jak przenieść kredyt hipoteczny na nowe mieszkanie przy sprzedaży starego: zgoda banku, wycena, kolejność aktów, koszty i porównanie ze spłatą i nowym kredytem.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 9 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.