
W skrócie
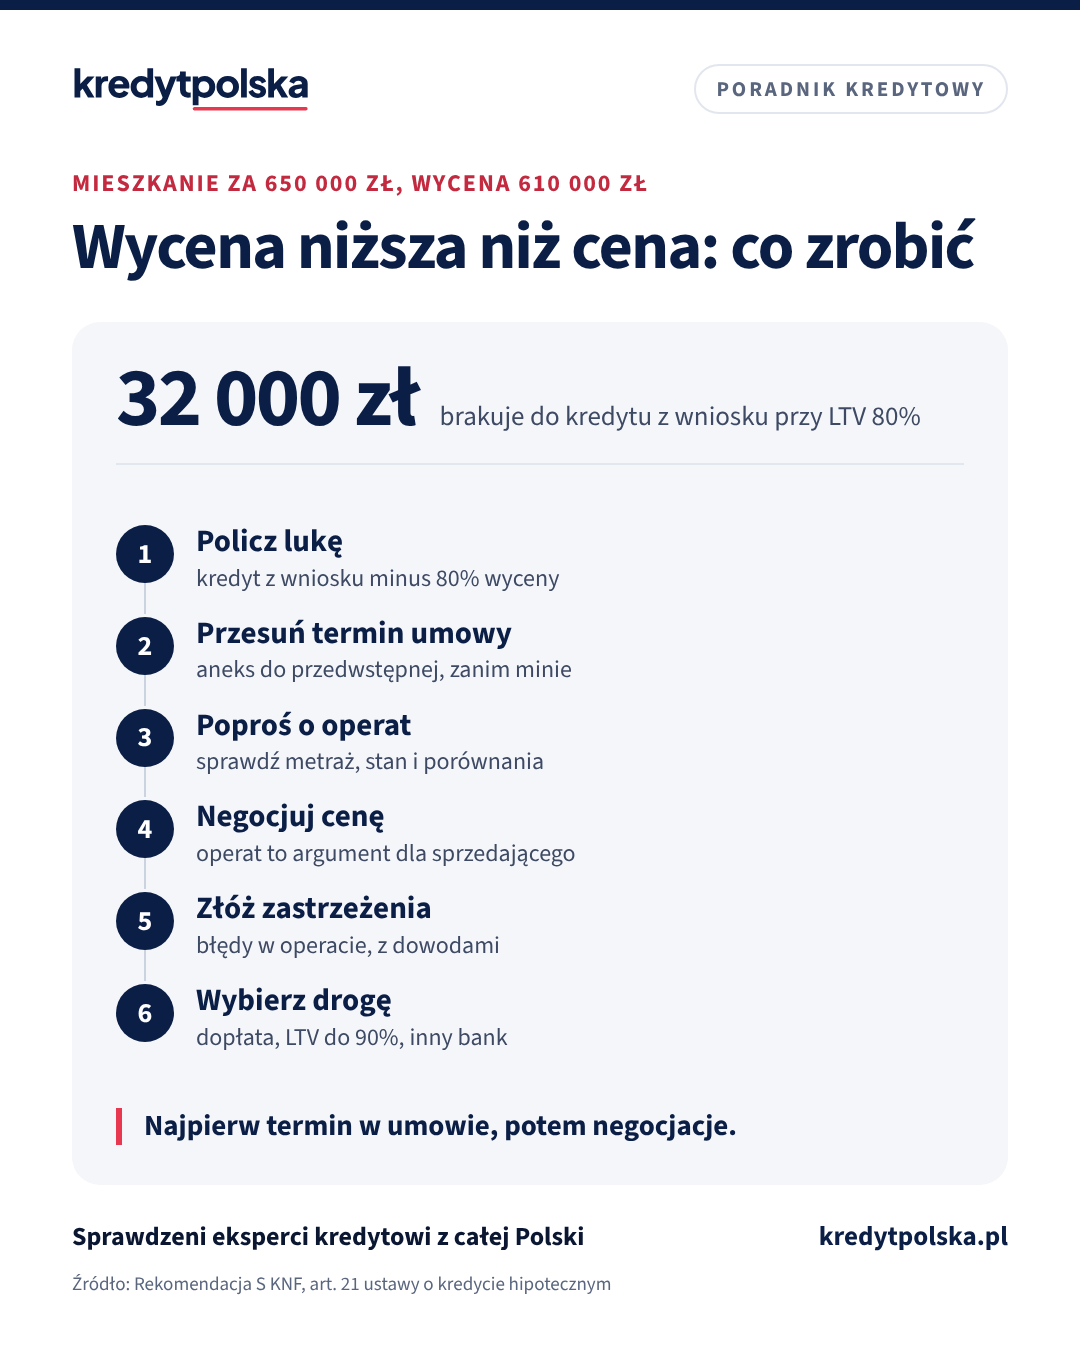
Gdy bank wyceni mieszkanie niżej niż cena z umowy, liczy kredyt od niższej kwoty. Przy mieszkaniu za 650 000 zł wycenionym na 610 000 zł i LTV 80% brakuje 32 000 zł. Najpierw przesuń termin w umowie przedwstępnej, potem poproś o operat i sprawdź go, a dopiero wtedy wybierz drogę: obniżka ceny, dopłata, wyższe LTV z ubezpieczeniem, inny bank albo dodatkowe zabezpieczenie.
Ten tekst jest dla osób, które dostały z banku informację, że wycena mieszkania wyszła niżej niż cena z umowy przedwstępnej, i mają mało czasu, żeby zdecydować, co dalej. Jak powstaje wycena i ile kosztuje, opisujemy osobno w artykule operat szacunkowy. Tutaj zajmujemy się tym, co zrobić, gdy liczby się nie zgadzają.
Dlaczego niższa wycena zmniejsza kredyt
Bank pożycza procent wartości nieruchomości, a nie procent ceny. Według Rekomendacji S KNF wskaźnik LTV, czyli kredyt podzielony przez wartość zabezpieczenia, może wynieść do 80%, a do 90% przy ubezpieczeniu albo dodatkowym zabezpieczeniu nadwyżki. Większość banków bierze do LTV niższą z dwóch kwot: cenę z umowy albo wartość z wyceny. Gdy wycena wychodzi niżej, maksymalny kredyt spada, a różnicę trzeba pokryć z własnych pieniędzy.
Policz, ile Ci brakuje
Przykład poglądowy. Mieszkanie kosztuje 650 000 zł, masz 130 000 zł wkładu (20%) i wnioskujesz o 520 000 zł kredytu. Rzeczoznawca wycenia lokal na 610 000 zł.
| Pozycja | Wycena równa cenie | Wycena 610 000 zł |
|---|---|---|
| Wartość przyjęta przez bank | 650 000 zł | 610 000 zł |
| Maksymalny kredyt przy LTV 80% | 520 000 zł | 488 000 zł |
| Potrzebny wkład przy cenie 650 000 zł | 130 000 zł | 162 000 zł |
| Brakuje | 0 zł | 32 000 zł |
| LTV, gdyby bank dał pełne 520 000 zł | 80% | 85,2% |
Wzór jest prosty: brakująca kwota to kredyt z wniosku minus 80% wyceny. Przy LTV 90% liczysz tak samo, tylko od 90%. Pamiętaj, że oprócz wkładu potrzebujesz pieniędzy na koszty okołokredytowe, więc dopłata nie może zjeść całej rezerwy. Zanim cokolwiek podpiszesz, przelicz też ratę w kalkulatorze raty.
Narzędzia
Sprawdź na swoich liczbach
Przygotuj
lista do odhaczenia i wydruku
Narzędzie
Lista dokumentów do druku
Wybierz dochód i nieruchomość, wydrukuj listę i odhaczaj.
Koszty poza ceną, około
w tym PCC 12 000 zł, notariusz i sąd; bez kosztów kredytu
Narzędzie
Koszty zakupu mieszkania
Notariusz, PCC, sądowe opłaty i koszty banku w jednym zestawieniu.
Krok 1: zabezpiecz termin w umowie przedwstępnej
Każda z dróg opisanych niżej zajmuje czas: negocjacje kilka dni, zastrzeżenia do wyceny tydzień lub dwa, wniosek w innym banku kilka tygodni. Bank ma na decyzję kredytową 21 dni od złożenia wniosku, chyba że zgodzisz się na wcześniejsze przekazanie (art. 14 ust. 2 ustawy o kredycie hipotecznym). Jeśli termin zawarcia umowy sprzedaży jest blisko, w pierwszej kolejności napisz do sprzedającego o aneks przesuwający termin, np. o 30 dni. Najlepiej pokaż od razu, z czego wynika problem: pismo z banku albo wartość z operatu.
Sprawdź też, co mówi Twoja umowa przedwstępna o kredycie. Jeśli ma zapis o zwrocie zadatku, gdy bank przyzna mniej niż kwota z umowy, masz mocną pozycję w rozmowie. Jeśli takiego zapisu nie ma, a zadatek jest wysoki, porozmawiaj z prawnikiem, zanim zrezygnujesz z zakupu. Jak taki zapis powinien wyglądać, opisujemy w artykule warunek kredytu w umowie przedwstępnej.
Krok 2: poproś o operat i sprawdź go
Bez operatu nie wiesz, czy wycena jest rzetelna. Poproś bank o kopię albo co najmniej o wartość i listę nieruchomości porównawczych. Potem sprawdź po kolei:
- Powierzchnię i układ: czy zgadzają się z księgą wieczystą i rzutem, czy ujęto piwnicę, komórkę, miejsce postojowe, jeśli są w cenie.
- Stan techniczny: czy rzeczoznawca uwzględnił remont, nowe instalacje, okna. Faktury to najlepszy dowód.
- Nieruchomości porównawcze: czy to podobne mieszkania z tej samej okolicy i z ostatnich miesięcy, czy lokale z innej dzielnicy, starszego budynku albo sprzed roku.
- Stan prawny: czy prawo do lokalu jest opisane właściwie, np. własność, a nie spółdzielcze prawo.
Jeśli znajdziesz błędy, złóż zastrzeżenia na piśmie i dołącz dowody: faktury, zdjęcia, rzut, a także ceny transakcyjne podobnych lokali. Ceny transakcyjne z aktów notarialnych pochodzą z rejestru cen nieruchomości prowadzonego przez starostów, a orientacyjne ceny w miastach pokazujemy na stronie ceny mieszkań. Bank może poprosić rzeczoznawcę o korektę albo zlecić weryfikację, ale nie musi zmienić wartości. Jeśli odrzuci zastrzeżenia, możesz złożyć formalną reklamację. Jak ją napisać, opisujemy w artykule reklamacja w banku i Rzecznik Finansowy.
Krok 3: negocjuj cenę ze sprzedającym
Operat to niezależna opinia o tym, za ile sprzedają się podobne mieszkania. Sprzedający wie, że następny kupujący na kredyt trafi na podobną wycenę, więc często woli zejść z ceny niż szukać kupca od nowa. Rozmowę możesz zacząć tak: „Bank wycenił mieszkanie na 610 000 zł na podstawie transakcji z okolicy. Przy tej wycenie dostanę 488 000 zł kredytu. Mogę kupić za 630 000 zł, dopłacając resztę z oszczędności, albo za 610 000 zł bez dopłaty”.
Obniżka ceny działa podwójnie: zmniejsza kwotę do zapłaty i, gdy cena zrówna się z wyceną, wraca LTV 80%. Przy cenie 610 000 zł potrzebujesz 122 000 zł wkładu, czyli 8 000 zł mniej niż przed wyceną. Przy cenie 630 000 zł brakuje już tylko 12 000 zł. Nową cenę wpiszcie aneksem do umowy przedwstępnej i dostarczcie go do banku, bo decyzja liczy się od ceny z dokumentów.
Bezpłatna analiza
Porozmawiaj z ekspertem
Przejdź przez formalności z ekspertem, krok po kroku
- Bezpłatnie i bez zobowiązań
- Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej
- Oddzwaniamy w 2 godziny (w godzinach pracy), dokumenty wysyłasz online
Krok 4: wybierz drogę, która domyka transakcję
| Droga | Ile gotówki więcej | Koszt i ryzyko | Kiedy ma sens |
|---|---|---|---|
| Obniżka ceny do 610 000 zł | 0 zł (wkład 122 000 zł) | wymaga zgody sprzedającego | operat pokazuje niższe ceny transakcyjne |
| Obniżka ceny do 630 000 zł | 12 000 zł | kompromis, mniejsza dopłata | sprzedający nie zejdzie do wyceny |
| Dopłata wkładu | 32 000 zł | mniejsza rezerwa na koszty i remont | masz oszczędności poza kosztami zakupu |
| LTV do 90% | 0 zł | ubezpieczenie niskiego wkładu albo wyższa marża do czasu spadku LTV do 80% | bank dopuszcza 90%, a zdolność wystarcza |
| Wniosek w innym banku | 0 zł, jeśli wycena wyjdzie wyżej | kolejna opłata za wycenę i kilka tygodni | termin w umowie pozwala poczekać |
| Dodatkowe zabezpieczenie | 0 zł | hipoteka na drugiej nieruchomości, zgoda jej właściciela, wycena obu | rodzina ma mieszkanie bez kredytu |
Wyższe LTV. Jeśli bank dopuszcza kredyt do 90% wartości, możesz poprosić o pełne 520 000 zł przy LTV 85,2%. Zapłacisz za to ubezpieczeniem niskiego wkładu albo wyższą marżą. W przykładzie podwyżka oprocentowania o 0,3 pkt proc. (z 6,0% na 6,3%) to rata 3 219 zł zamiast 3 118 zł, czyli około 100 zł więcej miesięcznie do czasu, aż spłacisz kapitał do 80% wartości. Bank policzy też od nowa zdolność dla wyższej raty.
Inny bank. Inny bank zleci własną wycenę, innemu rzeczoznawcy, i wynik bywa inny. Dlatego warto od początku składać wnioski w kilku bankach jednocześnie: gdy jedna wycena wyjdzie nisko, masz drugą bez czekania. Pamiętaj tylko, że przy wycenie bliskiej poprzedniej problem wróci, a za każdą wycenę płacisz osobno.
Dopłata z rodziny. Jeśli rodzice mogą dołożyć brakującą kwotę, najprościej zrobić to jako darowiznę na wkład własny, przelewem z tytułem. Pożyczka od rodziny jest dla banku zobowiązaniem i może obniżyć zdolność.
Czego nie robić
- Nie zapisuj w akcie niższej ceny niż naprawdę płacisz, „żeby zgadzało się z wyceną”, z dopłatą poza aktem. To wprowadzanie banku w błąd, a przy rynku wtórnym także zaniżenie podatku PCC.
- Nie bierz kredytu gotówkowego na brakujący wkład bez rozmowy z bankiem. Nowa rata obniży zdolność, a banki zwykle nie akceptują wkładu z kredytu.
- Nie podpisuj umowy kredytu na niższą kwotę, jeśli nie wiesz jeszcze, skąd weźmiesz różnicę. Bez całej ceny nie dojdzie do aktu, a koszty wyceny i prowizji nie wrócą.
- Nie czekaj do ostatniego dnia terminu z rozmową ze sprzedającym. Aneks podpisany po terminie bywa trudniejszy, gdy sprzedający ma innego kupca.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Operat szacunkowy do kredytu: kto wycenia i ile to kosztuje
Kto robi wycenę nieruchomości do kredytu, ile kosztuje operat szacunkowy, co bierze pod uwagę rzeczoznawca, jak wycena wpływa na LTV i jak długo jest ważna.
Ten sam dział · 6 min
Warunek kredytu w przedwstępnej: lista klauzul dla notariusza
Co omówić z notariuszem przy umowie przedwstępnej z kredytem: warunek uzyskania kredytu, zadatek, terminy, forma, hipoteka sprzedającego, zapłata, wydanie lokalu i zgody.
Koszty i oprocentowanie · 8 min
Ubezpieczenie niskiego wkładu własnego: koszt, zwrot i alternatywy
Ubezpieczenie niskiego wkładu własnego: kiedy bank go wymaga, ile kosztuje przy wkładzie 10 i 15%, zwrot przy spłacie, wyższa marża i gwarancja BGK zamiast UNWW.
Czy cena była za wysoka?
Niska wycena nie zawsze oznacza, że przepłacasz. Rzeczoznawca opiera się na transakcjach z przeszłości, więc na rynku, gdzie ceny szybko rosną, wycena może zostawać kilka procent za cenami ofertowymi. Z drugiej strony wycena niższa o 10% i więcej to sygnał, żeby jeszcze raz sprawdzić mieszkanie: stan budynku, księgę wieczystą, ceny w okolicy. Jeśli wycena odbiega o kilka procent, zwykle wystarczy jedna z dróg z tabeli. Jeśli o kilkanaście, zastanów się, czy chcesz tę różnicę dopłacić z własnych pieniędzy.
Mieszkanie od dewelopera
Przy rynku pierwotnym niska wycena zdarza się rzadziej, bo banki znają wiele inwestycji, ale bywa przy lokalach z wysoką ceną za widok, piętro albo miejsce postojowe. Deweloperzy rzadko obniżają cenę, więc zwykle zostaje dopłata, wyższe LTV albo inny bank. Uważaj na opłatę rezerwacyjną: ustawa deweloperska nakazuje ją zwrócić, gdy nie dostaniesz kredytu z powodu negatywnej oceny zdolności (art. 34 ust. 1 pkt 1). Niższa wycena to inna przyczyna, więc lepiej mieć osobny zapis w umowie. Więcej w artykułach umowa rezerwacyjna u dewelopera i kredyt na mieszkanie od dewelopera.
Jak uniknąć problemu następnym razem
- Zanim podpiszesz umowę przedwstępną, porównaj cenę z transakcjami w okolicy, a nie tylko z ogłoszeniami.
- Wpisz do umowy przedwstępnej zwrot zadatku, gdy bank przyzna mniej niż kwota z umowy z powodu wyceny.
- Zostaw zapas wkładu na kilka procent ceny albo sprawdź wcześniej, czy bank da LTV do 90%.
- Złóż wnioski w dwóch lub trzech bankach. Ekspert kredytowy wie, które banki mają ostrożniejsze wyceny w danej okolicy. Możesz poprosić o bezpłatną analizę.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Co zrobić, gdy wycena banku jest niższa niż cena mieszkania?
Najpierw przesuń aneksem termin w umowie przedwstępnej, potem poproś o operat i sprawdź go. Następnie negocjuj cenę, dopłać wkład, wystąp o LTV do 90% z ubezpieczeniem, złóż wniosek w innym banku albo zaproponuj dodatkowe zabezpieczenie.
Ile wkładu dopłacę przy niższej wycenie?
Kwota z wniosku minus 80% wyceny. Przy kredycie 520 000 zł i wycenie 610 000 zł to 520 000 − 488 000 = 32 000 zł.
Czy mogę negocjować cenę po niskiej wycenie banku?
Tak, operat to dobry argument, bo pokazuje ceny transakcyjne podobnych mieszkań. Nową cenę wpiszcie aneksem do umowy przedwstępnej i przekażcie go do banku.
Czy zadatek przepada, gdy wycena wyjdzie za nisko?
Zależy od umowy przedwstępnej. Jeśli jest w niej zwrot zadatku przy kredycie niższym niż kwota z umowy z powodu wyceny, zadatek wraca. Bez takiego zapisu sprzedający może uznać, że to Ty nie wykonałeś umowy.
Czy inny bank wyceni mieszkanie wyżej?
Może, bo zleci wycenę innemu rzeczoznawcy. Nie ma jednak gwarancji, a za każdą wycenę płacisz osobno. Dlatego warto składać wnioski w 2–3 bankach równolegle.
Czy wolno wpisać w akcie niższą cenę i dopłacić resztę poza aktem?
Nie. To wprowadzenie banku w błąd i, przy rynku wtórnym, zaniżenie podatku PCC. Cena w akcie musi być ceną, którą naprawdę płacisz.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP) (sprawdzono 2.11.2026)
- KNF: Rekomendacja S dotycząca dobrych praktyk w zakresie ekspozycji kredytowych zabezpieczonych hipotecznie (sprawdzono 2.11.2026)
- Ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz Deweloperskim Funduszu Gwarancyjnym (ISAP) (sprawdzono 2.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Prawo i formalności · 8 min
Dokumenty do kredytu hipotecznego: pełna lista na 2026
Jakie dokumenty do kredytu hipotecznego: etat, B2B i JDG (KPiR, ryczałt, PIT), emerytura, dochód z zagranicy, rynek wtórny, pierwotny, budowa i działka.
Prawo i formalności · 8 min
Umowa przedwstępna przy kredycie: zadatek czy zaliczka?
Umowa przedwstępna zwykła czy notarialna, zadatek a zaliczka według art. 394 KC, klauzula na wypadek odmowy kredytu i zapisy, których wymaga bank.
Prawo i formalności · 8 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.
Prawo i formalności · 8 min
Koszty notariusza i PCC przy zakupie mieszkania w 2026
Ile kosztuje notariusz i podatek PCC przy zakupie mieszkania za 300, 500 i 700 tys. zł: taksa maksymalna, VAT, wypisy, opłaty sądowe i zwolnienie z PCC.