
W skrócie
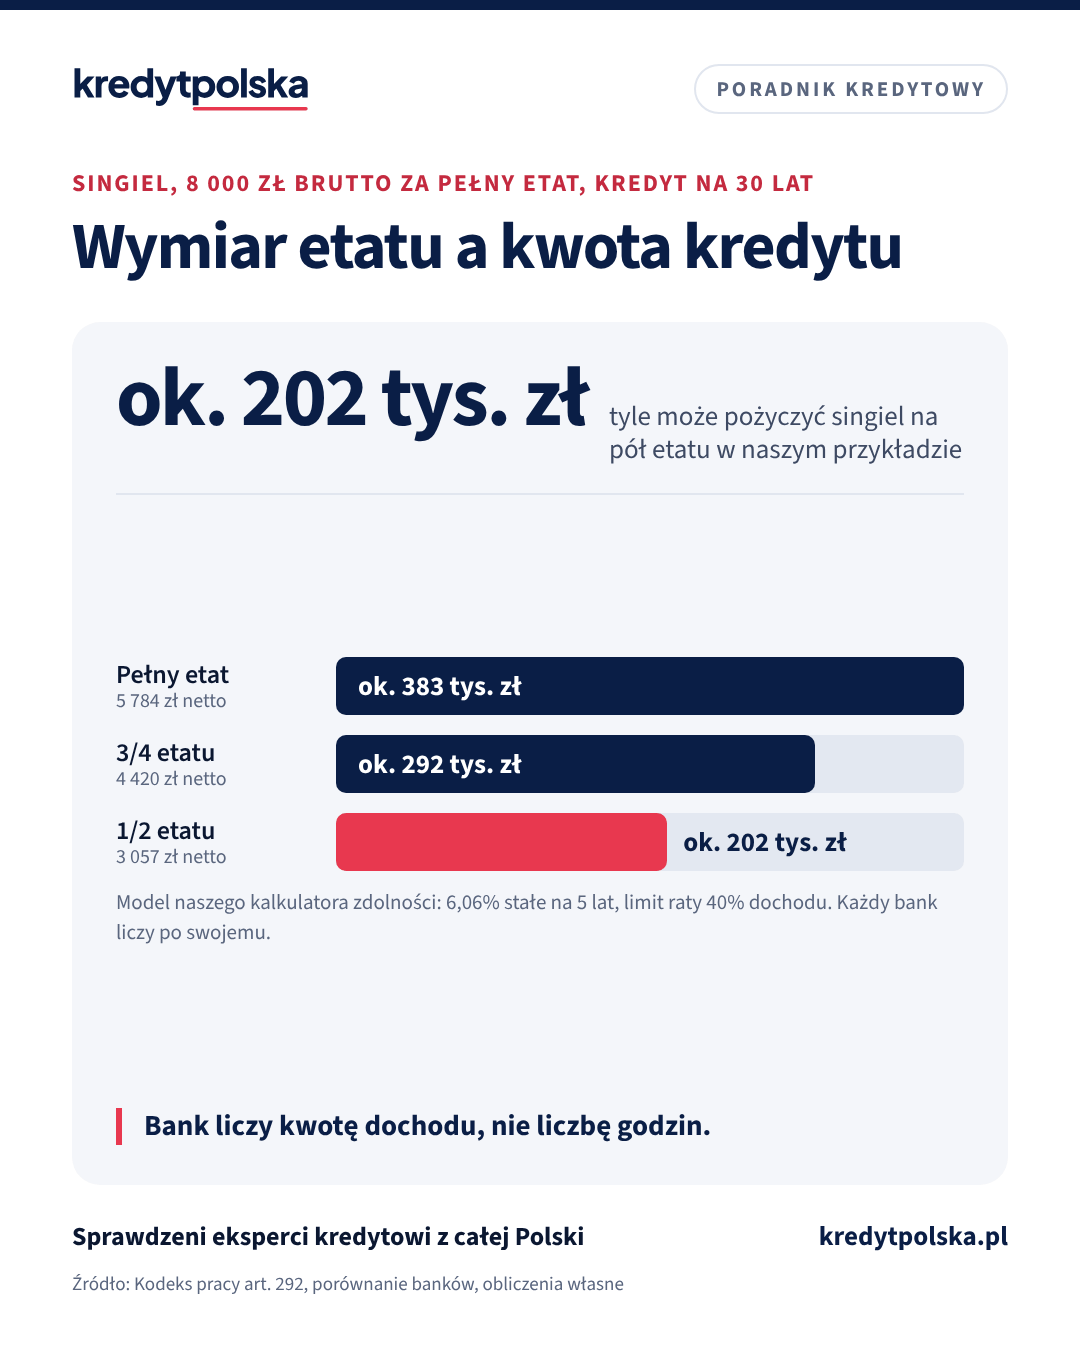
Tak, praca na pół etatu albo w innym niepełnym wymiarze nie zamyka drogi do kredytu hipotecznego. Bank nie ocenia wymiaru etatu, tylko kwotę dochodu, jej stałość i rodzaj umowy. Umowa o pracę na część etatu jest dla banku takim samym etatem jak pełny, tylko z niższą pensją. W naszym przykładzie singiel z pensją 4 000 zł brutto za pół etatu może pożyczyć około 202 tys. zł, a ze współkredytobiorcą na pełnym etacie znacznie więcej.
Praca na pół etatu to często świadomy wybór: przy małym dziecku, na studiach, przy drugiej pracy albo na emeryturze. Wiele osób zakłada, że z taką umową bank nie da kredytu. To nieprawda. Poniżej wyjaśniamy, jak bank patrzy na niepełny wymiar, ile można pożyczyć w przykładzie i co zrobić, żeby kwota była wyższa.
Czy bank da kredyt przy pracy na część etatu
Tak. Żaden przepis nie wymaga pełnego etatu do kredytu hipotecznego. Kodeks pracy (art. 29² i art. 292) traktuje pracownika na części etatu tak samo jak pracownika na pełnym etacie, a jego wynagrodzenie, w tym płacę minimalną, liczy się proporcjonalnie do wymiaru. Dla banku to nadal umowa o pracę, czyli jedna z najlepiej ocenianych form dochodu.
Bank sprawdza przy niepełnym etacie to samo co przy każdym innym:
- Kwotę dochodu netto. Od niej zależy zdolność. Wymiar etatu jest widoczny na zaświadczeniu, ale liczy się pensja, która wpływa na konto.
- Rodzaj umowy i staż. Umowa na czas nieokreślony albo określony z kilkumiesięcznym zapasem, po okresie próbnym, tak samo jak przy pełnym etacie.
- Stałość wymiaru. Jeśli wymiar jest czasowo obniżony, bank może zapytać, od kiedy i do kiedy.
Jak dokładnie bank ocenia dany przypadek, opisują jego wewnętrzne procedury, których banki nie publikują. Dlatego przy nietypowym wymiarze warto zapytać kilka banków albo eksperta kredytowego.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,56%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Ile pożyczysz przy pełnym etacie, 3/4 i pół etatu
Przykład: osoba, która za pełny etat zarabiałaby 8 000 zł brutto, kredyt na 30 lat, bez innych rat.
| Wymiar | Brutto | Netto | Kwota kredytu |
|---|---|---|---|
| Pełny etat | 8 000 zł | 5 784 zł | 383 tys. zł–479 tys. zł |
| 3/4 etatu | 6 000 zł | 4 420 zł | 292 tys. zł–366 tys. zł |
| 1/2 etatu | 4 000 zł | 3 057 zł | 202 tys. zł–227 tys. zł |
Model naszego kalkulatora zdolności, nie oferta banku: 6,06% stałe na 5 lat, limit raty 40–50% dochodu. Netto z umowy o pracę, bez PPK.
Kwota spada wolniej niż godziny pracy, a przy dwóch osobach rośnie wyraźnie. Jeśli kredyt bierze para, w której jedna osoba pracuje na pół etatu (3 057 zł netto), a druga na pełnym (5 784 zł netto), w tym samym modelu może to być około 586 tys. zł. Koszty utrzymania rosną wolniej niż dochód, dlatego każda pensja w gospodarstwie podnosi zdolność.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Pół etatu przy płacy minimalnej
W 2026 r. płaca minimalna wynosi 4 806 zł brutto za pełny etat, więc przy pół etatu pracodawca musi zapłacić co najmniej 2 403 zł brutto, czyli około 1 887 zł netto. Sam taki dochód daje w naszym modelu około 75 tys. zł kredytu, co zwykle nie wystarczy na mieszkanie, ale razem ze współkredytobiorcą albo z drugim stałym dochodem ta pensja realnie podnosi kwotę. Jak banki liczą pełną płacę minimalną, pokazujemy na stronie kredyt przy płacy minimalnej.
Obniżony wymiar po urlopie rodzicielskim
Rodzic dziecka do 6 lat, który ma co najmniej 6 miesięcy stażu, może złożyć wniosek o obniżenie wymiaru czasu pracy, ale nie niżej niż do połowy etatu. Od dnia wniosku do powrotu do pełnego wymiaru chroni go zakaz wypowiedzenia umowy, łącznie do 12 miesięcy. Dla banku to dobra wiadomość, bo zatrudnienie jest stabilne.
Bank liczy zwykle dochód, który dostajesz teraz, czyli niższą pensję. Jeśli za kilka miesięcy wracasz do pełnego wymiaru i liczy się każda złotówka zdolności, rozważ złożenie wniosku po powrocie i po pierwszej pełnej wypłacie. Jeśli obecna kwota wystarcza, nie musisz czekać. O kredycie w czasie urlopu piszemy w artykule kredyt na urlopie macierzyńskim.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Dwa etaty albo kilka umów: jak bank sumuje dochody
Kredyt hipoteczny przy dwóch etatach, etacie i zleceniu albo kilku umowach naraz: jak bank ocenia każde źródło osobno, kiedy pomija dodatkowy dochód, jak liczy średnią i ile to zmienia w zdolności.
Ten sam dział · 8 min
Kredyt hipoteczny na umowę na czas określony: czy bank da
Czy bank da kredyt hipoteczny na umowę na czas określony: ile musi trwać umowa, staż, okres próbny, praca przez agencję i jak zwiększyć szanse.
Ten sam dział · 8 min
Kredyt hipoteczny na urlopie macierzyńskim: czy bank liczy zasiłek
Kredyt hipoteczny w ciąży i na urlopie macierzyńskim lub rodzicielskim: jak banki liczą zasiłek, powrót do pracy, umowa przedłużona do porodu i 800 plus.
Kilka umów na część etatu i dodatkowe dochody
Pół etatu często łączy się z drugą pracą albo zleceniem. Bank może zsumować dochody z kilku umów, jeśli każdy jest stały i udokumentowany. Druga umowa o pracę na część etatu jest oceniana tak jak pierwsza. Jak bank sumuje takie dochody, opisujemy w artykule dwa etaty albo kilka umów. Dochód ze zlecenia część banków dolicza po kilku miesiącach ciągłości, co opisujemy w artykule kredyt na umowę zlecenie i o dzieło. Pół etatu na emeryturze bank liczy razem ze świadczeniem, o czym piszemy w tekście kredyt dla emeryta.
Co zwiększa szanse i kwotę
- współkredytobiorca z własnym dochodem, np. partner albo rodzic, opisany w artykule współkredytobiorca: kredyt z rodzicami,
- umowa po okresie próbnym, najlepiej na czas nieokreślony, oraz kilka miesięcy stażu w obecnej pracy, o czym piszemy w tekście staż pracy do kredytu,
- wyższy wkład własny i spłata drobnych kredytów i limitów przed wnioskiem,
- dłuższy okres kredytu, który obniża ratę,
- zaświadczenie o zarobkach z aktualnym wymiarem etatu i wysokością pensji, opisane w artykule zaświadczenie o zarobkach do kredytu.
Jeśli planujesz przejście na część etatu, zrób to po podpisaniu umowy kredytu albo z kilkumiesięcznym wyprzedzeniem przed wnioskiem. Zmiana wymiaru w trakcie procedury oznacza dla banku nowy dochód i ponowną ocenę.
Ekspert kredytowy sprawdzi, które banki dobrze ocenią Twój wymiar etatu i dodatkowe dochody, zanim złożysz wniosek.
Według rodzaju dochodu
Najczęstsze pytania
Czy dostanę kredyt hipoteczny, pracując na pół etatu?
Tak. Żaden przepis nie wymaga pełnego etatu. Bank ocenia kwotę dochodu, rodzaj umowy i staż, a umowa o pracę na część etatu jest dla niego takim samym etatem jak pełny, tylko z niższą pensją.
Ile mogę pożyczyć na pół etatu?
To zależy od pensji. W naszym uproszczonym przykładzie singiel z pensją 4 000 zł brutto za pół etatu (3 057 zł netto) może pożyczyć na 30 lat około 202 tys. zł. Ze współkredytobiorcą kwota rośnie wyraźnie.
Czy obniżony wymiar po urlopie rodzicielskim przeszkadza w kredycie?
Nie przekreśla kredytu, ale bank liczy zwykle obecną, niższą pensję. Zatrudnienie jest w tym czasie chronione przed wypowiedzeniem łącznie do 12 miesięcy, co bank ocenia dobrze. Jeśli wkrótce wracasz do pełnego etatu, czasem warto złożyć wniosek po powrocie.
Czy bank zsumuje dwie umowy na pół etatu?
Zwykle tak, jeśli obie są stałe i udokumentowane. Każdą umowę o pracę bank ocenia jak etat, a do wniosku potrzebne są zaświadczenia od obu pracodawców.
Czy praca na część etatu na emeryturze się liczy?
Tak, bank może doliczyć pensję do emerytury, jeśli umowa jest stała. Przy emeryturze ważniejszy bywa jednak wiek przy ostatniej racie, który skraca okres kredytu.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Kodeks pracy (ISAP)
- Ministerstwo Rodziny, Pracy i Polityki Społecznej: praca w niepełnym wymiarze (gov.pl)
- Zielona Linia: obniżenie wymiaru czasu pracy w związku z rodzicielstwem (gov.pl)
- KNF, Rekomendacja S
- Totalmoney: umowa na pół etatu a kredyt hipoteczny
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Zdolność kredytowa i dochody · 8 min
Współkredytobiorca: kredyt hipoteczny z rodzicami i wyjście z kredytu
Kredyt hipoteczny z rodzicami: kto może być współkredytobiorcą, współwłasność, zdolność i BIK rodziców, wiek, wyjście z kredytu i różnica wobec poręczenia.
Zdolność kredytowa i dochody · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Zdolność kredytowa i dochody · 7 min
Ile trzeba zarabiać na kredyt hipoteczny 300–700 tys. zł
Ile zarabiać na kredyt 300, 400, 500, 600 i 700 tys. zł na 30 lat: rata przy 6%, dochód netto dla singla i rodziny 2+2, założenia wyliczeń.
Zdolność kredytowa i dochody · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.