
W skrócie
Według badania Otodom z czerwca 2026 r. ponad połowa kupujących boi się kredytu o zmiennym oprocentowaniu, a ponad 60% wskazało jako motywację strach, że mieszkania jeszcze podrożeją. Obie obawy da się zmierzyć, zanim podpiszesz umowę. Bank i tak sprawdza, czy udźwigniesz ratę wyższą o 2,5 pkt proc., przy utracie pracy działa Fundusz Wsparcia Kredytobiorców, a od umowy można odstąpić w ciągu 14 dni. Poniżej sześć najczęstszych obaw, każda z liczbą i narzędziem do sprawdzenia.
Kredyt hipoteczny to zwykle największe zobowiązanie w życiu, więc strach jest naturalny. Badanie Otodom „Najważniejsza decyzja finansowa”, opisane przez PropertyNews.pl 24 czerwca 2026 r., pokazuje dwie strony tego strachu. Ponad połowa badanych obawia się kredytu o zmiennym oprocentowaniu. Jednocześnie ponad 60% wskazało, że do kredytu popchnęło ich FOMO, czyli obawa, że jeśli nie kupią teraz, mieszkania jeszcze podrożeją. Kalkulator pojawia się zwykle dopiero po znalezieniu mieszkania.
Lepiej odwrócić tę kolejność: najpierw policzyć, potem szukać. Każdą z sześciu obaw poniżej da się sprawdzić liczbą.
1. „Stopy wzrosną i nie udźwignę raty”
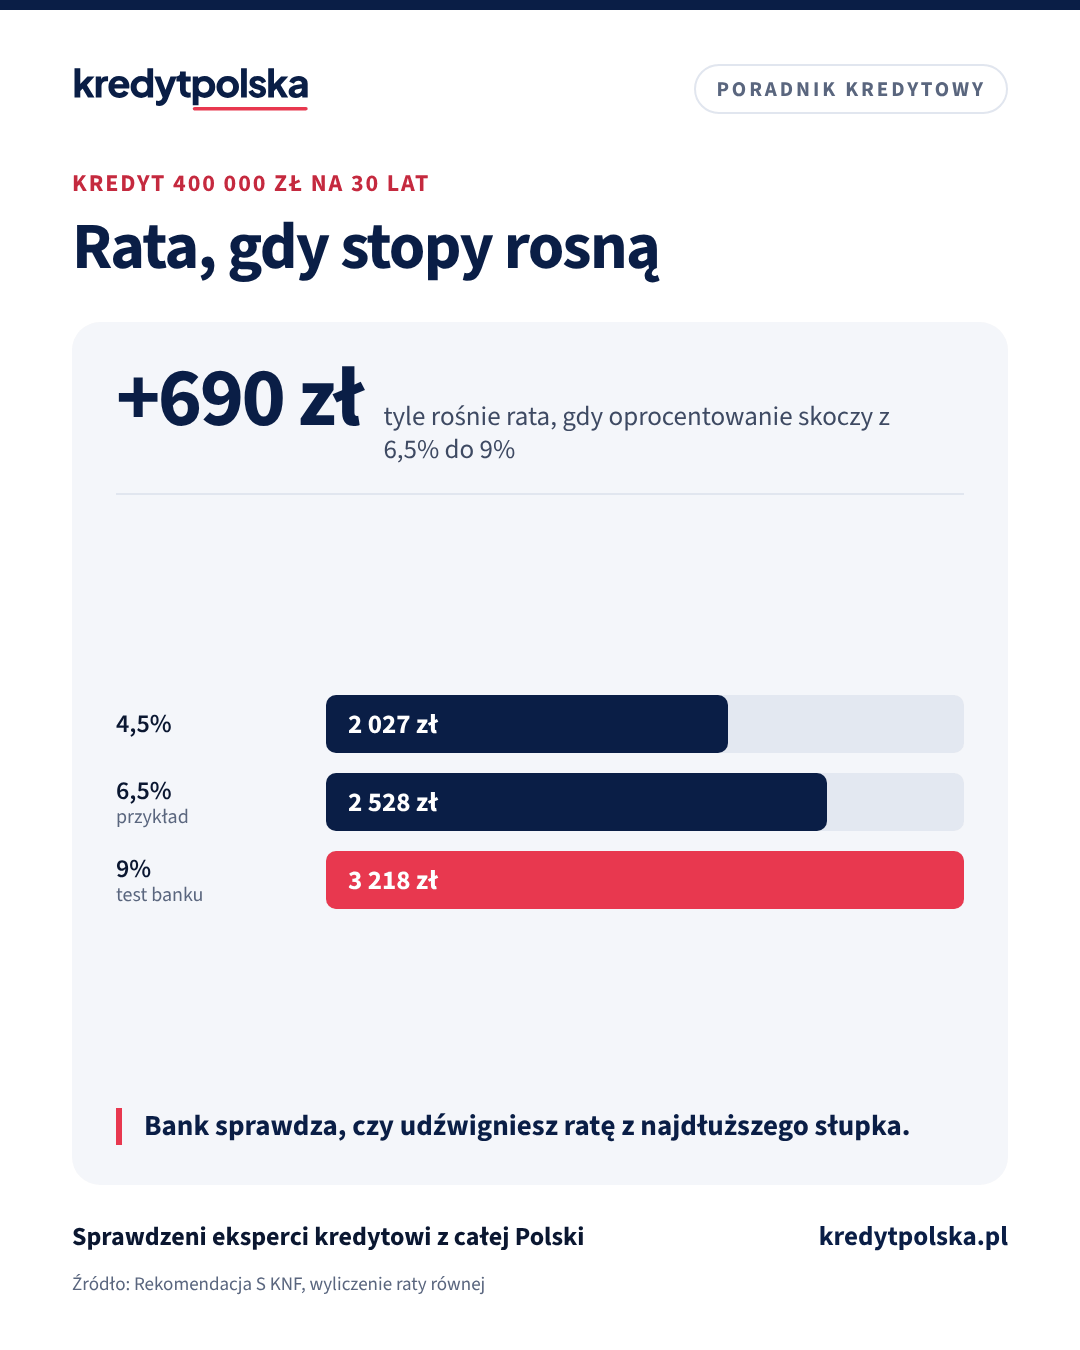
To najczęstsza obawa i najłatwiej ją zmierzyć. Przy kredycie 400 000 zł na 30 lat w ratach równych:
| Oprocentowanie | Rata | Różnica do 6,5% |
|---|---|---|
| 4,5% | 2 027 zł | −501 zł |
| 6,5% | 2 528 zł | 0 zł |
| 9% | 3 218 zł | +690 zł |
Wyliczenie dla rat równych, bez ubezpieczeń i opłat. Oprocentowanie 6,5% to przykład, a nie oferta banku.
Bank liczy ten scenariusz za Ciebie. Przy kredycie ze stopą zmienną Rekomendacja S KNF wymaga, żeby bank badał zdolność przy oprocentowaniu wyższym co najmniej o 2,5 pkt proc. Jeśli dostajesz kredyt, bank uznał, że rata z ostatniego wiersza tabeli mieści się w Twoim budżecie. Jeśli chcesz spokoju na kilka lat, wybierz oprocentowanie stałe, zwykle na 5 lat. Porównasz oba warianty w kalkulatorze stała czy zmienna stopa, a własny kredyt przeliczysz w kalkulatorze zmiany oprocentowania.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,56%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Lista dokumentów do druku · Kalkulator raty
2. „Stracę pracę i stracę mieszkanie”
Bank nie zabiera mieszkania po jednej spóźnionej racie. Przed wypowiedzeniem umowy musi wezwać do zapłaty i dać co najmniej 14 dni roboczych na spłatę zaległości oraz możliwość złożenia wniosku o restrukturyzację (art. 75c Prawa bankowego). Opisujemy to w artykule wypowiedzenie umowy kredytu.
Po utracie pracy możesz wnioskować o wsparcie z Funduszu Wsparcia Kredytobiorców: do 3 000 zł raty miesięcznie przez maksymalnie 40 miesięcy, zwracane bez odsetek. Szczegóły: wakacje kredytowe i FWK. Ile miesięcy wytrzymasz z oszczędnościami i zasiłkiem, policzysz w narzędziu co jeśli stracę pracę.
3. „Przez 30 lat oddam bankowi drugie mieszkanie”
Przy 400 000 zł na 30 lat i oprocentowaniu 6,5% odsetki przez cały okres wyniosą około 510 000 zł, jeśli niczego nie nadpłacisz. To duża kwota, ale prawie nikt nie spłaca kredytu dokładnie według pierwszego harmonogramu. Przy stopie zmiennej nadpłata po 3 latach jest bezpłatna z mocy ustawy, a każda nadpłata skraca okres albo obniża ratę. Ile oszczędzisz konkretną kwotą, pokaże kalkulator nadpłaty, a cały plan spłat harmonogram spłaty.
Odsetki trzeba też porównać z alternatywą. Kto nie kupuje, płaci czynsz najmu, który nie buduje majątku. Oba warianty zestawia kalkulator kupić czy wynajmować.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez cały proces z ekspertem, od wniosku do wypłaty
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
4. „Kupię, a ceny spadną”
Spadek cen boli głównie wtedy, gdy musisz sprzedać szybko. Jeśli mieszkasz w mieszkaniu i spłacasz ratę, wartość rynkowa na co dzień nie zmienia ani raty, ani umowy. Strach przed spadkiem cen ma też drugą stronę, którą pokazało badanie Otodom: kupowanie w pośpiechu, bo „będzie drożej”. Obie decyzje warto oprzeć na liczbach, a nie na nastroju. Pomaga w tym artykuł czy warto teraz brać kredyt.
5. „Bank mi odmówi, a ja stracę zadatek”
Zanim podpiszesz umowę przedwstępną, sprawdź zdolność w kalkulatorze zdolności kredytowej i zapisz w umowie warunek zwrotu zadatku, jeśli bank odmówi kredytu. Najczęstsze przyczyny odmowy i sposoby na nie opisuje artykuł odmowa kredytu hipotecznego.
Czytaj dalej
Następne pytania w tym temacie
Koszty i oprocentowanie · 8 min
Stałe czy zmienne oprocentowanie kredytu hipotecznego w 2026
Okresowo stała stopa na 5 lat czy marża plus WIBOR lub POLSTR: porównanie rat dla 500 tys. zł, co po okresie stałym i jak zmienić oprocentowanie.
Po podpisaniu umowy · 8 min
Wakacje kredytowe 2026 i Fundusz Wsparcia Kredytobiorców
Czy w 2026 r. są wakacje kredytowe? Co daje Fundusz Wsparcia Kredytobiorców (do 3 000 zł przez 40 miesięcy), kto dostanie pomoc i jak działa restrukturyzacja.
Rynek i stopy procentowe · 8 min
Czy warto teraz brać kredyt hipoteczny? Stan na październik 2026
Stopa NBP 3,75%, WIBOR 3,90%, inflacja 4,1% i ceny mieszkań +6,3% r/r. Ile zmienia obniżka lub podwyżka stóp i czy czekanie na tańszy kredyt się opłaca.
6. „W umowie są pułapki, których nie zrozumiem”
Przed umową bank musi dać Ci formularz informacyjny ESIS z ratą, RRSO i całkowitym kosztem kredytu. Po podpisaniu masz 14 dni na odstąpienie od umowy bez podania przyczyny. Oba prawa wynikają z ustawy o kredycie hipotecznym. Jak czytać formularz: formularz ESIS; jak odstąpić: odstąpienie od umowy kredytu.
Co zrobić ze strachem w praktyce
- Policz ratę przy oprocentowaniu wyższym o 2,5 pkt proc. i sprawdź, czy zostaje Ci zapas na życie.
- Odłóż poduszkę na 3–6 rat, zanim podpiszesz umowę.
- Zdecyduj, czy wolisz stałą ratę na 5 lat, czy niższy start ze stopą zmienną.
- Porównaj co najmniej dwie oferty i przeczytaj ESIS przed podpisem.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy to normalne, że boję się kredytu hipotecznego?
Tak. W badaniu Otodom z czerwca 2026 r. ponad połowa kupujących obawiała się kredytu o zmiennym oprocentowaniu. Najlepiej zmierzyć obawę liczbami: policzyć ratę przy wyższym oprocentowaniu i sprawdzić, ile miesięcy wytrzymasz bez dochodu.
Co się stanie, jeśli nie zapłacę jednej raty?
Bank nalicza odsetki za opóźnienie i wzywa do zapłaty. Przed wypowiedzeniem umowy musi dać co najmniej 14 dni roboczych na spłatę zaległości i możliwość złożenia wniosku o restrukturyzację.
Ile może wzrosnąć rata kredytu hipotecznego?
Przy 400 000 zł na 30 lat wzrost oprocentowania z 6,5% do 9% podnosi ratę z około 2 528 zł do około 3 218 zł. Bank sprawdza zdolność przy oprocentowaniu wyższym co najmniej o 2,5 pkt proc.
Czy mogę się wycofać z umowy kredytu hipotecznego?
Tak, w ciągu 14 dni od zawarcia umowy, bez podania przyczyny. Zwracasz wypłaconą kwotę z odsetkami za czas korzystania z kredytu.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- PropertyNews.pl, „Polacy biorą kredyt ze strachu przed droższymi mieszkaniami. Kalkulator przychodzi później” (24.06.2026)
- KNF, Rekomendacja S dotycząca dobrych praktyk w zakresie ekspozycji kredytowych zabezpieczonych hipotecznie
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe (ISAP)
- Ustawa z 9 października 2015 r. o wsparciu kredytobiorców znajdujących się w trudnej sytuacji finansowej (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.