W skrócie
W 2027 r. nowe kredyty o zmiennym oprocentowaniu będą już oparte na POLSTR, a nie na WIBOR. Stare umowy z WIBOR działają dalej bez aneksu. Płaca minimalna rośnie do 4 950 zł brutto, co trochę podnosi zdolność kredytową osób z najniższą krajową. Od 1 stycznia rusza konto OKI, na którym można bez podatku Belki odkładać na wkład własny. Kredytu 0% w 2027 r. nie będzie, bo projekt #naStart wycofano. Rodzinny kredyt mieszkaniowy działa dalej, a od 1 kwietnia zmienią się w nim limity ceny m².
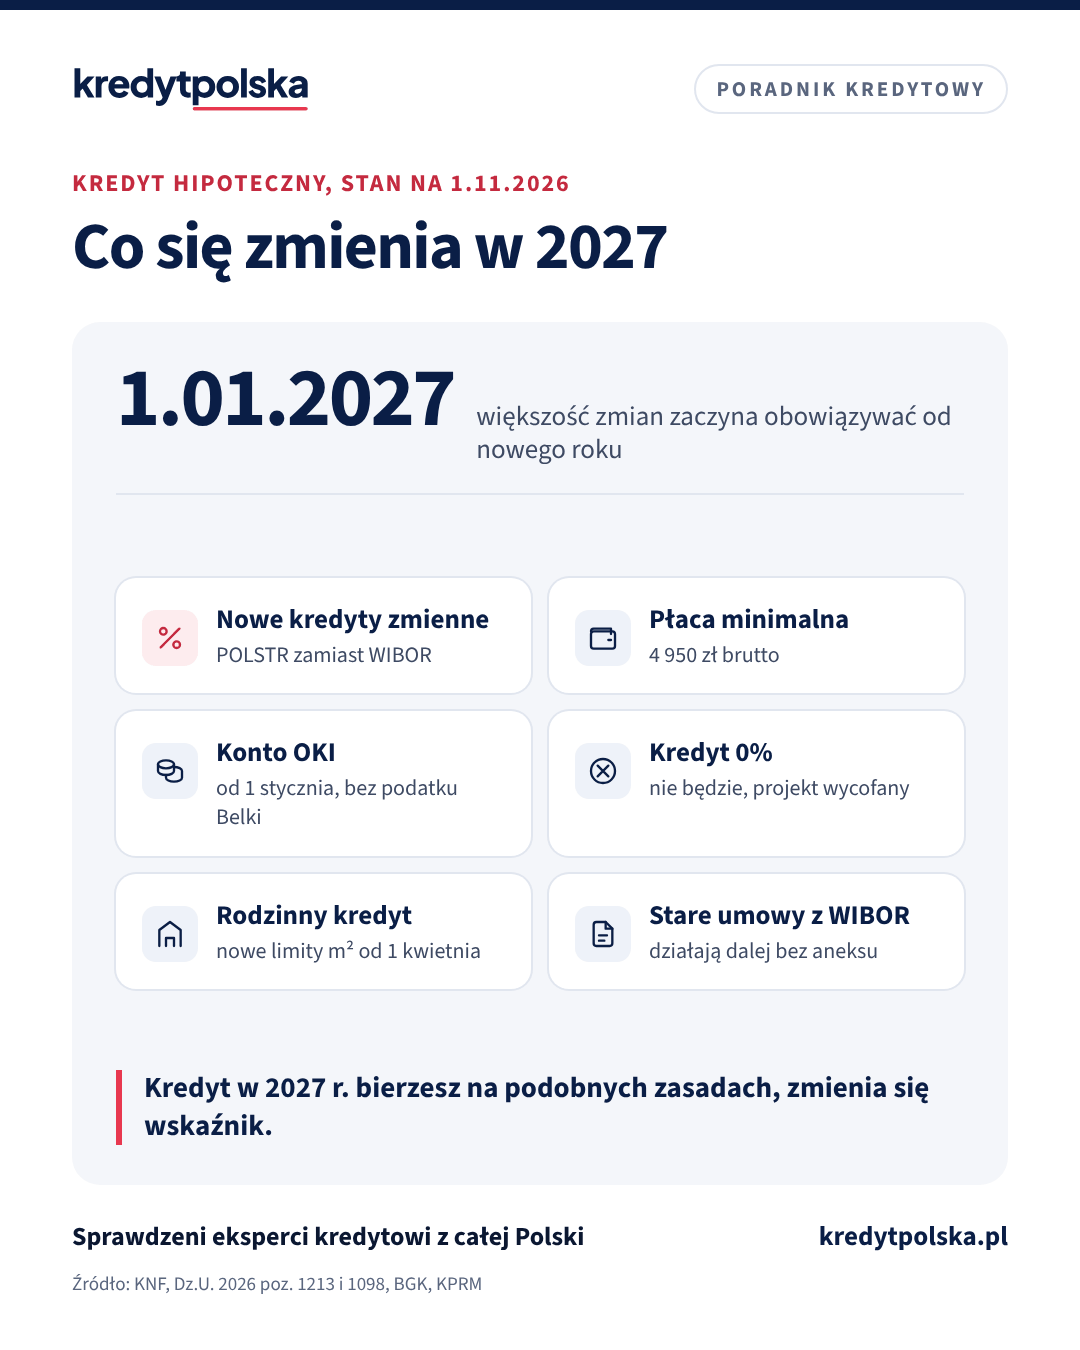
Nowy rok przynosi kilka zmian, które dotyczą kredytu hipotecznego. Większość z nich zaczyna obowiązywać 1 stycznia 2027 r., część wiosną. Poniżej zebraliśmy tylko te, które mają podstawę w przepisach albo w oficjalnych zapowiedziach, i wyjaśniamy, co każda z nich znaczy dla Ciebie. Dokładne daty znajdziesz w kalendarzu zmian.
Nowe kredyty zmienne na POLSTR
KNF oczekuje, że od 2027 r. banki nie będą już zawierać nowych umów opartych na WIBOR. Jeśli w 2027 r. weźmiesz kredyt o zmiennym oprocentowaniu, będzie on liczony od POLSTR plus marża banku. Pierwszy bank zaczął udzielać takich kredytów we wrześniu 2026 r. Kredyt ze stałym oprocentowaniem na 5 lub 7 lat działa tak jak dotąd, a po okresie stałej stopy przejdzie na wskaźnik zmienny z umowy.
Jeśli spłacasz już kredyt z WIBOR, nic nie musisz robić. Umowa działa dalej bez aneksu, a WIBOR 3M i 6M ma być publikowany dla starych umów do końca 2036 r. Z końcem 2026 r. znika tylko roczna stawka WIBOR 1Y, na której kredyty hipoteczne zwykle się nie opierają. Czym różnią się oba wskaźniki i kiedy bank może zaproponować aneks, wyjaśniamy w artykule WIBOR, POLSTR i zmiana wskaźnika.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Oprocentowanie w tym miesiącu · Tabela rat dla 20 kwot
Płaca minimalna 4 950 zł brutto
Od 1 stycznia 2027 r. minimalne wynagrodzenie wynosi 4 950 zł brutto, a minimalna stawka godzinowa 32,30 zł (rozporządzenie Rady Ministrów z 14 września 2026 r.). Na rękę to około 3 704 zł, jeśli nie zmienią się stawki składek i podatku. Dla banku to wyższy dochód, więc osoba zarabiająca najniższą krajową może pożyczyć trochę więcej niż w 2026 r. Ile dokładnie, liczymy na stronie kredyt hipoteczny przy płacy minimalnej.
Od płacy minimalnej zależą też inne kwoty, np. część wolna od zajęcia komorniczego i minimalna składka zdrowotna przedsiębiorcy. Jeśli prowadzisz firmę, bank policzy Twój dochód po nowych składkach, więc warto sprawdzić zdolność jeszcze raz na początku roku.
Konto OKI: oszczędzanie na wkład bez podatku Belki
1 stycznia 2027 r. wchodzi w życie ustawa o osobistych kontach inwestycyjnych. Konto OKI może założyć każdy pełnoletni. Zyski na nim nie są objęte 19% podatkiem od zysków kapitałowych. Zamiast niego jest podatek od wartości aktywów, w 2027 r. 0,85% rocznie, ale tylko od średniej wartości ponad limity: 25 000 zł na rachunku bankowym, w obligacjach oszczędnościowych i bonach skarbowych, a łącznie 100 000 zł. Pieniądze można wypłacić w każdej chwili, więc OKI nadaje się do odkładania na wkład własny. Jak OKI ma się do kredytu i wkładu własnego, opisujemy w artykule konto OKI a kredyt, a stan programów rządowych na stronie programy mieszkaniowe 2027.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, ile wyniesie Twoja rata przy dzisiejszych stopach
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Kredytu 0% w 2027 r. nie będzie
Projekt ustawy o kredycie #naStart, który przewidywał dopłaty do rat, ma w wykazie prac legislacyjnych Rady Ministrów status „wycofany”. Rząd nie zapowiedział na 2027 r. innego programu dopłat do rat. Jeśli czekasz z zakupem na kredyt 0%, lepiej policzyć zakup na zwykłych warunkach albo z gwarancją BGK.
Programy BGK i budownictwo społeczne
- Rodzinny kredyt mieszkaniowy działa dalej, banki mogą go udzielać do końca 2030 r. Obecne limity ceny m² obowiązują do 31 marca 2027 r. Od 1 kwietnia zmienią się na nowe, z marcowych obwieszczeń wojewodów. Swój limit sprawdzisz w kalkulatorze limitu BGK.
- Konto Mieszkaniowe. BGK ogłosi wskaźnik premii za 2026 r. do 10 marca 2027 r. i naliczy premię do 15 marca. Premia wynosi co najmniej 4% i najwyżej 15% wpłat. Kwotę policzysz w kalkulatorze premii.
- Mieszkanie na start. Limit dochodu w dopłatach do czynszu zależy od przeciętnego wynagrodzenia, które GUS ogłasza w lutym. Nowa kwota będzie znana w lutym 2027 r.
- Mieszkania społeczne. Limit wydatków Funduszu Dopłat na mieszkania na wynajem budowane przez gminy, SIM i spółdzielnie rośnie z 5,6 mld zł w 2026 r. do 6,9 mld zł w 2027 r. Więcej o tych mieszkaniach w artykule mieszkania SIM i TBS.
Czytaj dalej
Następne pytania w tym temacie
Koszty i oprocentowanie · 11 min
WIBOR i POLSTR: co zmiana wskaźnika oznacza dla Twojego kredytu
WIBOR znika z nowych umów od 2027 r. Czym jest POLSTR, harmonogram reformy, co z istniejącymi kredytami i czy rata się zmieni. Projekt ustawy: oferta stałej stopy albo POLSTR. Stan na listopad 2026.
Wkład własny i programy · 9 min
Programy mieszkaniowe 2026: co działa, a co się skończyło
Rodzinny Kredyt Mieszkaniowy, spłaty rodzinne, Konto Mieszkaniowe, dopłaty z Bezpiecznego kredytu 2% i projekty rządu. Stan na październik 2026.
Ten sam dział · 9 min
Stopy procentowe NBP 2026: historia, kalendarz RPP i wpływ na ratę
Stopa referencyjna NBP wynosi 3,75% od 5.03.2026. Wszystkie zmiany stóp od 2020 r., terminy posiedzeń RPP i ile zmienia ratę ruch o 0,25 pkt proc.
Podatek od mieszkania w 2027 r.
Gmina może pobrać w 2027 r. najwyżej 1,29 zł rocznie za m² mieszkania albo domu. To górna granica z obwieszczenia ministra, a konkretną stawkę ustala rada gminy w uchwale. Przy mieszkaniu 50 m² to najwyżej 64,50 zł rocznie. Szczegóły w aktualności podatek od mieszkania w 2027 r..
Kredyt gotówkowy i dyrektywa CCD2
Od 20 listopada 2026 r. państwa UE mają stosować nowe zasady kredytu konsumenckiego. Polskiej ustawy jeszcze nie ma, więc do jej wejścia w życie obowiązuje ustawa z 2011 r. Kredytów hipotecznych dyrektywa nie dotyczy. Zmiany odczujesz przy kredycie gotówkowym, karcie i zakupach na raty, na przykład gdy pożyczasz na wkład albo wykończenie mieszkania. Opisujemy to w aktualności dyrektywa CCD2 bez polskiej ustawy.
Czego jeszcze nie wiadomo
- Stopy procentowe. Harmonogram posiedzeń RPP na 2027 r. NBP publikuje zwykle pod koniec roku. Decyzji o stopach nie da się przewidzieć, a prognozy banków opisujemy w artykule o stopach NBP.
- Składki ZUS przedsiębiorcy. Oficjalne kwoty na 2027 r. będą znane po ogłoszeniu prognozowanego przeciętnego wynagrodzenia. Do tego czasu bank liczy dochód z firmy po składkach z 2026 r.
- Ulga mieszkaniowa. Media opisały zapowiedź ograniczenia ulgi przy sprzedaży mieszkań nabytych po 31 grudnia 2026 r. Tekstu przepisów jeszcze nie opublikowano, więc obecne zasady obowiązują.
Ten artykuł aktualizujemy, gdy pojawią się nowe przepisy. Jeśli planujesz kredyt na początku 2027 r., ekspert kredytowy porówna oferty na POLSTR i ze stałą stopą i powie, który wariant pasuje do Twojej sytuacji.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy w 2027 r. kredyty hipoteczne będą oparte na WIBOR?
Nowe kredyty o zmiennym oprocentowaniu nie. KNF oczekuje, że od 2027 r. banki będą je opierać na POLSTR. Umowy zawarte wcześniej z WIBOR działają dalej bez aneksu.
Czy muszę podpisać aneks do kredytu z WIBOR w 2027 r.?
Nie. Stare umowy z WIBOR działają dalej, a WIBOR 3M i 6M ma być publikowany dla nich do końca 2036 r. Bank może zaproponować aneks, ale jego podpisanie jest dobrowolne.
Ile wynosi płaca minimalna w 2027 r.?
4 950 zł brutto miesięcznie i 32,30 zł za godzinę, od 1 stycznia 2027 r. (rozporządzenie Rady Ministrów z 14 września 2026 r., Dz.U. 2026 poz. 1213). Na rękę to około 3 704 zł przy niezmienionych stawkach składek i podatku.
Czy w 2027 r. będzie kredyt 0%?
Nie. Projekt ustawy o kredycie #naStart ma w wykazie prac rządu status „wycofany”, a innego programu dopłat do rat na 2027 r. nie zapowiedziano. Działa rodzinny kredyt mieszkaniowy z gwarancją BGK zamiast wkładu własnego.
Czy konto OKI pomoże uzbierać na wkład własny?
Może. Od 1 stycznia 2027 r. zyski na OKI nie są objęte podatkiem Belki, a pieniądze można wypłacić w każdej chwili. Podatek od wartości aktywów, 0,85% w 2027 r., płaci się tylko od średniej wartości ponad limity 25 000 zł i 100 000 zł.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF: reforma wskaźników referencyjnych
- Rozporządzenie Rady Ministrów z 14 września 2026 r. ustalające minimalne wynagrodzenie za pracę i minimalną stawkę godzinową na 2027 rok, Dz.U. 2026 poz. 1213
- Ustawa z 3 lipca 2026 r. o osobistych kontach inwestycyjnych, Dz.U. 2026 poz. 1098
- KPRM: projekt ustawy o kredycie mieszkaniowym #naStart (UA4)
- BGK: rodzinny kredyt mieszkaniowy
Pokaż wszystkie źródła (10)Zwiń listę źródeł
- Dz.U. 2026 poz. 1210 (Konto Mieszkaniowe, ISAP)
- Ustawa o zmianie ustawy o niektórych formach popierania budownictwa mieszkaniowego, Dz.U. 2025 poz. 1077 (ISAP)
- GUS: komunikaty i obwieszczenia
- NBP: kalendarz posiedzeń RPP
- Forsal: Podatki 2027. Ulga mieszkaniowa ma nie służyć celom inwestycyjnym (14.05.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Rynek i stopy procentowe · 8 min
Czy warto teraz brać kredyt hipoteczny? Stan na październik 2026
Stopa NBP 3,75%, WIBOR 3,90%, inflacja 4,1% i ceny mieszkań +6,3% r/r. Ile zmienia obniżka lub podwyżka stóp i czy czekanie na tańszy kredyt się opłaca.
Rynek i stopy procentowe · 8 min
Ile m² kupi para z przeciętną pensją? Dostępność mieszkań 2026
Ile metrów mieszkania kupi para z dwiema przeciętnymi pensjami (9 266 zł brutto) w 10 miastach przy racie do 40% dochodu, 6% i wkładzie 20%. Dane NBP i GUS.
Rynek i stopy procentowe · 9 min
Inflacja a kredyt hipoteczny: rata, stopy i realna wartość długu
Inflacja 4,1% we wrześniu 2026, stopa NBP 3,75%. Jak inflacja wpływa na stopy, ratę, zdolność i ceny mieszkań oraz ile realnie wart jest dług po 10 latach.
Rynek i stopy procentowe · 8 min
Kiedy kupić mieszkanie: sezonowość rynku, promocje i kredyt
Czy jest lepszy miesiąc na zakup mieszkania? Co mówią dane o sprzedaży, promocje deweloperów na koniec roku, kalendarz RPP i ile trwa kredyt.