
W skrócie
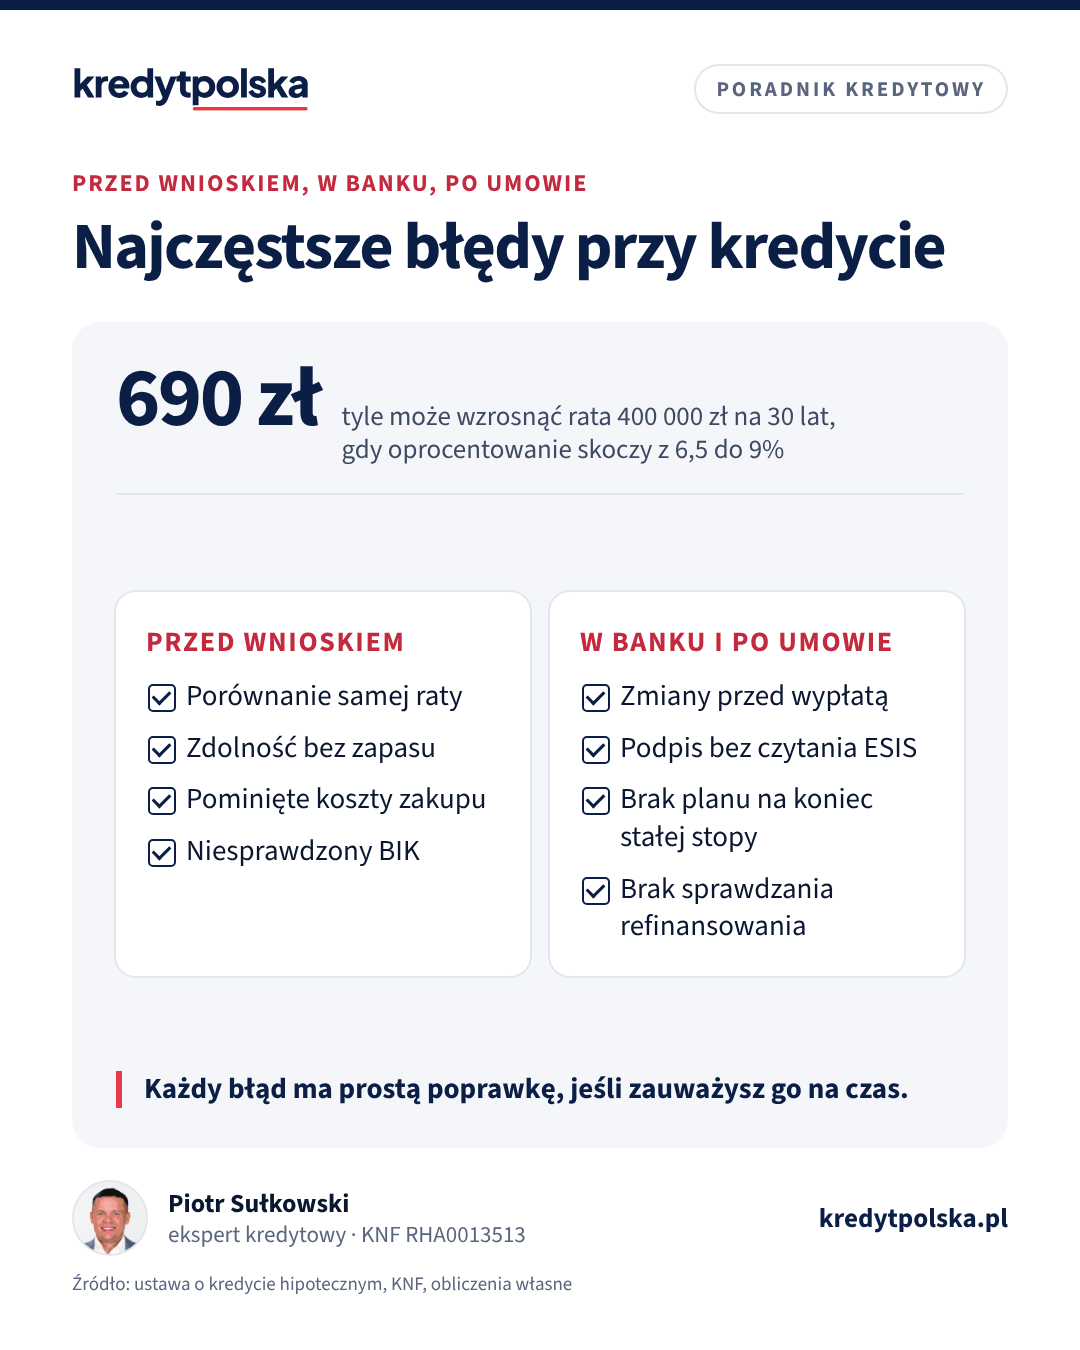
Najdroższe błędy przy kredycie hipotecznym zdarzają się przed wnioskiem i po umowie, a nie w banku. Przed wnioskiem: porównywanie samej raty lub marży zamiast całkowitego kosztu w horyzoncie, w którym naprawdę będziesz spłacać, zdolność liczona bez zapasu na wzrost raty (przy 400 000 zł na 30 lat rata przy 9% jest o 690 zł wyższa niż przy 6,5%), pominięcie kosztów zakupu i niesprawdzony BIK. W banku: zmiany w finansach między wnioskiem a wypłatą i podpis bez przeczytania formularza ESIS i umowy. Po umowie: brak planu na koniec okresu stałej stopy, brak sprawdzania refinansowania i czekanie z problemami ze spłatą, aż bank wypowie umowę.
Kredyt hipoteczny bierze się raz albo dwa razy w życiu, więc większość błędów popełnia się z braku doświadczenia, a nie z lekkomyślności. Poniżej zebraliśmy dwanaście pomyłek, które najczęściej kosztują kredytobiorców pieniądze albo nerwy, w kolejności, w jakiej mogą się zdarzyć: przed wnioskiem, w banku i po podpisaniu umowy. Przy każdym błędzie piszemy, dlaczego szkodzi, co zrobić zamiast tego i gdzie znajdziesz szczegóły. Jeśli zaczynasz od zera, przeczytaj najpierw jak przygotować się do kredytu hipotecznego.
Przed wnioskiem
1. Porównywanie samej raty albo samej marży
Dlaczego to błąd. Niższa rata nie znaczy tańszy kredyt. Oferta z niższym oprocentowaniem często ma prowizję, wymagane ubezpieczenie albo konto z opłatami, a te koszty widać dopiero w RRSO i całkowitej kwocie do zapłaty. Liczy się też horyzont. Przykład poglądowy dla 500 000 zł na 25 lat:
| Oferta | Rata | Odsetki i prowizja przez 25 lat | Odsetki i prowizja przez 5 lat |
|---|---|---|---|
| A: 6,8%, bez prowizji | 3 470 zł | 541 108 zł | 162 850 zł |
| B: 6,5%, prowizja 3% | 3 376 zł | 527 811 zł | 170 373 zł |
Przy spłacie przez całe 25 lat tańsza jest oferta B. Jeśli jednak za 5 lat sprzedasz mieszkanie albo przeniesiesz kredyt do innego banku, prowizja zapłacona na starcie się nie zwróci i tańsza okaże się oferta A.
Co zrobić. Porównuj RRSO i całkowity koszt, a potem zadaj sobie pytanie, jak długo realnie będziesz spłacać ten kredyt. Koszty jednej oferty rozłożysz w kalkulatorze RRSO, a ofertę z banku zestawisz z rynkiem w narzędziu sprawdź ofertę banku. Więcej w artykule RRSO i koszty kredytu.
2. Zdolność liczona na styk
Dlaczego to błąd. Maksymalna kwota z kalkulatora to granica, którą wyznacza bank, a nie kwota, przy której domowy budżet będzie bezpieczny. Bank przy stopie zmiennej liczy ratę z buforem co najmniej 2,5 pkt proc., bo tyle według KNF może wzrosnąć oprocentowanie. Przy 400 000 zł na 30 lat rata przy 6,5% wynosi 2 528 zł, a przy 9% już 3 218 zł, czyli o 690 zł więcej co miesiąc.
Co zrobić. Sprawdź, czy udźwigniesz ratę wyższą o bufor i czy po jej zapłaceniu zostaje Ci zapas na nieprzewidziane wydatki. Policz to w kalkulatorze zdolności kredytowej, a ryzyko stopy zmiennej porównaj ze stałą w kalkulatorze stała czy zmienna stopa. Zasady bufora opisujemy w tekście Rekomendacja S i bufor stopy.
3. Wkład własny bez kosztów zakupu
Dlaczego to błąd. Wkład własny to tylko część pieniędzy potrzebnych na start. Przy zakupie dochodzą taksa notarialna, opłaty sądowe, podatek PCC przy rynku wtórnym (chyba że kupujesz pierwsze mieszkanie i korzystasz ze zwolnienia), prowizja pośrednika nieruchomości, wycena, a często też wykończenie i meble. Kto odłoży dokładnie 10% ceny, może nie mieć z czego zapłacić u notariusza.
Co zrobić. Policz pełną kwotę w kalkulatorze kosztów zakupu mieszkania i zostaw rezerwę. Szczegóły w artykułach koszty okołokredytowe i koszty notariusza i PCC.
4. Wniosek bez sprawdzenia BIK
Dlaczego to błąd. Zapomniany limit w koncie, karta, której nie używasz, albo stare opóźnienie w spłacie potrafią obniżyć zdolność albo zakończyć się odmową. O tym, co jest w raporcie, lepiej dowiedzieć się przed bankiem.
Co zrobić. Pobierz raport BIK kilka tygodni przed wnioskiem, zamknij niepotrzebne karty i limity i wyjaśnij błędne wpisy. Jak to zrobić, opisujemy w tekście raport BIK przed kredytem, a wpływ kart na zdolność w artykule karta kredytowa i limit a kredyt.
5. Wybór stałej lub zmiennej stopy bez planu
Dlaczego to błąd. Okresowo stała stopa chroni ratę zwykle przez 5 albo 7 lat, a nie przez cały kredyt. Po tym okresie bank proponuje nową stopę albo przechodzisz na zmienną. Kto wybiera tylko po tym, gdzie rata jest dziś niższa, nie wie, co go czeka za kilka lat.
Co zrobić. Wybierz stopę świadomie: co ma Cię chronić i co zrobisz, gdy okres stałej stopy się skończy. Porównanie opisujemy w artykule stałe czy zmienne oprocentowanie.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Lista dokumentów do druku · Kalkulator raty
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez cały proces z ekspertem, od wniosku do wypłaty
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
W banku, od wniosku do wypłaty
6. Zmiany w finansach między wnioskiem a wypłatą
Nowe raty 0%, karta, zmiana pracy, wpłaty gotówki na wkład, spóźniona rata albo akt notarialny podpisany przed decyzją kredytową to błędy, które mogą obniżyć kwotę kredytu albo wstrzymać jego wypłatę. Bank może sprawdzić Cię ponownie tuż przed przelewem. Każdy z tych błędów, z przykładami i tym, co zwykle robi bank, opisujemy w osobnym artykule czego nie robić w trakcie procedury kredytowej.
7. Podpis bez przeczytania formularza ESIS i umowy
Dlaczego to błąd. Formularz informacyjny ESIS pokazuje oprocentowanie, RRSO, całkowity koszt, wymagane produkty i zasady wcześniejszej spłaty. Umowa dodaje warunki wypłaty, obowiązki po wypłacie i to, kiedy rośnie marża, na przykład gdy przestaniesz korzystać z konta albo ubezpieczenia. Kto czyta dopiero w dniu podpisu, zwykle nie ma już czasu na pytania.
Co zrobić. Ustawa daje Ci czas: formularz jest ważny co najmniej 14 dni, a decyzja kredytowa wiąże bank co najmniej 14 dni od jej przekazania. Przeczytaj projekt umowy przed wizytą, a pytania zadaj na piśmie. Jeśli po podpisaniu zmienisz zdanie, masz 14 dni na odstąpienie od umowy bez podania przyczyny. Na co patrzeć, wyjaśniamy w artykułach formularz informacyjny ESIS i umowa kredytu: na co uważać.
8. Produkty dodatkowe przyjęte bez liczenia
Dlaczego to błąd. Obniżka marży za konto, kartę albo ubezpieczenie na życie bywa opłacalna, ale nie zawsze. Ubezpieczenie liczone od salda potrafi kosztować więcej, niż daje niższa marża, a rezygnacja z produktu po latach często podnosi marżę.
Co zrobić. Policz ofertę z produktami i bez nich. Sprzedaż wiązana jest zakazana poza wyjątkami z ustawy, a polisę, której wymaga bank, możesz zwykle kupić u innego ubezpieczyciela, jeśli spełnia minimalny zakres i dokonasz cesji na bank. Szczegóły w tekstach produkty dodatkowe banku i cesja polisy na bank.
9. Niesprawdzona nieruchomość
Dlaczego to błąd. Bank sprawdza nieruchomość pod kątem zabezpieczenia kredytu, a nie Twoich interesów. Hipoteka innego wierzyciela, służebność, roszczenia w księdze wieczystej, wady techniczne albo niższa wycena niż cena zakupu mogą wyjść dopiero po podpisaniu umowy przedwstępnej.
Co zrobić. Przeczytaj księgę wieczystą przed wpłatą zadatku i wpisz do umowy przedwstępnej termin z zapasem oraz zapis na wypadek odmowy kredytu. Pomogą Ci artykuły księga wieczysta: co sprawdzić, umowa przedwstępna, zadatek i zaliczka oraz operat szacunkowy.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 9 min
Czego nie robić w trakcie procedury kredytu hipotecznego
Raty 0%, nowa karta, zmiana pracy, wpłaty gotówki, opóźnienia, wypowiedzenie najmu, akt przed decyzją. 10 błędów w trakcie kredytu i co zrobi bank.
Ten sam dział · 11 min
Jak przygotować się do kredytu hipotecznego: plan na 12 miesięcy
Co zrobić rok, pół roku i miesiąc przed wnioskiem, żeby bank pożyczył więcej i taniej: BIK, karty, praca, oszczędności, dokumenty i lista kontrolna.
Ten sam dział · 8 min
Umowa kredytu hipotecznego: 10 zapisów, na które uważać
Oprocentowanie, utrata promocyjnej marży, ubezpieczenia, wcześniejsza spłata, zmiana wskaźnika, kary i wypowiedzenie: 10 zapisów do sprawdzenia przed podpisem.
Po podpisaniu umowy
10. Brak planu na koniec okresu stałej stopy
Dlaczego to błąd. Pod koniec okresu stałej stopy bank zwykle przysyła propozycję nowych warunków. Kto jej nie porówna z rynkiem, często zostaje z ofertą gorszą niż ta, którą dostałby w innym banku, albo przechodzi na zmienną stopę bez decyzji.
Co zrobić. Zacznij porównywać oferty kilka miesięcy przed końcem okresu stałej stopy. Policz warianty w kalkulatorze koniec stałej stopy i przeczytaj artykuł co zrobić, gdy kończy się okres stałej stopy.
11. Spłata latami bez sprawdzania refinansowania
Dlaczego to błąd. Marże i oprocentowanie w bankach się zmieniają, a Twój bank nie musi sam obniżać marży w starej umowie. Przy saldzie 450 000 zł na 25 lat różnica między 7,5% a 6,3% to 343 zł raty miesięcznie.
Co zrobić. Raz w roku porównaj swoje oprocentowanie z rynkiem w kalkulatorze refinansowania. Przy stopie zmiennej po 36 miesiącach od zawarcia umowy bank nie może pobrać rekompensaty za wcześniejszą spłatę, a przy stopie stałej rekompensata nie może przekroczyć jego kosztów. Licz koszty przeniesienia: nową wycenę, wpis hipoteki i ewentualną prowizję. Więcej w tekście refinansowanie kredytu hipotecznego. Przy nadpłatach pamiętaj, że wcześniejsza spłata obniża całkowity koszt kredytu, więc warto zapytać bank o zwrot części kosztów, co opisujemy w artykule zwrot ubezpieczenia i prowizji przy wcześniejszej spłacie.
12. Czekanie z problemami ze spłatą
Dlaczego to błąd. Zaległość rośnie o odsetki karne i trafia do BIK, a po pewnym czasie bank może wypowiedzieć umowę. Kto czeka, traci czas, w którym bank jeszcze chętnie rozmawia o zmianie warunków.
Co zrobić. Napisz do banku przy pierwszych kłopotach, zanim pojawi się zaległość. Prawo bankowe wymaga, by bank przed wypowiedzeniem wezwał Cię do zapłaty, dał na to co najmniej 14 dni roboczych i poinformował o możliwości złożenia wniosku o restrukturyzację. Możliwości, w tym Fundusz Wsparcia Kredytobiorców, opisujemy w tekście problemy ze spłatą kredytu hipotecznego. Gdy bank odrzuci reklamację, możesz zwrócić się do Rzecznika Finansowego, jak w artykule reklamacja w banku i Rzecznik Finansowy.
Skąd ta lista i jak ją uzupełniamy
Lista opiera się na przepisach ustawy o kredycie hipotecznym i Prawa bankowego, zaleceniach KNF i obliczeniach własnych. Przykłady liczbowe są poglądowe, z ratami równymi. Będziemy ją uzupełniać o pytania czytelników: jeśli Twojego problemu tu nie ma, zadaj pytanie ekspertowi albo zapytaj publicznie w dziale pytania i odpowiedzi ekspertów. Jeśli wolisz, żeby ktoś przeprowadził Cię przez cały proces i wyłapał błędy za Ciebie, wybierz eksperta z wpisem do rejestru KNF w rankingu ekspertów.
Zanim złożysz wniosek
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Jaki jest najczęstszy błąd przy kredycie hipotecznym?
Porównywanie ofert po samej racie albo marży. Niższa rata może oznaczać prowizję, wymagane ubezpieczenie lub konto, które widać dopiero w RRSO i całkowitym koszcie. Warto też uwzględnić, jak długo realnie będziesz spłacać kredyt, bo prowizja zapłacona na starcie nie zwraca się przy szybkim refinansowaniu.
Czy warto brać maksymalny kredyt, jaki daje bank?
Zwykle nie. Maksymalna kwota to granica banku, a nie bezpieczny poziom dla budżetu. Przy 400 000 zł na 30 lat wzrost oprocentowania z 6,5 do 9% podnosi ratę o 690 zł miesięcznie, dlatego warto zostawić zapas.
Ile czasu mam na przeczytanie oferty i umowy kredytu?
Formularz informacyjny jest ważny co najmniej 14 dni, a decyzja kredytowa wiąże bank co najmniej 14 dni od przekazania. Po podpisaniu umowy masz jeszcze 14 dni na odstąpienie bez podania przyczyny.
Czy muszę kupić ubezpieczenie w banku, który daje kredyt?
Zwykle nie. Jeśli bank wymaga polisy, możesz najczęściej kupić ją u innego ubezpieczyciela, o ile spełnia minimalny zakres z umowy, i przelać prawa z niej na bank. Rezygnacja z ubezpieczenia oferowanego przez bank może jednak oznaczać wyższą marżę, więc policz oba warianty.
Kiedy zacząć szukać oferty przed końcem okresu stałej stopy?
Kilka miesięcy wcześniej. Tyle czasu wystarczy, żeby porównać propozycję swojego banku z ofertami innych i, jeśli to się opłaca, przeprowadzić refinansowanie przed zmianą oprocentowania.
Co zrobić, gdy brakuje pieniędzy na ratę kredytu hipotecznego?
Skontaktować się z bankiem od razu, zanim pojawi się zaległość. Bank przed wypowiedzeniem umowy musi wezwać do zapłaty z terminem co najmniej 14 dni roboczych i poinformować o możliwości złożenia wniosku o restrukturyzację. Warto też sprawdzić, czy przysługuje pomoc z Funduszu Wsparcia Kredytobiorców.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, tekst jedn. Dz.U. 2025 poz. 720 (ISAP)
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe, art. 75c (ISAP)
- KNF, Rekomendacja S
- Rzecznik Finansowy
- Urząd Ochrony Konkurencji i Konsumentów
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.